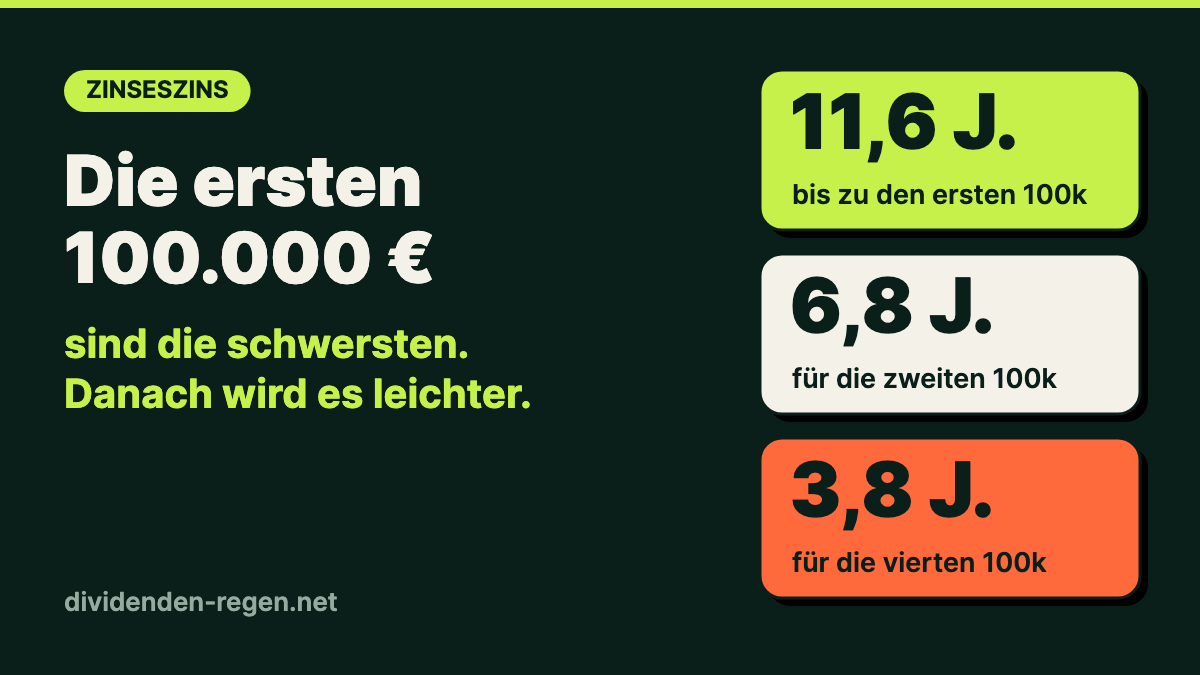
Die ersten 100.000 € sind die schwersten – und danach geht es immer schneller

Kennst du das Gefühl? Du sparst jeden Monat, investierst brav – und dein Depot bewegt sich kaum. Nach drei Jahren stehen da vielleicht 20.000 €, und das Ziel scheint ewig weit weg. Charlie Munger soll gesagt haben, die ersten 100.000 € seien die schwersten. Ich habe nachgerechnet: Er hatte recht. Aber die gute Nachricht ist, was danach passiert.

Die Rechnung: 500 € im Monat, 6 % Rendite

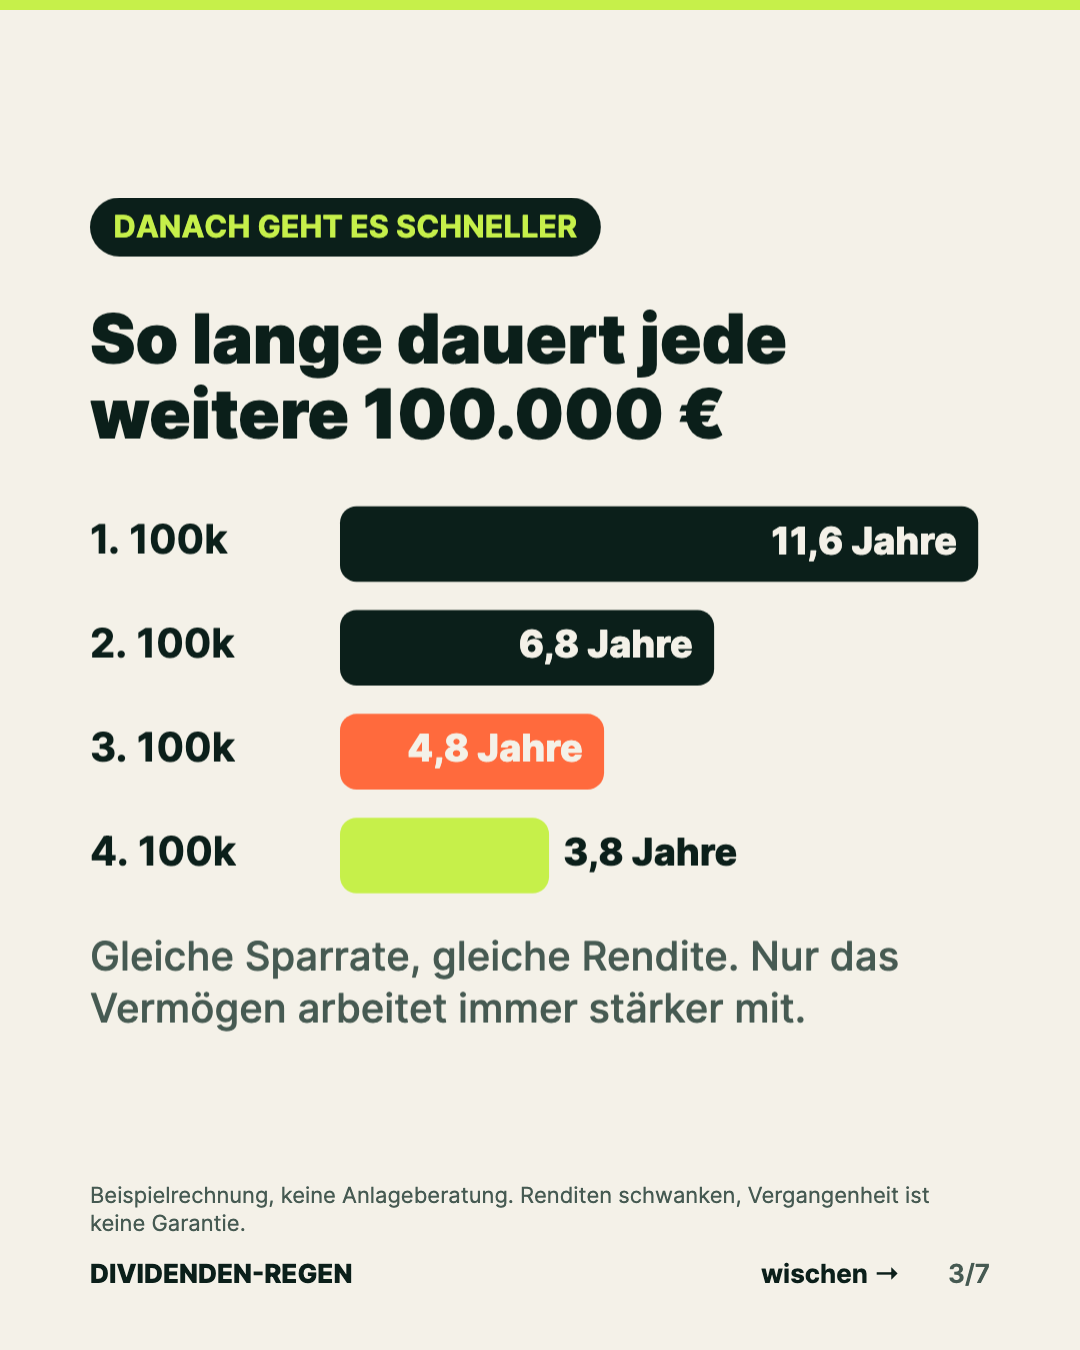
Für mein Beispiel lege ich jeden Monat 500 € an und rechne mit 6 % Rendite pro Jahr. Das ist bewusst etwas vorsichtiger als der langfristige Durchschnitt breiter Aktienmärkte. So lange dauert es bis zu jeder weiteren 100.000-€-Marke:

EtappeDauerDepot erreicht nach
Die ersten 100.000 €11,6 Jahre11,6 Jahren
Die zweiten 100.000 €6,8 Jahre18,4 Jahren
Die dritten 100.000 €4,8 Jahre23,2 Jahren
Die vierten 100.000 €3,8 Jahre26,9 Jahren
500 € Sparrate pro Monat, 6 % Rendite pro Jahr, monatlich verzinst. Beispielrechnung ohne Steuern und Kosten.
Balkendiagramm: Die ersten 100.000 Euro dauern 11,6 Jahre, die vierten nur noch 3,8 Jahre

Die Sparrate bleibt immer gleich. Trotzdem schrumpft die Zeit für jede Etappe von fast zwölf auf unter vier Jahre.

Warum ist das so?

Am Anfang kommt fast dein ganzes Vermögen aus deinen eigenen Einzahlungen. Bei 10.000 € im Depot bringen 6 % gerade einmal 600 € im Jahr – das ist ein Monat Sparrate. Die Erträge sind da, aber du merkst sie kaum.

Ab 100.000 € dreht sich das Verhältnis: 6 % bringen jetzt 6.000 € im Jahr. Das ist genauso viel, wie du selbst mit 500 € im Monat einzahlst. Ab hier arbeitet dein Geld genauso hart wie du. Und weil auch die Erträge wieder Erträge bringen, wird der Effekt jedes Jahr stärker. Das ist der Zinseszins.

Zum Vergleich: ohne Rendite

Würdest du die 500 € nur aufs Sparbuch ohne Zinsen legen, bräuchtest du für 100.000 € genau 16,7 Jahre. Mit 6 % Rendite bist du also schon bei der ersten Etappe gut fünf Jahre schneller. Bei den späteren Etappen wird der Abstand riesig: Ohne Rendite würde jede weitere 100.000 € wieder 16,7 Jahre dauern.

Die Zwischenstände: Warum es sich so zäh anfühlt

Schauen wir genauer auf die ersten Jahre. Bei 500 € im Monat und 6 % Rendite erreichst du die einzelnen Marken nach dieser Zeit:

Depotwerterreicht nach
10.000 €1,7 Jahren
25.000 €3,8 Jahren
50.000 €6,8 Jahren
100.000 €11,6 Jahren
500 € Sparrate pro Monat, 6 % Rendite pro Jahr. Beispielrechnung.

Für die ersten 50.000 € brauchst du fast sieben Jahre – für die nächsten 50.000 € nur noch knapp fünf. Noch deutlicher wird es, wenn man Einzahlungen und Erträge trennt:

NachEingezahltDepotwertdavon ErträgeErträge im Jahr danach
5 Jahren30.000 €34.885 €4.885 €rund 2.100 €
10 Jahren60.000 €81.940 €21.940 €rund 4.900 €
15 Jahren90.000 €145.409 €55.409 €rund 8.700 €
20 Jahren120.000 €231.020 €111.020 €rund 13.900 €
30 Jahren180.000 €502.258 €322.258 €rund 30.100 €
500 € Sparrate pro Monat, 6 % Rendite pro Jahr, ohne Steuern und Kosten.

Nach fünf Jahren stammen gerade einmal 14 % deines Depots aus Erträgen. Nach 20 Jahren ist fast die Hälfte Ertrag, nach 30 Jahren sind es fast zwei Drittel. Und sobald die 100.000 € erreicht sind, nach knapp 12 Jahren, verdient dein Depot pro Jahr ungefähr so viel, wie du selbst einzahlst – danach jedes Jahr mehr.

Was die Sparrate ausmacht

Am Anfang ist die Sparrate der größte Hebel. So lange dauert es bei 6 % Rendite bis zu den ersten 100.000 €:

Sparrate pro MonatZeit bis 100.000 €
250 €18,4 Jahre
500 €11,6 Jahre
750 €8,6 Jahre
1.000 €6,8 Jahre
6 % Rendite pro Jahr. Beispielrechnung.

Doppelte Sparrate heißt nicht halbe Zeit, aber fast: Von 500 auf 1.000 € im Monat sparst du knapp fünf Jahre.

Und was die Rendite ausmacht

Bei gleicher Sparrate von 500 € ändert die Rendite in der ersten Etappe überraschend wenig:

  • 4 % Rendite: 12,8 Jahre bis 100.000 €
  • 6 % Rendite: 11,6 Jahre
  • 8 % Rendite: 10,7 Jahre

Zwei Prozentpunkte mehr Rendite bringen dich also nur rund ein Jahr schneller ans Ziel. Für Einsteiger heißt das: Nicht nach der perfekten Aktie oder dem besten ETF suchen, sondern regelmäßig sparen. Die Rendite wird erst später zum großen Hebel, wenn schon viel Kapital im Depot liegt.

Was passiert bei einem Crash?

Meine Rechnung geht von gleichmäßigen 6 % pro Jahr aus. Die Börse läuft aber nicht gleichmäßig. Ich habe deshalb durchgespielt, was passiert, wenn dein Depot nach fünf Jahren um 30 % einbricht und du einfach weitersparst: Du erreichst die 100.000 € dann nach etwa 13 statt 11,6 Jahren. Der Crash kostet dich also rund anderthalb Jahre – aber er wirft dich nicht zurück an den Start. Wichtig ist nur, dass du nicht verkaufst und die Sparrate weiterläuft. Dann kaufst du im Crash sogar günstiger ein.

So kommst du schneller zu den ersten 100.000 €

  • Sparrate jedes Jahr leicht erhöhen: Steigerst du die 500 € jedes Jahr um 3 %, etwa bei jeder Gehaltserhöhung, bist du nach 10,6 statt 11,6 Jahren bei 100.000 €.
  • Kosten klein halten: Ein günstiger Broker mit kostenlosen Sparplänen und ETFs mit niedrigen laufenden Kosten lassen mehr Geld für dich arbeiten.
  • Steuern nicht verschenken: Mit einem Freistellungsauftrag bleiben 1.000 € Erträge im Jahr steuerfrei und arbeiten sofort weiter.
  • Dividenden wieder anlegen: Jede Ausschüttung, die du reinvestierst, bringt im nächsten Jahr selbst Erträge.
  • Sonderzahlungen nutzen: Urlaubs- oder Weihnachtsgeld, Steuererstattung oder ein Bonus wirken am Anfang besonders stark, weil sie die zähe Phase verkürzen.

Was ich daraus mitnehme

  • Früh anfangen: Jedes Jahr, das dein Geld länger arbeitet, verkürzt die zähe Anfangsphase.
  • Die ersten Jahre durchhalten: Genau dann geben die meisten auf, weil sich scheinbar nichts tut. Dabei legst du gerade das Fundament.
  • Erträge wieder anlegen: Dividenden auszugeben fühlt sich gut an, bremst aber den Zinseszins. In der Aufbauphase lege ich sie wieder an.
  • Die Sparrate zählt am Anfang am meisten: Bei kleinem Depot bringt eine höhere Sparrate viel mehr als die Jagd nach ein paar Prozent mehr Rendite.

Ich kenne die zähe Phase selbst. Als ich 2009 meine erste Aktie gekauft habe, hätte ich mir genau diese Tabelle gewünscht. Mehr dazu in meinem Beitrag Vom Bäcker zum Dividendeninvestor.

Häufige Fragen

Sind 6 % Rendite realistisch?

Breit gestreute Aktienmärkte haben langfristig im Schnitt etwas mehr gebracht, allerdings mit starken Schwankungen und ohne Garantie. Ich rechne bewusst vorsichtig. Steuern, Kosten und Inflation sind in der Rechnung nicht enthalten; real, also nach Kaufkraft, sind 100.000 € in zwölf Jahren weniger wert als heute.

Ist es zu spät, wenn ich erst mit 40 oder 50 anfange?

Nein. Mit 50 hast du bis zur Rente immer noch rund 17 Jahre – genug Zeit, um die erste Etappe zu schaffen und von der zweiten zu profitieren. Je später du startest, desto wichtiger wird allerdings die Sparrate.

ETF oder Dividendenaktien für die ersten 100.000 €?

Für den Anfang ist ein breit gestreuter ETF die einfachste Basis. Dividendenaktien können später dazukommen. Wie viel Dividende ein Depot dieser Größe bringt, habe ich in 100.000 € im Depot – so viel bleibt nach Steuern ausgerechnet.

Und du? Bei welcher Marke stehst du gerade – 10.000, 50.000 oder schon 100.000 €? Schreib es mir in die Kommentare.

Selbst nachrechnen

Wie viel Kapital brauchst du für deine Wunsch-Dividende?

Gib dein Ziel ein und sieh sofort, welches Depot du dafür brauchst.

Zum Dividenden-Rechner →

Keine Anlageberatung. Die Zahlen sind eine vereinfachte Beispielrechnung ohne Steuern, Kosten und Inflation. Renditen an der Börse schwanken, vergangene Entwicklungen sind keine Garantie.
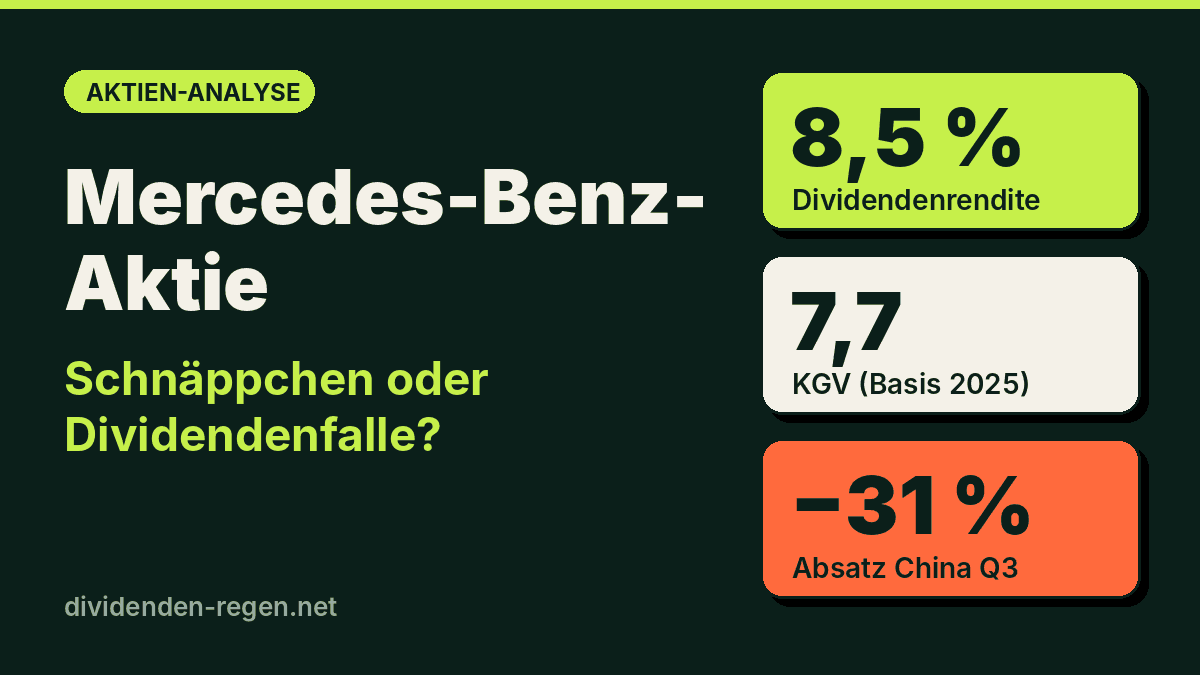
Mercedes-Benz-Aktie: Schnäppchen oder Dividendenfalle? Die große Analyse

Mercedes-Benz-Aktie: 8,5 % Dividendenrendite, KGV 7,7, Absatz in China im dritten Quartal minus 31 Prozent

Über 8 Prozent Dividendenrendite, ein KGV unter 8 und ein Kurs, der seit Jahresbeginn rund ein Drittel verloren hat. Auf den ersten Blick schreit die Mercedes-Benz-Aktie nach Schnäppchen. Aber billig ist eine Aktie meistens aus einem Grund.

In meinem Beitrag zur Mercedes-Benz-Dividende ging es vor allem um die Ausschüttung. Hier schaue ich mir das ganze Unternehmen an: Geschäftsmodell, aktuelle Zahlen, das China-Problem, die Bilanz und die Frage, wie sicher die Dividende wirklich ist.

Mercedes-Benz auf einen Blick

Aktienkursrund 41 €
Seit Jahresbeginnetwa −32 %
52-Wochen-Spanne38,96 € bis 61,64 €
Dividende je Aktie (2026)3,50 € (Vorjahr 4,30 €)
Dividendenrenditeca. 8,5 %
KGV (auf Basis 2025)ca. 7,7
Ausschüttungsquote 202566 %
Industrielle Netto-Liquidität30,4 Mrd. € (Ende Juni 2026)
Mein Dividenden-Score77 von 100
Kurs und Rendite Stand 20. Oktober 2026.

Das Geschäftsmodell: drei Säulen und eine Beteiligung

Mercedes-Benz ist mehr als nur Pkw. Das Geschäft besteht aus drei Bereichen:

  • Mercedes-Benz Cars: das Kerngeschäft mit Pkw, von der A-Klasse über die C- und E-Klasse bis zu S-Klasse, AMG und Maybach. Hier entscheidet sich, ob Mercedes ein gutes oder ein schlechtes Jahr hat.
  • Mercedes-Benz Vans: Transporter wie Sprinter und Vito. Weniger glamourös, aber im Moment die profitabelste Sparte.
  • Mercedes-Benz Mobility (Financial Services): Leasing und Finanzierung. Sie bringt verlässliche Erträge und bindet Kunden an die Marke.

Dazu kommt eine Beteiligung von 34,8 Prozent an Daimler Truck. Im Juli 2026 hat Mercedes einen kleinen Teil davon für rund 0,6 Milliarden Euro verkauft. Diese Beteiligung ist eine stille Reserve, die im Kurs oft untergeht.

2025: Das Jahr, in dem der Gewinn halbiert wurde

Um die heutige Lage zu verstehen, muss man auf 2025 schauen. Das Jahr war für Mercedes hart:

Kennzahl20252024Veränderung
Umsatz132,2 Mrd. €145,6 Mrd. €−9 %
Bereinigtes EBIT8,2 Mrd. €13,7 Mrd. €−40 %
Konzernergebnis5,3 Mrd. €10,4 Mrd. €−49 %
Ergebnis je Aktie5,34 €10,19 €−48 %
Free Cashflow Industrie5,4 Mrd. €9,2 Mrd. €−41 %

Der Gewinn hat sich praktisch halbiert. Die Dividende sank dagegen nur um knapp 19 Prozent auf 3,50 Euro. Mercedes hat also bewusst einen größeren Teil des Gewinns ausgeschüttet als früher: Die Quote stieg auf 66 Prozent. Das ist ein Zeichen, dass der Vorstand die Aktionäre bei Laune halten will. Es heißt aber auch, dass der Puffer kleiner geworden ist.

2026: Kosten runter, Gewinn stabil, Umsatz schwach

Das zweite Quartal 2026 zeigt ein gemischtes Bild. Der Umsatz sinkt weiter, aber das Sparprogramm wirkt:

Q2 2026Wertggü. Vorjahr
Umsatz32,1 Mrd. €−3,3 %
EBIT (berichtet)1,55 Mrd. €+21,5 %
Konzernergebnis1,09 Mrd. €+13,5 %
Ergebnis je Aktie1,14 €+20 %
Umsatzrendite Cars (bereinigt)4,0 %Vorjahr 5,1 %
Umsatzrendite Vans (bereinigt)10,2 %–
Free Cashflow Industrie1,1 Mrd. €Vorjahr 1,87 Mrd. €

Was mir auffällt: Mercedes spart konsequent. Die Verwaltungskosten sanken im zweiten Quartal um 14 Prozent, die Ausgaben für Forschung und Entwicklung um 12 Prozent. Die Fixkosten liegen laut Unternehmen rund 25 Prozent unter dem Niveau von 2019.

Gleichzeitig ist das Pkw-Geschäft schwach. Die Marge von 4 Prozent liegt zwar in der Zielspanne von 3 bis 5 Prozent, aber diese Spanne ist schon deutlich niedriger als in den Rekordjahren, als Mercedes zweistellige Margen bei Pkw erzielte. Berichtet blieben im Pkw-Geschäft sogar nur 49 Millionen Euro übrig, weil Mercedes rund 700 Millionen Euro auf seine China-Beteiligungen abschreiben musste.

Das größte Problem: China

Wenn man nur eine Zahl zu Mercedes kennen muss, dann diese: Im dritten Quartal 2026 hat Mercedes in China 31 Prozent weniger Autos verkauft als ein Jahr zuvor.

Pkw-AbsatzQ3 2026ggü. Q3 2025Jan.–Sep. 2026
Weltweit407.200−8 %−7 %
China86.800−31 %−29 %
Europa168.700+5 %+5 %
davon Deutschland58.300+13 %+9 %
USA75.300+6 %+12 %
Top-End (S-Klasse, AMG, Maybach …)53.900−21 %−12 %
Vollelektrisch (BEV)68.400+61 %+40 %
Quelle: Mercedes-Benz Group, vorläufige Absatzzahlen vom 7. Oktober 2026.

China war über Jahre der wichtigste Einzelmarkt und vor allem der Markt für die teuren Modelle mit den höchsten Margen. Genau dort bricht es jetzt weg. Der Anteil Chinas am Pkw-Absatz ist in den ersten neun Monaten von rund 31 auf etwa 24 Prozent gefallen.

Die Gründe sind nicht vorübergehend: Chinesische Hersteller wie BYD, Nio oder Xiaomi bauen inzwischen Elektroautos, die technisch mithalten und deutlich günstiger sind. Viele chinesische Käufer sehen keinen Grund mehr, für einen Stern auf der Haube viel mehr zu zahlen. Dazu kommt eine schwächere Konsumlaune im Land. Ich gehe nicht davon aus, dass Mercedes die alten China-Zahlen in absehbarer Zeit wieder erreicht.

Die Lichtblicke

Es ist aber nicht alles schlecht. Außerhalb von China läuft es sogar ordentlich:

  • Europa und USA wachsen: In Deutschland lag der Absatz im dritten Quartal 13 Prozent über dem Vorjahr, in den USA 6 Prozent.
  • Elektroautos ziehen an: Mit 68.400 vollelektrischen Pkw hat Mercedes im dritten Quartal einen Rekord aufgestellt. Inzwischen ist jeder sechste neue Mercedes ein reines E-Auto. Die Prognose für den Anteil der elektrifizierten Autos wurde auf 23 bis 25 Prozent angehoben.
  • Vans sind eine Ertragsperle: Mit über 10 Prozent Umsatzrendite verdient die Transporter-Sparte im Moment mehr als doppelt so viel pro Euro Umsatz wie das Pkw-Geschäft.
  • Financial Services legen zu: Das bereinigte EBIT der Finanzsparte stieg im zweiten Quartal um 70 Prozent. Die Prognose für die Eigenkapitalrendite wurde auf 12 bis 14 Prozent erhöht.
  • Neue Modelle: Mercedes steckt mitten in seiner größten Modelloffensive mit über 40 neuen Fahrzeugen bis 2027, darunter der neue CLA und eine elektrische C-Klasse.

Die Bilanz: 30 Milliarden Euro auf der hohen Kante

Das vielleicht stärkste Argument für Mercedes steht in der Bilanz. Das Industriegeschäft hatte Ende Juni eine Netto-Liquidität von 30,4 Milliarden Euro. Das heißt: Nach Abzug aller Schulden bleiben über 30 Milliarden Euro Cash übrig.

Zum Vergleich: Bei einem Kurs von rund 41 Euro ist das ganze Unternehmen an der Börse nur noch etwa 40 Milliarden Euro wert. Ein großer Teil des Börsenwerts ist also durch Bargeld gedeckt, und die Daimler-Truck-Beteiligung kommt noch obendrauf. Das ist der Grund, warum viele Analysten die Aktie für unterbewertet halten. Jefferies stuft sie zum Beispiel mit „Kaufen“ und einem Kursziel von 52 Euro ein.

Der Haken: Dieses Geld liegt nicht einfach herum. Mercedes braucht es für den teuren Umbau zur Elektromobilität, für Software und für neue Werke. Und der Markt traut den Gewinnen der Zukunft offenbar nicht.

Wie sicher ist die Dividende?

Für uns Dividendeninvestoren ist das die wichtigste Frage. Ich rechne es einmal grob durch:

  • Die Dividende von 3,50 Euro kostet Mercedes bei rund einer Milliarde Aktien etwa 3,5 Milliarden Euro im Jahr.
  • Dazu kommt das laufende Aktienrückkaufprogramm, aus dem für 2026 noch bis zu 1,7 Milliarden Euro übrig waren.
  • Der industrielle Free Cashflow lag 2025 bei 5,4 Milliarden Euro und soll 2026 leicht darunter liegen.

Dividende und Rückkäufe zusammen verbrauchen also ungefähr den gesamten freien Cashflow. Mercedes hat selbst angekündigt, den verfügbaren Free Cashflow für Dividenden und Rückkäufe zu nutzen. Das funktioniert, solange der Cashflow hält. Sinkt er weiter, wird der Vorstand eher die Rückkäufe drosseln als die Dividende. Aber eine dritte Kürzung in Folge halte ich für 2027 durchaus für möglich, wenn das Pkw-Geschäft nicht wieder anzieht.

Die gute Nachricht: Dank der hohen Netto-Liquidität muss Mercedes die Dividende nicht streichen, selbst wenn ein Jahr schlecht läuft. Ein Totalausfall wie 2020, als die Dividende auf 0,90 Euro fiel, ist aus heutiger Sicht unwahrscheinlich. Mit 3,50 Euro als fester Untergrenze würde ich trotzdem nicht rechnen.

Chancen und Risiken im Überblick

Chancen

  • Sehr niedrige Bewertung mit einem KGV unter 8
  • Über 30 Milliarden Euro Netto-Liquidität plus Beteiligung an Daimler Truck
  • Sparprogramm wirkt bereits sichtbar
  • Starke Vans- und Finanzsparte
  • Neue Modelle und wachsender E-Auto-Absatz in Europa und den USA

Risiken

  • Dauerhafter Absatzeinbruch in China, vor allem bei den margenstarken Luxusmodellen
  • Zölle und Handelskonflikte, besonders mit den USA
  • Niedrigere Margen bei Elektroautos
  • Zyklische Branche: Die Dividende folgt dem Gewinn, auch nach unten
  • Hohe Ausschüttungsquote von 66 Prozent lässt wenig Puffer

Mein Fazit

Mercedes-Benz ist kein schlechtes Unternehmen. Die Bilanz ist stark, die Kosten sinken und außerhalb von China läuft das Geschäft ordentlich. Die Aktie ist objektiv günstig bewertet.

Als klassische Dividendenaktie für ruhige Nächte sehe ich Mercedes aber nicht. Die Dividende ist zwei Jahre in Folge gesunken und hängt direkt am Gewinn einer zyklischen Branche, die gerade einen großen Umbruch erlebt. Die hohe Rendite ist vor allem eine Folge des gefallenen Kurses, nicht einer wachsenden Ausschüttung.

Wer Mercedes kauft, setzt auf eine Wende: dass die neuen Modelle ziehen, China sich stabilisiert und die hohe Liquidität irgendwann den Aktionären zugutekommt. Das kann aufgehen. Ich würde Mercedes aber höchstens als kleine Beimischung sehen und nicht als Fundament eines Dividendendepots. Darum landet Mercedes in meinem Dividenden-Score auch nur bei 77 von 100 Punkten.

Mein nächster Termin im Kalender: Am 28. Oktober 2026 legt Mercedes die Zahlen für das dritte Quartal vor. Dann sehen wir, wie stark der China-Einbruch auf den Gewinn durchschlägt und ob der Free Cashflow hält.

Und du? Hast du Mercedes im Depot, oder ist dir das Risiko zu hoch? Schreib es mir in die Kommentare. 👇

Passend dazu

Weiter vergleichen

96 Aktien mit über 4 % Rendite im Check

Welche hohen Dividenden sind solide, und welche sind Fallen?

Zur Übersicht →

Alle Zahltermine findest du im DAX-Dividendenkalender, den Vergleich mit den anderen DAX-Werten in meinem Dividenden-Score für den DAX, und was Mercedes für dein Depot bedeuten würde, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, Stand 20. Oktober 2026. Maßgeblich sind die Veröffentlichungen der Mercedes-Benz Group AG.

Vom Bäcker zum Dividendeninvestor: 5 Dinge, die ich gern früher gewusst hätte

Grafik: Vom Bäcker zum Dividendeninvestor – 5 Dinge, die ich gern früher gewusst hätte

Ich habe Bäcker gelernt. Um 3 Uhr aufstehen, Teig ansetzen, warten. 🥖

2009 habe ich dann meine erste Aktie gekauft – ohne Plan und ohne Ahnung. Heute, 17 Jahre später, weiß ich: Die Backstube hat mir mehr über die Börse beigebracht als jedes Finanzbuch.

Hier sind 5 Dinge, die ich gern früher gewusst hätte.

1. Guter Teig braucht Zeit

Sauerteig kannst du nicht hetzen – und dein Depot auch nicht. Der Zinseszins wirkt erst richtig nach Jahren. Wer nach sechs Monaten enttäuscht ist, hat den Ofen zu früh ausgeschaltet.

2. Nicht ständig den Ofen aufmachen

Wer dauernd reinschaut, dem fällt der Kuchen zusammen. Wer täglich ins Depot schaut, verkauft im falschen Moment. Ruhe ist an der Börse eine unterschätzte Zutat.

3. Ein Rezept, das funktioniert, bleibt

Ich habe zu oft Strategien gewechselt: mal P2P-Kredite, mal Einzelaktien, mal irgendein Trend. Heute weiß ich: Beständigkeit schlägt Aktionismus.

4. Kleine Mengen, jeden Tag

Kein Bäcker backt einmal im Jahr. Ein Sparplan mit 50 € im Monat schlägt den „perfekten Einstiegszeitpunkt“, auf den du ewig wartest.

5. Die Dividende ist das frische Brötchen

Kurse schwanken, aber eine Dividende landet echt auf dem Konto. Genau dieses Gefühl hat mich motiviert, all die Jahre dranzubleiben.

Und du?

Welchen Beruf hast du gelernt – und was hat er dir übers Geld beigebracht? Schreib es mir in die Kommentare, ich lese alles. 👇

Hinweis: Dieser Beitrag gibt meine persönlichen Erfahrungen wieder und ist keine Anlageberatung.

Neu: Der Dividenden-Check mit über 6.000 Aktien – bewerte wie Buffett, Graham oder Kostolany

Ist meine Aktie günstig – oder zahle ich zu viel? Diese Frage stelle ich mir vor jedem Kauf. Die ehrliche Antwort: Es kommt darauf an, wie man rechnet. Warren Buffett schaut auf die künftigen Cashflows, Benjamin Graham auf die Substanz, Peter Lynch auf das Wachstum. Deshalb habe ich meinen Dividenden-Check komplett neu gebaut – und ihn deutlich größer gemacht.

Was ist neu?

  • Über 6.000 Dividendenaktien statt 533: aus den USA, Kanada, Großbritannien, Deutschland und 14 weiteren europäischen Ländern, Japan und Australien.
  • 11 Bewertungsmethoden, einzeln an- und abwählbar: Du entscheidest, welche Methoden in den fairen Wert einfließen.
  • Investoren-Profile: Ein Klick, und du siehst die Aktie so, wie Warren Buffett, Benjamin Graham, Ken Fisher, Peter Lynch oder André Kostolany sie bewerten würden.
  • Qualitäts-Check nach Buffett und Graham: Eigenkapitalrendite, Verschuldung, KGV × KBV, Dividendenserie und Ausschüttungsquote auf einen Blick.
  • Chartanalyse: 200- und 50-Tage-Linie, RSI, 52-Wochen-Spanne und Momentum.
  • Kurzbeschreibung zu jedem Unternehmen und ein Filter nach Ländern in der Rangliste.

Die 11 Methoden im Überblick

Multiplikatoren – der schnelle Blick

  • KGV (Kurs-Gewinn-Verhältnis): der Klassiker. Gewinn je Aktie mal einem fairen KGV, das du selbst einstellst.
  • KBV (Kurs-Buchwert-Verhältnis): misst die Substanz – besonders aussagekräftig bei Banken, Versicherern und Industrie.
  • Graham-Zahl: Benjamin Grahams Obergrenze, bei der KGV mal KBV höchstens 22,5 ergibt.
  • KUV (Kurs-Umsatz-Verhältnis): bekannt gemacht von Ken Fisher, weil Umsätze stabiler sind als Gewinne.
  • KCV (Kurs-Cashflow-Verhältnis): Cashflow lässt sich schwerer schönrechnen als der Gewinn.
  • PEG: Peter Lynchs Idee – das KGV im Verhältnis zum Wachstum. Ein Unternehmen, das um 15 % im Jahr wächst, darf ein KGV von 15 haben.

Barwertverfahren – was ist die Zukunft heute wert?

  • DCF-Verfahren: zinst alle künftigen freien Cashflows auf heute ab. So denkt Buffett über den „inneren Wert“.
  • Dividendenmodell nach Gordon: bewertet die Aktie rein über ihre künftigen Dividenden – für uns Dividendenanleger besonders spannend.

Substanzwertverfahren – was steckt drin?

  • Substanzwert: das materielle Eigenkapital je Aktie, ohne Firmenwerte und Markenrechte.
  • Liquidationswert: Grahams „Net-Net“ – Umlaufvermögen minus alle Schulden. Bei den meisten Firmen negativ, aber wenn nicht, wird es interessant.

Dazu kommt als elfte Methode das Kursziel der Analysten. Der faire Wert ist der Durchschnitt der Methoden, die du auswählst – und deine Auswahl gilt auch für die Rangliste.

Und die Chartanalyse?

Die technische Analyse ignoriert Bilanzen und schaut nur auf Kurse: Liegt die Aktie über der 200-Tage-Linie? Ist sie überkauft oder überverkauft? Der Check liest diese Signale auf zwei Arten – einmal als Trendfolger („der Trend ist dein Freund“) und einmal antizyklisch im Sinne von André Kostolany: Kaufen, wenn die Stimmung schlecht ist und die „Zittrigen“ verkaufen, vorsichtig sein, wenn alle euphorisch sind.

Ein Beispiel: Toyota

Toyota bekommt im Dividenden-Score starke 88 von 100 Punkten. Nach der KGV-Methode und der Graham-Zahl liegt der faire Wert rund 60 % über dem Kurs, das Dividendenmodell sieht die Aktie dagegen 14 % zu teuer. Genau das ist der Punkt: Jede Methode hat blinde Flecken. Je mehr Methoden in dieselbe Richtung zeigen, desto belastbarer ist die Einschätzung.

Spannend auch: Coca-Cola wirkt nach KGV und DCF teuer – und trotzdem hält Buffett die Aktie seit 1988. Qualität, Marke und Burggraben stehen in keiner Formel. Darum gibt es zusätzlich den Qualitäts-Check.

So nutzt du den Check

  1. Aktie suchen – per Name oder Ticker, zum Beispiel Allianz, Nestlé oder 7203.T für Toyota.
  2. Dividenden-Score und Kennzahlen ansehen.
  3. Ein Investoren-Profil anklicken oder die Methoden selbst zusammenstellen.
  4. Regler für Zielrendite, faires KGV oder Wachstum nach deinen eigenen Annahmen verschieben.
  5. In der Rangliste nach Land, Sektor und Mindestrendite filtern.

Welche Aktie soll ich als Nächstes durch den Check jagen? Schreib sie mir in die Kommentare – und sag mir gern, welche Methode du am liebsten nutzt.

Daten: Yahoo Finance, Stand 15.10.2026. Die Daten werden nicht live aktualisiert und können Fehler enthalten. Keine Anlageberatung: Score, fairer Wert und Chartsignale sind vereinfachte Rechenmodelle und keine Empfehlung zum Kauf oder Verkauf von Wertpapieren. Die Investoren-Profile sind meine Interpretation bekannter Anlagestrategien.

DAX-Dividenden 2026: Rekord mit 55,5 Milliarden Euro – diese Konzerne zahlen am meisten

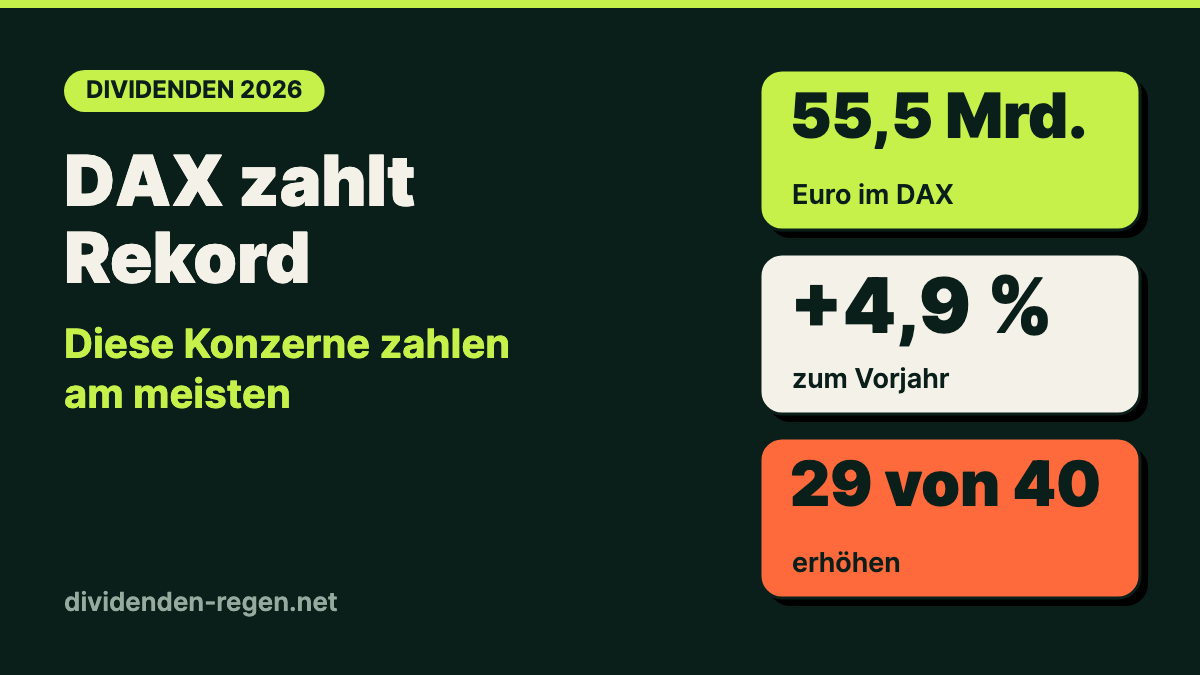
Der DAX hat 2026 ein neues Dividenden-Rekordjahr hingelegt: Zusammen schütten die 40 Konzerne rund 55,5 Milliarden Euro an ihre Aktionäre aus. Das zeigt die Dividendenstudie 2026 der Deutschen Schutzvereinigung für Wertpapierbesitz (DSW). Doch hinter der Rekordzahl steckt ein geteiltes Bild.

Die Zahlen auf einen Blick

  • Ausschüttung DAX 2026: 55,5 Mrd. € (Vorjahr 52,9 Mrd. €, ein Plus von 4,9 %)
  • Erhöhungen: 29 von 40 Konzernen heben ihre Dividende je Aktie an
  • Kürzungen: vier Unternehmen, drei davon aus der Autobranche
  • DAX, MDAX und SDAX zusammen: 65,0 Mrd. €, ebenfalls ein Rekord

Die Top 5 der größten Dividendenzahler

PlatzUnternehmenAusschüttung 2026
1Allianz6,5 Mrd. €
2Deutsche Telekom4,8 Mrd. €
3Siemens4,2 Mrd. €
4Mercedes-Benz3,3 Mrd. €
5Münchener Rück3,1 Mrd. €
Gesamte Dividendenzahlung 2026. Quelle: DSW-Dividendenstudie 2026.

Auffällig: Mercedes-Benz bleibt trotz Kürzung unter den größten Zahlern – weil der Konzern so groß ist. Das zeigt, dass die absolute Summe wenig über die Qualität einer Dividende aussagt.

Die Verlierer: die Autobauer

Laut DSW kürzen Volkswagen (−17 %), Mercedes-Benz (−19 %) und Porsche (−56 %) ihre Dividende je Aktie. Nur BMW hebt leicht an. Die Gründe kennt jeder, der die Branche verfolgt: Absatzeinbruch in China, teurer Umstieg auf Elektroautos und Zölle. Was das für die Mercedes-Dividende bedeutet, habe ich in meiner großen Mercedes-Analyse aufgeschrieben.

Die zweite Reihe schwächelt

Während der DAX feiert, zahlen kleinere Unternehmen weniger aus. Der MDAX kommt auf 7,8 Mrd. € (−2,2 %) mit zehn Kürzungen und zwei Ausfällen, der SDAX auf 1,8 Mrd. € (−1,6 %). Im SDAX streichen vier Firmen ihre Dividende sogar ganz. Über alle 543 untersuchten Emittenten sinkt die Ausschüttung leicht auf 67,2 Mrd. €.

Meine Einordnung

Für uns Dividendenanleger ist die Rekordzahl eine gute Nachricht: Die großen deutschen Konzerne verdienen genug, um ihre Aktionäre zu beteiligen, und die Mehrheit erhöht sogar. Gleichzeitig zeigen die Autobauer, wie schnell eine scheinbar sichere Dividende schrumpfen kann. Ich achte deshalb mehr auf Konzerne, die Jahr für Jahr verlässlich erhöhen – wie die Allianz – als auf die höchste Rendite. Welche Warnsignale ich dabei prüfe, steht in meinem Beitrag Dividendenfalle erkennen.

Und du? Welcher der Top-5-Zahler liegt in deinem Depot? Schreib es mir in die Kommentare.

Weiter vergleichen

Alle DAX-Dividendenaktien nach Score

Wer zahlt nicht nur viel, sondern auch verlässlich?

Zur DAX-Übersicht →

Alle Zahltermine findest du im DAX-Dividendenkalender.

Quelle: DSW-Dividendenstudie Deutschland 2026. Keine Anlageberatung, alle Angaben ohne Gewähr.

BASF-Dividende: Was nach der Kürzung auf 2,25 Euro zu erwarten ist

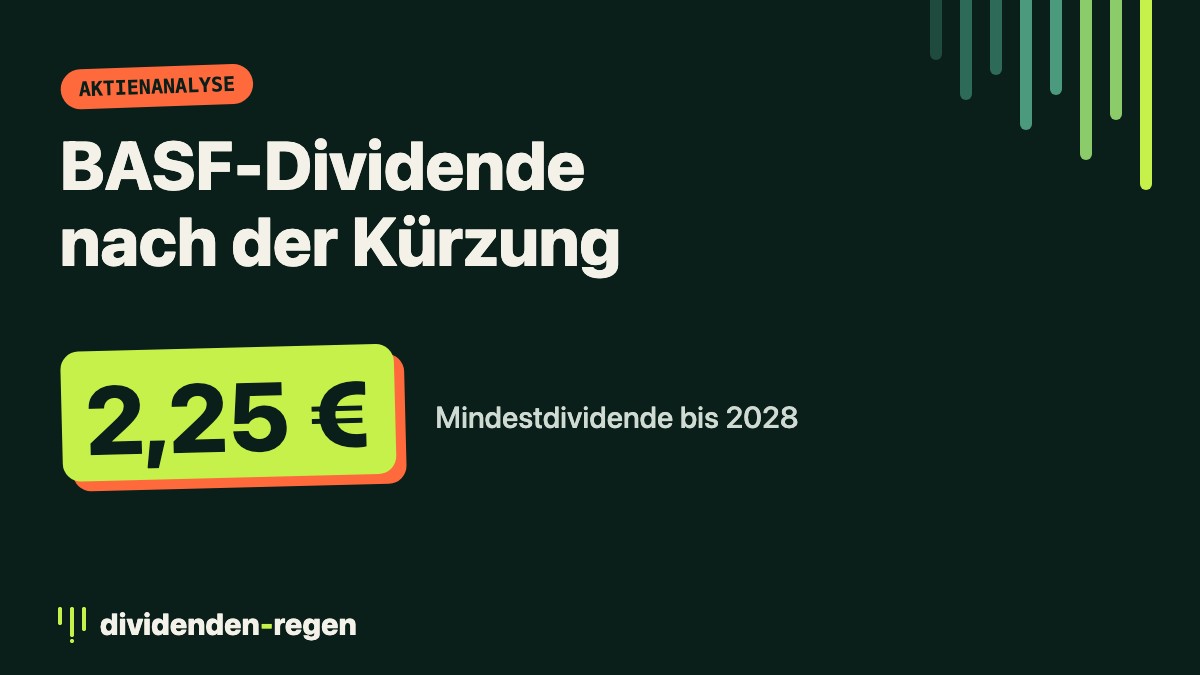
BASF-Dividende 2026: 2,25 Euro je Aktie

Über viele Jahre galt BASF als Musterbeispiel für eine verlässliche Dividende: Jahr für Jahr ein paar Cent mehr, nie eine Kürzung. Das änderte sich 2025, als der Chemiekonzern die Dividende von 3,40 auf 2,25 Euro senkte. In meinem Dividenden-Score für den DAX kommt BASF heute nur noch auf 66 Punkte.

Die Dividende 2026 auf einen Blick

  • Dividende je Aktie: 2,25 Euro (unverändert zum Vorjahr)
  • Hauptversammlung: 30. April 2026
  • Ex-Tag: 4. Mai 2026, Zahltag: 6. Mai 2026
  • Dividendenrendite: rund 4,4 Prozent (Stand Oktober 2026)
  • Zusage: mindestens 2,25 Euro je Aktie pro Jahr bis 2028

Die Dividendenhistorie seit 2015

ZahlungsjahrDividende je AktieVeränderung
20152,80 €–
20162,90 €+3,6 %
20173,00 €+3,4 %
20183,10 €+3,3 %
20193,20 €+3,2 %
20203,30 €+3,1 %
20213,30 €±0 %
20223,40 €+3,0 %
20233,40 €±0 %
20243,40 €±0 %
20252,25 €−33,8 %
20262,25 €±0 %
Ausgezahlt jeweils im Frühjahr für das vorangegangene Geschäftsjahr. Quelle: BASF Investor Relations.

Interessant ist der Verlauf vor der Kürzung: Schon ab 2022 stagnierte die Dividende bei 3,40 Euro, obwohl die Gewinne bereits deutlich gefallen waren. BASF hat die Ausschüttung damals länger gehalten, als es das Geschäft eigentlich hergab. Für Anleger ist das ein wichtiges Warnsignal: Eine Dividende, die jahrelang nicht mehr steigt, während die Gewinne sinken, ist oft der Vorbote einer Kürzung.

Die neue Dividendenpolitik

Seit 2025 verfolgt BASF ein neues Modell: Für die Jahre 2025 bis 2028 will der Konzern mindestens 12 Milliarden Euro an die Aktionäre zurückgeben. Davon sollen rund 8 Milliarden Euro über die Dividende von mindestens 2,25 Euro je Aktie fließen, der Rest über Aktienrückkäufe. Die 2,25 Euro sind damit vorerst die Untergrenze.

Die Kennzahlen aus meinem Dividenden-Check

Dividenden-Score66 von 100
Dividendenrendite4,39 %
Ausschüttungsquote35 %
Dividendenwachstum−9,8 % p. a.
KGV18,5
Stand: 14. Oktober 2026.

Die Risiken

  • Energiekosten: Der Stammsitz Ludwigshafen braucht riesige Mengen Gas. Hohe Energiepreise in Europa belasten BASF stärker als Wettbewerber in den USA oder im Nahen Osten.
  • Konjunktur: Chemie steckt in fast allen Produkten. Schwächelt die Industrie, etwa die Autobranche, sinkt die Nachfrage sofort.
  • Umbau: BASF baut Anlagen in Deutschland ab und investiert stark in China. Ob sich das auszahlt, wird sich erst in einigen Jahren zeigen.

Mein Fazit

Nach der Kürzung ist die Dividende von BASF solider abgesichert als vorher: Die Ausschüttungsquote liegt bei nur noch 35 Prozent, und es gibt eine klare Mindestzusage bis 2028. Ein Dividendenwachstumswert ist BASF damit aber vorerst nicht mehr. Wer auf steigende Ausschüttungen setzt, findet im DAX bessere Kandidaten. Wer eine stabile Rendite von gut 4 Prozent sucht und an eine Erholung der Chemie glaubt, kann BASF genauer prüfen.

Weiter vergleichen

Alle 39 DAX-Dividendenaktien nach Score

Welche DAX-Werte ihre Dividende gerade kräftig erhöhen.

Zur DAX-Übersicht →

Alle Termine findest du im DAX-Dividendenkalender, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der BASF SE.

Mercedes-Benz-Dividende: Hohe Rendite, aber sinkende Ausschüttung

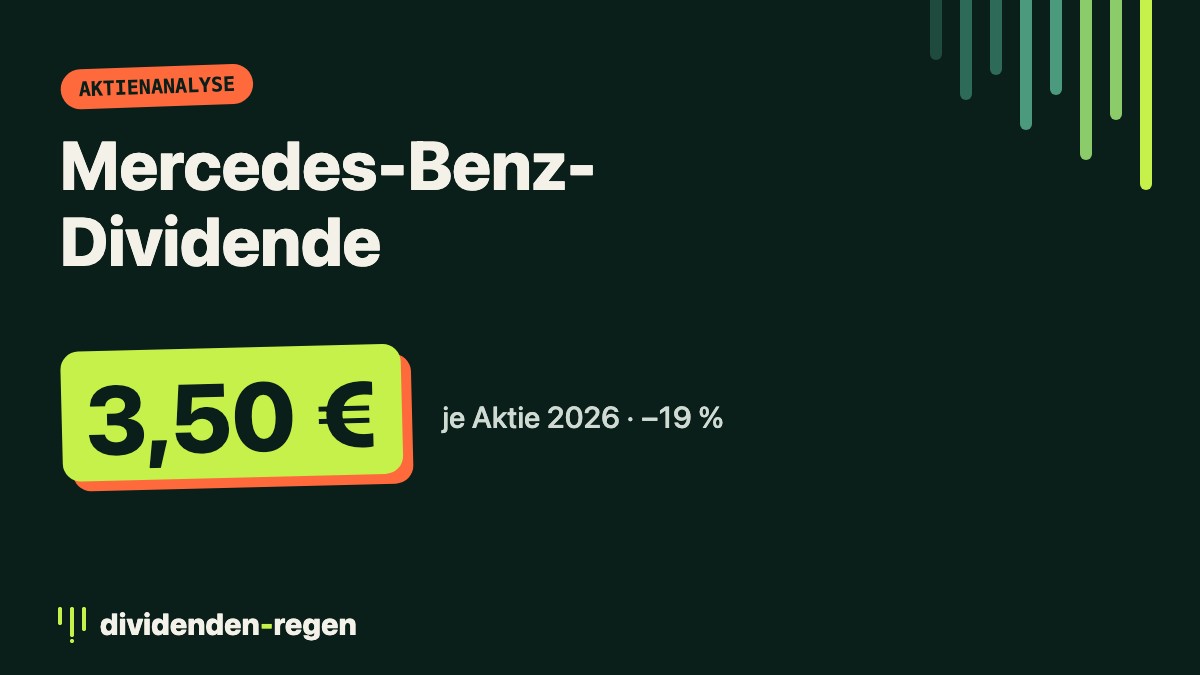
Mercedes-Benz-Dividende 2026: 3,50 Euro je Aktie

Mit knapp 9 Prozent hat Mercedes-Benz die höchste Dividendenrendite im DAX. Auf den ersten Blick ein Traum für Dividendenanleger. In meinem Dividenden-Score für den DAX landet der Autobauer trotzdem nur bei 77 Punkten, hinter Werten mit halb so hoher Rendite. Hier zeige ich, warum.

Die Dividende 2026 auf einen Blick

  • Dividende je Aktie: 3,50 Euro (Vorjahr 4,30 Euro, ein Minus von knapp 19 Prozent)
  • Hauptversammlung: 16. April 2026
  • Ex-Tag: 17. April 2026, Zahltag: 21. April 2026
  • Dividendenrendite: knapp 9 Prozent (Stand Oktober 2026)

Die Dividendenhistorie seit 2017

ZahlungsjahrDividende je AktieVeränderung
20173,25 €–
20183,65 €+12,3 %
20193,25 €−11,0 %
20200,90 €−72,3 %
20211,35 €+50,0 %
20225,00 €+270,4 %
20235,20 €+4,0 %
20245,30 €+1,9 %
20254,30 €−18,9 %
20263,50 €−18,6 %
Ausgezahlt jeweils im Frühjahr für das vorangegangene Geschäftsjahr. Bis 2021 als Daimler AG.

Die Tabelle zeigt das Grundproblem: Die Dividende von Mercedes-Benz folgt eng dem Gewinn, und der schwankt in der Autoindustrie stark. Im Corona-Jahr 2020 brach sie um über 70 Prozent ein. Nach den Rekordjahren 2021 bis 2023, als knappe Chips und hohe Preise die Margen in die Höhe trieben, sinkt sie seit 2025 wieder. Ende 2021 hat der Konzern außerdem sein Lkw-Geschäft als Daimler Truck abgespalten, deshalb sind die Jahre davor nur eingeschränkt vergleichbar.

Die Kennzahlen aus meinem Dividenden-Check

Dividenden-Score77 von 100
Dividendenrendite8,91 %
Ausschüttungsquote66 %
KGV6,5
Stand: 14. Oktober 2026.

Warum die Rendite so hoch ist

Eine Rendite von fast 9 Prozent bei einem KGV von 6,5 heißt: Die Börse traut den aktuellen Gewinnen nicht. Die Gründe kennt jeder, der die Autobranche verfolgt:

  • China: Der wichtigste Einzelmarkt für Mercedes ist hart umkämpft, chinesische Hersteller setzen den deutschen Premiummarken stark zu.
  • Elektro-Umstieg: Neue Plattformen und Batteriefabriken kosten Milliarden, während die Margen bei Elektroautos bisher niedriger sind.
  • Zölle und Handelskonflikte: Mercedes exportiert viel, unter anderem in die USA. Höhere Zölle drücken direkt auf den Gewinn.

Mein Fazit

Mercedes-Benz ist ein Lehrbuchbeispiel dafür, warum ich nicht nach der höchsten Rendite sortiere. Die Dividende ist hoch, aber sie ist in den letzten zwei Jahren gesunken und hängt stark an einer zyklischen Branche. Wer hier kauft, sollte nicht mit 3,50 Euro als Untergrenze rechnen. Mehr zum Thema in meiner Übersicht Hohe Dividende oder Dividendenfalle?

Mehr als nur die Dividende: Wie es um China, Cashflow, Bilanz und Bewertung steht, liest du in meiner großen Analyse zur Mercedes-Benz-Aktie.

Weiter vergleichen

96 Aktien mit über 4 % Rendite im Check

Welche hohen Dividenden sind solide, und welche sind Fallen?

Zur Übersicht →

Alle Termine findest du im DAX-Dividendenkalender, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Mercedes-Benz Group AG.

Deutsche-Telekom-Dividende: Historie, Rendite und Ausblick

Deutsche-Telekom-Dividende 2026: 1 Euro je Aktie

Die Deutsche Telekom ist die Volksaktie schlechthin, und viele Anleger halten sie vor allem wegen der Dividende. 2026 hat der Konzern erstmals einen vollen Euro je Aktie ausgeschüttet. In meinem Dividenden-Score für den DAX kommt die Telekom auf 85 von 100 Punkten.

Die Dividende 2026 auf einen Blick

  • Dividende je Aktie: 1,00 Euro (Vorjahr 0,90 Euro, ein Plus von gut 11 Prozent)
  • Hauptversammlung: 1. April 2026
  • Ex-Tag: 2. April 2026, Zahltag: 8. April 2026
  • Dividendenrendite: rund 4 Prozent (Stand Oktober 2026)
  • Nächste Hauptversammlung: 14. April 2027

Die Dividendenhistorie seit 2015

ZahlungsjahrDividende je AktieVeränderung
20150,50 €–
20160,55 €+10,0 %
20170,60 €+9,1 %
20180,65 €+8,3 %
20190,70 €+7,7 %
20200,60 €−14,3 %
20210,60 €±0 %
20220,64 €+6,7 %
20230,70 €+9,4 %
20240,77 €+10,0 %
20250,90 €+16,9 %
20261,00 €+11,1 %
Ausgezahlt jeweils im Frühjahr für das vorangegangene Geschäftsjahr.

Die Telekom hat ihre Dividende in elf Jahren verdoppelt. Es gab aber auch einen Rückschritt: 2020 sank die Dividende von 0,70 auf 0,60 Euro, weil der Konzern Geld für die Fusion seiner US-Tochter T-Mobile US mit Sprint und den Netzausbau brauchte. Seitdem steigt sie wieder Jahr für Jahr und hat das alte Niveau längst übertroffen.

Die Kennzahlen aus meinem Dividenden-Check

Dividenden-Score85 von 100
Dividendenrendite4,00 %
Ausschüttungsquote80 %
Dividendenwachstum10,8 % p. a.
KGV10,2
Stand: 14. Oktober 2026.

Die Ausschüttungsquote von 80 Prozent wirkt hoch. Sie bezieht sich auf den ausgewiesenen Gewinn, den hohe Abschreibungen auf Netze und Frequenzen drücken. Die Telekom selbst richtet ihre Dividende am bereinigten Gewinn je Aktie aus, gemessen daran ist die Quote deutlich niedriger. Ein großer Teil des Gewinns kommt inzwischen von T-Mobile US, die selbst eine Dividende an die Telekom zahlt.

Die Risiken

  • Abhängigkeit von den USA: T-Mobile US ist der Wachstumsmotor. Läuft es dort schlechter oder schwächelt der Dollar, spürt das der ganze Konzern.
  • Investitionsbedarf: Glasfaser- und Mobilfunkausbau verschlingen jedes Jahr Milliarden. Das begrenzt, wie schnell die Dividende steigen kann.
  • Schulden: Die Telekom ist hoch verschuldet. Steigende Zinsen machen die Finanzierung teurer.

Mein Fazit

Die Telekom ist kein Dividendenwunder, aber ein verlässlicher Zahler mit stetigem Wachstum und einem sehr berechenbaren Geschäft. Als einer der ersten DAX-Zahler im Jahr (Anfang April) passt sie gut in ein Depot, das seine Dividenden über mehrere Monate verteilen soll.

Weiter vergleichen

Alle 39 DAX-Dividendenaktien nach Score

Wo steht die Telekom im Vergleich zu Allianz, Münchener Rück und Co.?

Zur DAX-Übersicht →

Alle Termine findest du im DAX-Dividendenkalender, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Deutschen Telekom AG.

Hannover-Rück-Dividende: Historie, Rendite und Ausblick

Hannover-Rück-Dividende 2026: 12,50 Euro je Aktie

Hannover Rück ist der kleinere der beiden großen deutschen Rückversicherer und gehört mehrheitlich zum Talanx-Konzern. In meinem Dividenden-Score für den DAX liegt sie mit 89 Punkten gleichauf mit der Münchener Rück.

Die Dividende 2026 auf einen Blick

  • Dividende je Aktie: 12,50 Euro (Vorjahr 9,00 Euro einschließlich Sonderdividende)
  • Hauptversammlung: 6. Mai 2026
  • Ex-Tag: 7. Mai 2026, Zahltag: 11. Mai 2026
  • Dividendenrendite: rund 4,7 Prozent (Stand Oktober 2026)
  • Nächste Zahlung: voraussichtlich Mai 2027

Die Entwicklung der letzten Jahre

ZahlungsjahrReguläre DividendeSonderdividendeGesamt
20235,00 €1,00 €6,00 €
20246,00 €1,20 €7,20 €
20257,00 €2,00 €9,00 €
202612,50 €–12,50 €
Ausgezahlt jeweils im Mai für das vorangegangene Geschäftsjahr.

Typisch für Hannover Rück war über viele Jahre die Kombination aus regulärer Dividende und Sonderdividende. Die Sonderzahlung gab es immer dann, wenn das Unternehmen mehr Kapital hatte, als es für sein Geschäft brauchte. Für Anleger heißt das: Der reguläre Teil ist die verlässliche Basis, der Sonderteil ein Bonus, mit dem man nicht fest rechnen sollte. 2026 hat Hannover Rück keine Sonderdividende ausgewiesen, aber die Gesamtausschüttung trotzdem um fast 40 Prozent erhöht.

Die Kennzahlen aus meinem Dividenden-Check

Dividenden-Score89 von 100
Dividendenrendite4,68 %
Ausschüttungsquote46 %
Dividendenwachstum21,4 % p. a.
KGV11,4
Stand: 14. Oktober 2026.

Die Risiken

  • Großschäden: Wie jeder Rückversicherer trägt Hannover Rück am Ende die Kosten großer Naturkatastrophen. Ein schweres Schadenjahr kann den Gewinn und damit den Spielraum für die Dividende deutlich verringern.
  • Preiszyklus: Die Preise für Rückversicherung sind zuletzt stark gestiegen. Werden sie wieder günstiger, wächst der Gewinn langsamer.
  • Sonderdividende: Ein Teil der früheren Ausschüttungen war freiwillig und schwankt. Wer die Rendite berechnet, sollte das berücksichtigen.

Mein Fazit

Hannover Rück bietet eine ähnlich starke Kombination wie die Münchener Rück: hohe Rendite, niedrige Ausschüttungsquote und kräftiges Wachstum. Der Unterschied liegt vor allem in der Größe und darin, dass Hannover Rück noch stärker auf das reine Rückversicherungsgeschäft konzentriert ist. Wer beide Werte hält, setzt zweimal auf dieselbe Branche und dieselben Risiken.

Weiter vergleichen

Alle 39 DAX-Dividendenaktien nach Score

Hannover Rück, Münchener Rück und Allianz im direkten Vergleich.

Zur DAX-Übersicht →

Alle Termine findest du im DAX-Dividendenkalender, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Hannover Rück SE.

Münchener-Rück-Dividende: Historie, Rendite und Ausblick

Münchener-Rück-Dividende 2026: 24 Euro je Aktie

Keine DAX-Aktie zahlt eine höhere Dividende je Aktie als die Münchener Rück: 24 Euro gab es im Mai 2026. In meinem Dividenden-Score für den DAX landet der Rückversicherer mit 89 von 100 Punkten weit vorne. Hier schaue ich mir die Dividende genauer an.

Die Dividende 2026 auf einen Blick

  • Dividende je Aktie: 24,00 Euro (Vorjahr 20,00 Euro, ein Plus von 20 Prozent)
  • Hauptversammlung: 29. April 2026
  • Ex-Tag: 30. April 2026, Zahltag: 5. Mai 2026
  • Dividendenrendite: rund 4,5 Prozent (Stand Oktober 2026)
  • Nächste Hauptversammlung: 29. April 2027

Die Dividendenhistorie seit 2015

ZahlungsjahrDividende je AktieVeränderung
20157,75 €–
20168,25 €+6,5 %
20178,60 €+4,2 %
20188,60 €±0 %
20199,25 €+7,6 %
20209,80 €+5,9 %
20219,80 €±0 %
202211,00 €+12,2 %
202311,60 €+5,5 %
202415,00 €+29,3 %
202520,00 €+33,3 %
202624,00 €+20,0 %
Ausgezahlt jeweils im Frühjahr für das vorangegangene Geschäftsjahr.

Die Dividende hat sich seit 2015 mehr als verdreifacht, im Schnitt um knapp 11 Prozent pro Jahr. Auffällig ist das Tempo der letzten drei Jahre: Von 11,60 auf 24 Euro in nur drei Schritten. Grund sind stark gestiegene Gewinne, vor allem weil Rückversicherer nach mehreren teuren Schadenjahren deutlich höhere Preise durchsetzen konnten. Gekürzt wurde in diesem Zeitraum nie, auch nicht im Corona-Jahr.

Die Kennzahlen aus meinem Dividenden-Check

Dividenden-Score89 von 100
Dividendenrendite4,55 %
Ausschüttungsquote44 %
Dividendenwachstum21,5 % p. a.
KGV11,7
Stand: 14. Oktober 2026.

Mit einer Ausschüttungsquote von 44 Prozent zahlt die Münchener Rück weniger als die Hälfte ihres Gewinns aus. Das ist ein komfortabler Puffer für ein Jahr mit hohen Katastrophenschäden. Dazu kommen regelmäßige Aktienrückkäufe, die die Zahl der Aktien verringern.

Die Risiken

  • Großschäden: Erdbeben, Hurrikans oder Überschwemmungen sind das Kerngeschäft eines Rückversicherers. Ein Jahr mit mehreren Großkatastrophen kann den Gewinn stark drücken.
  • Preiszyklus: Nach einigen ruhigen Jahren drängen oft neue Anbieter in den Markt, und die Preise für Rückversicherung sinken wieder. Das bremst dann das Gewinnwachstum.
  • Kapitalanlagen: Ein Crash an den Anleihe- oder Aktienmärkten belastet das Anlageergebnis.

Mein Fazit

Die Münchener Rück kombiniert eine Rendite von rund viereinhalb Prozent mit einem außergewöhnlich starken Dividendenwachstum und einer niedrigen Ausschüttungsquote. Dass die Dividende zuletzt so schnell gestiegen ist, wird sich nicht ewig fortsetzen, aber die Basis ist solide. Wer schon die Allianz oder Hannover Rück im Depot hat, sollte auf das Gewicht der Versicherungswerte achten.

Weiter vergleichen

Alle 39 DAX-Dividendenaktien nach Score

Wie schlägt sich die Münchener Rück im Vergleich zu den anderen DAX-Werten?

Zur DAX-Übersicht →

Alle Termine findest du im DAX-Dividendenkalender, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Münchener Rück.

Allianz-Dividende: Historie, Rendite und was für die Zukunft spricht

Allianz-Dividende 2026: 17,10 Euro je Aktie

Wenn ich meinen Dividenden-Score für den DAX berechne, steht ein Name ganz oben: die Allianz mit 94 von 100 Punkten. Grund genug, mir die Dividende des Versicherers genauer anzusehen.

Die Allianz-Dividende 2026 auf einen Blick

  • Dividende je Aktie: 17,10 Euro (Vorjahr 15,40 Euro, ein Plus von gut 11 Prozent)
  • Hauptversammlung: 7. Mai 2026
  • Ex-Tag: 8. Mai 2026
  • Zahltag: 12. Mai 2026
  • Dividendenrendite: rund 4 Prozent (Stand Oktober 2026)
  • Nächste Zahlung: voraussichtlich Mai 2027 nach der Hauptversammlung

Die Dividendenhistorie seit 2015

ZahlungsjahrDividende je AktieVeränderung
20156,85 €–
20167,30 €+6,6 %
20177,60 €+4,1 %
20188,00 €+5,3 %
20199,00 €+12,5 %
20209,60 €+6,7 %
20219,60 €±0 %
202210,80 €+12,5 %
202311,40 €+5,6 %
202413,80 €+21,1 %
202515,40 €+11,6 %
202617,10 €+11,0 %
Ausgezahlt jeweils im Mai für das vorangegangene Geschäftsjahr.

In elf Jahren hat sich die Dividende damit um das Zweieinhalbfache erhöht, das entspricht einem durchschnittlichen Wachstum von knapp 9 Prozent pro Jahr. In den letzten fünf Jahren lag das Tempo sogar bei rund 12 Prozent jährlich. Bemerkenswert finde ich das Corona-Jahr: 2021 hat die Allianz die Dividende zwar nicht erhöht, aber eben auch nicht gekürzt, während viele andere Unternehmen ihre Ausschüttung gestrichen haben. Die letzte Kürzung liegt über 15 Jahre zurück, in der Finanzkrise.

Kann sich die Allianz das leisten?

Die wichtigste Frage bei jeder Dividende. Meine Kennzahlen aus dem Dividenden-Check:

Dividenden-Score94 von 100
Dividendenrendite4,07 %
Ausschüttungsquote55 %
Dividendenwachstum12,1 % p. a.
KGV13,0
Stand: 14. Oktober 2026, aus meiner Übersicht der DAX-Dividendenaktien.

Eine Ausschüttungsquote von gut der Hälfte des Gewinns lässt genug Puffer für ein schwächeres Jahr. Zusätzlich gibt die Allianz Geld über Aktienrückkäufe an die Aktionäre zurück: 2026 läuft ein Programm über bis zu 2,5 Milliarden Euro. Rückkäufe senken die Zahl der Aktien, sodass sich der Gewinn und damit auch die Dividende auf weniger Anteile verteilen.

Die Risiken, die ich im Blick behalte

  • Naturkatastrophen: Stürme, Überschwemmungen und Waldbrände werden häufiger und teurer. Ein Jahr mit vielen Großschäden kann den Gewinn spürbar drücken.
  • Kapitalmärkte: Versicherer legen die Beiträge ihrer Kunden an. Ein Börsencrash belastet die Kapitalanlagen und das Asset Management, zu dem auch PIMCO gehört.
  • Zinsen: Steigende Zinsen helfen bei der Neuanlage, schnell fallende Zinsen machen es schwerer, Garantien aus Lebensversicherungen zu erwirtschaften.
  • Bewertung: Nach der starken Entwicklung der letzten Jahre ist die Aktie nicht mehr so günstig wie früher. Eine hohe Rendite auf den Kaufpreis gibt es nur, solange die Dividende weiter steigt.

Mein Fazit

Die Allianz verbindet etwas, das selten ist: eine Rendite von rund 4 Prozent, ein zweistelliges Dividendenwachstum und eine Ausschüttungsquote, die noch Luft lässt. Genau diese Kombination bringt sie in meinem Score an die Spitze des DAX. Ob sie ins eigene Depot passt, hängt davon ab, wie viel Versicherungs- und Finanzwerte man schon hält. Wer bereits Münchener Rück oder Hannover Rück besitzt, sollte auf die Gewichtung achten.

Weiter vergleichen

Alle 39 DAX-Dividendenaktien nach Score

Wie schneiden Münchener Rück, Deutsche Telekom oder Mercedes-Benz im Vergleich ab?

Zur DAX-Übersicht →

Wann die anderen DAX-Konzerne zahlen, steht im DAX-Dividendenkalender. Und was 17,10 Euro je Aktie bei deinem Depot bedeuten, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Allianz SE.