
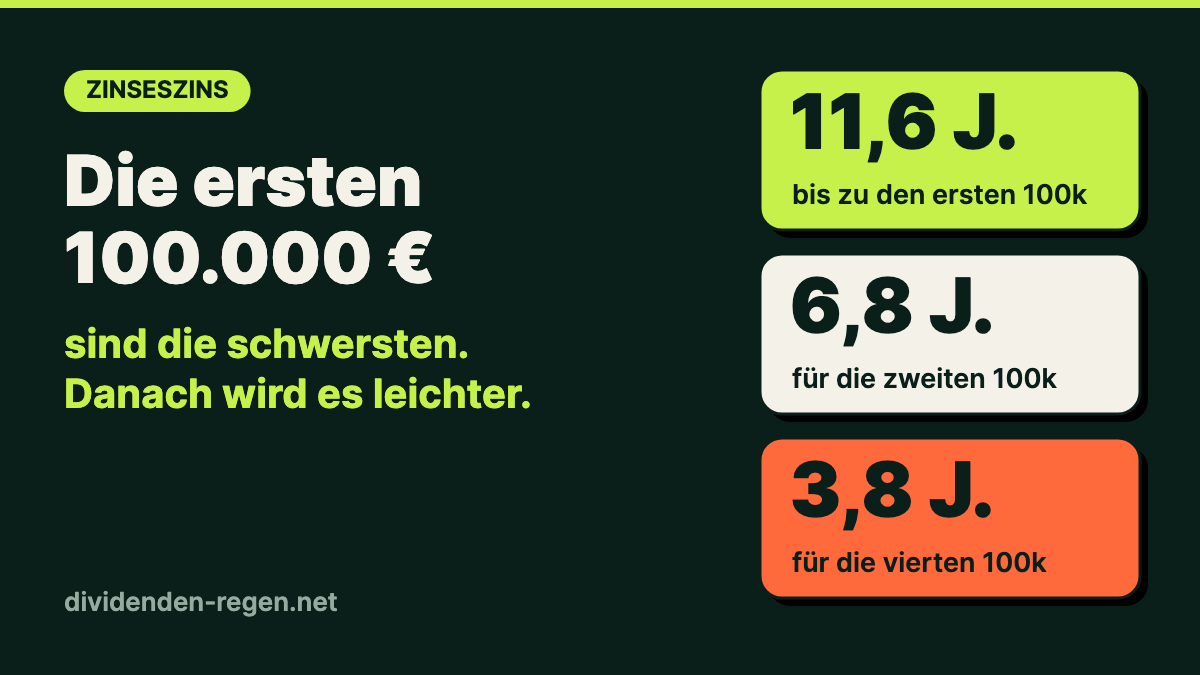
Kennst du das Gefühl? Du sparst jeden Monat, investierst brav – und dein Depot bewegt sich kaum. Nach drei Jahren stehen da vielleicht 20.000 €, und das Ziel scheint ewig weit weg. Charlie Munger soll gesagt haben, die ersten 100.000 € seien die schwersten. Ich habe nachgerechnet: Er hatte recht. Aber die gute Nachricht ist, was danach passiert.
Die Rechnung: 500 € im Monat, 6 % Rendite
Für mein Beispiel lege ich jeden Monat 500 € an und rechne mit 6 % Rendite pro Jahr. Das ist bewusst etwas vorsichtiger als der langfristige Durchschnitt breiter Aktienmärkte. So lange dauert es bis zu jeder weiteren 100.000-€-Marke:
| Etappe | Dauer | Depot erreicht nach |
|---|---|---|
| Die ersten 100.000 € | 11,6 Jahre | 11,6 Jahren |
| Die zweiten 100.000 € | 6,8 Jahre | 18,4 Jahren |
| Die dritten 100.000 € | 4,8 Jahre | 23,2 Jahren |
| Die vierten 100.000 € | 3,8 Jahre | 26,9 Jahren |
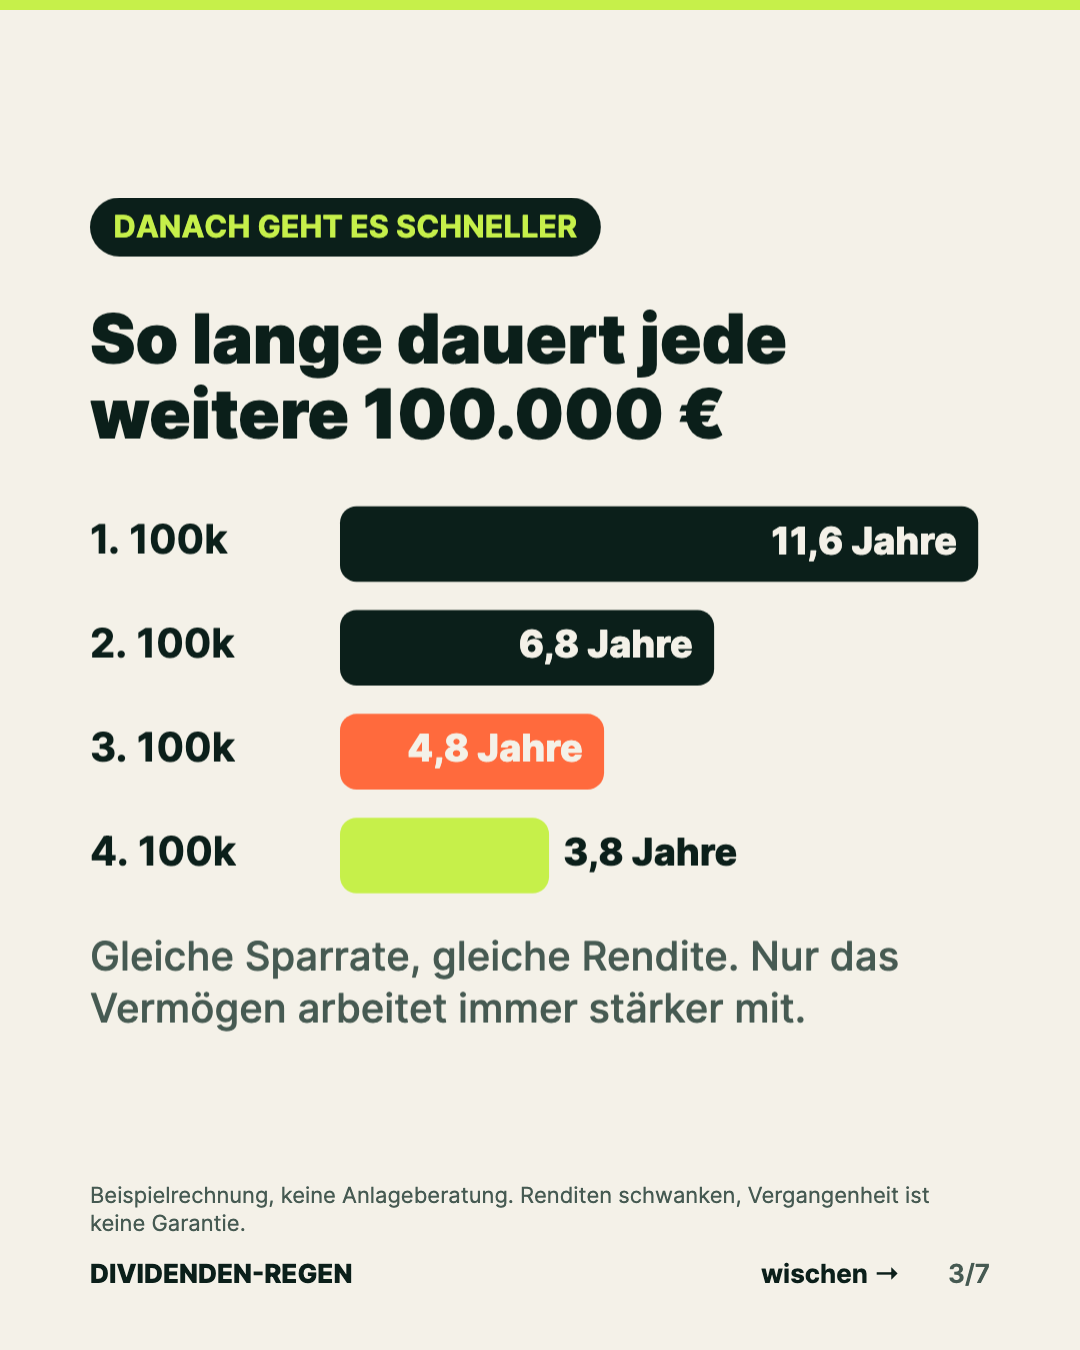
Die Sparrate bleibt immer gleich. Trotzdem schrumpft die Zeit für jede Etappe von fast zwölf auf unter vier Jahre.
Warum ist das so?
Am Anfang kommt fast dein ganzes Vermögen aus deinen eigenen Einzahlungen. Bei 10.000 € im Depot bringen 6 % gerade einmal 600 € im Jahr – das ist ein Monat Sparrate. Die Erträge sind da, aber du merkst sie kaum.
Ab 100.000 € dreht sich das Verhältnis: 6 % bringen jetzt 6.000 € im Jahr. Das ist genauso viel, wie du selbst mit 500 € im Monat einzahlst. Ab hier arbeitet dein Geld genauso hart wie du. Und weil auch die Erträge wieder Erträge bringen, wird der Effekt jedes Jahr stärker. Das ist der Zinseszins.
Zum Vergleich: ohne Rendite
Würdest du die 500 € nur aufs Sparbuch ohne Zinsen legen, bräuchtest du für 100.000 € genau 16,7 Jahre. Mit 6 % Rendite bist du also schon bei der ersten Etappe gut fünf Jahre schneller. Bei den späteren Etappen wird der Abstand riesig: Ohne Rendite würde jede weitere 100.000 € wieder 16,7 Jahre dauern.
Die Zwischenstände: Warum es sich so zäh anfühlt
Schauen wir genauer auf die ersten Jahre. Bei 500 € im Monat und 6 % Rendite erreichst du die einzelnen Marken nach dieser Zeit:
| Depotwert | erreicht nach |
|---|---|
| 10.000 € | 1,7 Jahren |
| 25.000 € | 3,8 Jahren |
| 50.000 € | 6,8 Jahren |
| 100.000 € | 11,6 Jahren |
Für die ersten 50.000 € brauchst du fast sieben Jahre – für die nächsten 50.000 € nur noch knapp fünf. Noch deutlicher wird es, wenn man Einzahlungen und Erträge trennt:
| Nach | Eingezahlt | Depotwert | davon Erträge | Erträge im Jahr danach |
|---|---|---|---|---|
| 5 Jahren | 30.000 € | 34.885 € | 4.885 € | rund 2.100 € |
| 10 Jahren | 60.000 € | 81.940 € | 21.940 € | rund 4.900 € |
| 15 Jahren | 90.000 € | 145.409 € | 55.409 € | rund 8.700 € |
| 20 Jahren | 120.000 € | 231.020 € | 111.020 € | rund 13.900 € |
| 30 Jahren | 180.000 € | 502.258 € | 322.258 € | rund 30.100 € |
Nach fünf Jahren stammen gerade einmal 14 % deines Depots aus Erträgen. Nach 20 Jahren ist fast die Hälfte Ertrag, nach 30 Jahren sind es fast zwei Drittel. Und sobald die 100.000 € erreicht sind, nach knapp 12 Jahren, verdient dein Depot pro Jahr ungefähr so viel, wie du selbst einzahlst – danach jedes Jahr mehr.
Was die Sparrate ausmacht
Am Anfang ist die Sparrate der größte Hebel. So lange dauert es bei 6 % Rendite bis zu den ersten 100.000 €:
| Sparrate pro Monat | Zeit bis 100.000 € |
|---|---|
| 250 € | 18,4 Jahre |
| 500 € | 11,6 Jahre |
| 750 € | 8,6 Jahre |
| 1.000 € | 6,8 Jahre |
Doppelte Sparrate heißt nicht halbe Zeit, aber fast: Von 500 auf 1.000 € im Monat sparst du knapp fünf Jahre.
Und was die Rendite ausmacht
Bei gleicher Sparrate von 500 € ändert die Rendite in der ersten Etappe überraschend wenig:
- 4 % Rendite: 12,8 Jahre bis 100.000 €
- 6 % Rendite: 11,6 Jahre
- 8 % Rendite: 10,7 Jahre
Zwei Prozentpunkte mehr Rendite bringen dich also nur rund ein Jahr schneller ans Ziel. Für Einsteiger heißt das: Nicht nach der perfekten Aktie oder dem besten ETF suchen, sondern regelmäßig sparen. Die Rendite wird erst später zum großen Hebel, wenn schon viel Kapital im Depot liegt.
Was passiert bei einem Crash?
Meine Rechnung geht von gleichmäßigen 6 % pro Jahr aus. Die Börse läuft aber nicht gleichmäßig. Ich habe deshalb durchgespielt, was passiert, wenn dein Depot nach fünf Jahren um 30 % einbricht und du einfach weitersparst: Du erreichst die 100.000 € dann nach etwa 13 statt 11,6 Jahren. Der Crash kostet dich also rund anderthalb Jahre – aber er wirft dich nicht zurück an den Start. Wichtig ist nur, dass du nicht verkaufst und die Sparrate weiterläuft. Dann kaufst du im Crash sogar günstiger ein.
So kommst du schneller zu den ersten 100.000 €
- Sparrate jedes Jahr leicht erhöhen: Steigerst du die 500 € jedes Jahr um 3 %, etwa bei jeder Gehaltserhöhung, bist du nach 10,6 statt 11,6 Jahren bei 100.000 €.
- Kosten klein halten: Ein günstiger Broker mit kostenlosen Sparplänen und ETFs mit niedrigen laufenden Kosten lassen mehr Geld für dich arbeiten.
- Steuern nicht verschenken: Mit einem Freistellungsauftrag bleiben 1.000 € Erträge im Jahr steuerfrei und arbeiten sofort weiter.
- Dividenden wieder anlegen: Jede Ausschüttung, die du reinvestierst, bringt im nächsten Jahr selbst Erträge.
- Sonderzahlungen nutzen: Urlaubs- oder Weihnachtsgeld, Steuererstattung oder ein Bonus wirken am Anfang besonders stark, weil sie die zähe Phase verkürzen.
Was ich daraus mitnehme
- Früh anfangen: Jedes Jahr, das dein Geld länger arbeitet, verkürzt die zähe Anfangsphase.
- Die ersten Jahre durchhalten: Genau dann geben die meisten auf, weil sich scheinbar nichts tut. Dabei legst du gerade das Fundament.
- Erträge wieder anlegen: Dividenden auszugeben fühlt sich gut an, bremst aber den Zinseszins. In der Aufbauphase lege ich sie wieder an.
- Die Sparrate zählt am Anfang am meisten: Bei kleinem Depot bringt eine höhere Sparrate viel mehr als die Jagd nach ein paar Prozent mehr Rendite.
Ich kenne die zähe Phase selbst. Als ich 2009 meine erste Aktie gekauft habe, hätte ich mir genau diese Tabelle gewünscht. Mehr dazu in meinem Beitrag Vom Bäcker zum Dividendeninvestor.
Häufige Fragen
Sind 6 % Rendite realistisch?
Breit gestreute Aktienmärkte haben langfristig im Schnitt etwas mehr gebracht, allerdings mit starken Schwankungen und ohne Garantie. Ich rechne bewusst vorsichtig. Steuern, Kosten und Inflation sind in der Rechnung nicht enthalten; real, also nach Kaufkraft, sind 100.000 € in zwölf Jahren weniger wert als heute.
Ist es zu spät, wenn ich erst mit 40 oder 50 anfange?
Nein. Mit 50 hast du bis zur Rente immer noch rund 17 Jahre – genug Zeit, um die erste Etappe zu schaffen und von der zweiten zu profitieren. Je später du startest, desto wichtiger wird allerdings die Sparrate.
ETF oder Dividendenaktien für die ersten 100.000 €?
Für den Anfang ist ein breit gestreuter ETF die einfachste Basis. Dividendenaktien können später dazukommen. Wie viel Dividende ein Depot dieser Größe bringt, habe ich in 100.000 € im Depot – so viel bleibt nach Steuern ausgerechnet.
Und du? Bei welcher Marke stehst du gerade – 10.000, 50.000 oder schon 100.000 €? Schreib es mir in die Kommentare.
Selbst nachrechnen
Wie viel Kapital brauchst du für deine Wunsch-Dividende?
Gib dein Ziel ein und sieh sofort, welches Depot du dafür brauchst.
Zum Dividenden-Rechner →Keine Anlageberatung. Die Zahlen sind eine vereinfachte Beispielrechnung ohne Steuern, Kosten und Inflation. Renditen an der Börse schwanken, vergangene Entwicklungen sind keine Garantie.