
Es ist einer der einfachsten Spartipps an der Börse, und trotzdem vergessen ihn viele: den Freistellungsauftrag. Ohne ihn zieht dir deine Bank von jeder Dividende sofort Steuern ab – auch dann, wenn deine Erträge eigentlich steuerfrei wären.
1.000 € im Jahr sind steuerfrei
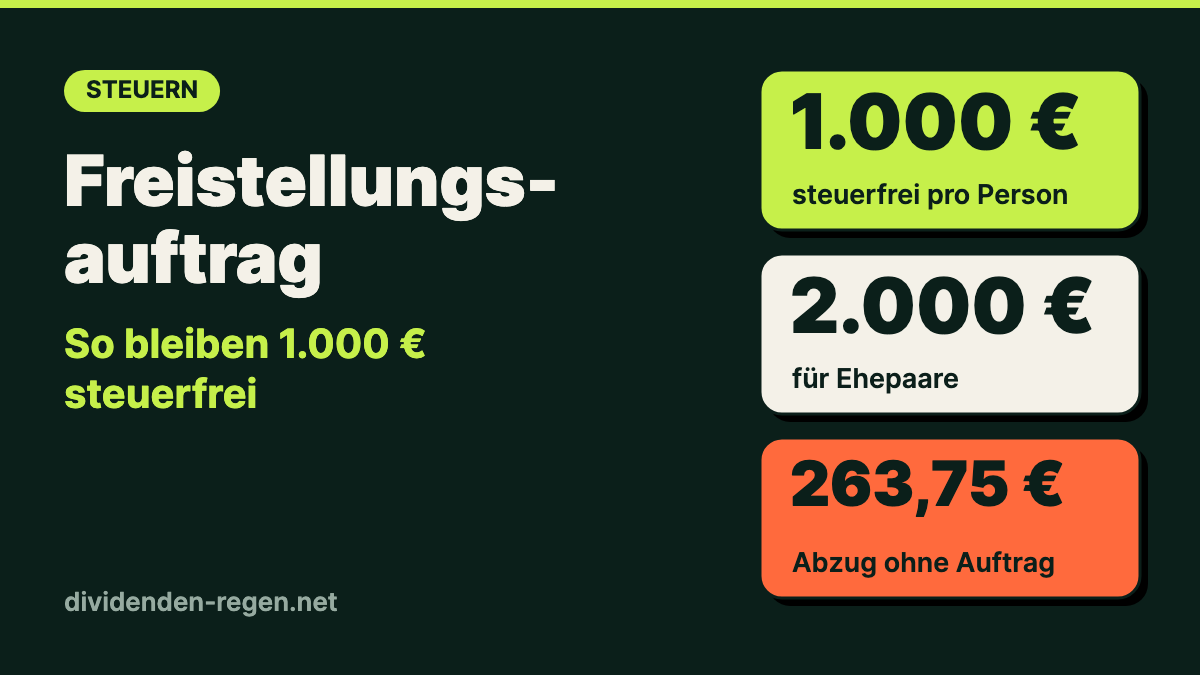
Seit 2023 gilt in Deutschland ein Sparer-Pauschbetrag von 1.000 € pro Person und Jahr. Ehepaare und eingetragene Lebenspartner, die gemeinsam veranlagt werden, haben zusammen 2.000 €. Bis zu dieser Grenze sind Kapitalerträge steuerfrei – also Dividenden, Zinsen, Ausschüttungen von Fonds und realisierte Kursgewinne.
Was passiert ohne Freistellungsauftrag?
Die Bank weiß nicht, ob du deinen Freibetrag schon anderswo nutzt. Ohne Auftrag behält sie deshalb automatisch Abgeltungsteuer und Solidaritätszuschlag ein – zusammen 26,375 %, mit Kirchensteuer etwas mehr.
| Dividende im Jahr | 1.000,00 € |
| Abgeltungsteuer (25 %) | 250,00 € |
| Solidaritätszuschlag (5,5 % der Steuer) | 13,75 € |
| Einbehalten ohne Freistellungsauftrag | 263,75 € |
Die gute Nachricht: Das Geld ist nicht verloren. Über die Steuererklärung mit der Anlage KAP holst du es dir zurück. Allerdings erst Monate später – und nur, wenn du daran denkst.
So richtest du ihn ein
- Melde dich im Online-Banking oder in der App deines Brokers an und such nach „Freistellungsauftrag“. Meist steht er unter Einstellungen, Steuern oder Persönliche Daten.
- Trag den Betrag ein. Hast du nur ein Depot, nimm die vollen 1.000 €.
- Hast du mehrere Depots oder auch Zinsen auf dem Tagesgeld, teil den Betrag auf. Wichtig: Zusammen darfst du nicht mehr als 1.000 € freistellen.
- Für Ehepaare gibt es einen gemeinsamen Freistellungsauftrag über 2.000 €. Den müsst ihr in der Regel beide bestätigen.
Mein Tipp: Prüf einmal im Jahr, wo deine Erträge wirklich anfallen, und verteil den Freibetrag dorthin. Hat sich bei einer Bank viel angesammelt und bei der anderen wenig, kannst du die Aufteilung jederzeit ändern.
Extra-Tipp: die NV-Bescheinigung
Liegt dein gesamtes zu versteuerndes Einkommen unter dem Grundfreibetrag – zum Beispiel im Studium, in der Ausbildung oder bei einer kleinen Rente –, kannst du beim Finanzamt eine Nichtveranlagungs-Bescheinigung beantragen. Legst du sie deiner Bank vor, bleiben deine Kapitalerträge auch über 1.000 € hinaus vom Steuerabzug verschont.
Wann reicht der Freibetrag nicht mehr?
Bei rund 3,5 % Dividendenrendite ist der Freibetrag mit gut 28.000 € im Depot aufgebraucht. Ab dann zahlst du auf jeden weiteren Euro Steuern. Was das bei einem größeren Depot bedeutet, habe ich hier durchgerechnet: 100.000 € im Depot – so viel Dividende bleibt nach Steuern.
Und du? Hast du deinen Freistellungsauftrag schon eingerichtet? Schreib es mir in die Kommentare.
Keine Steuerberatung. Stand Oktober 2026. Im Zweifel hilft ein Steuerberater oder Lohnsteuerhilfeverein.