SAP-Dividende 2027: Wann wird gezahlt? Historie, Höhe & Termine

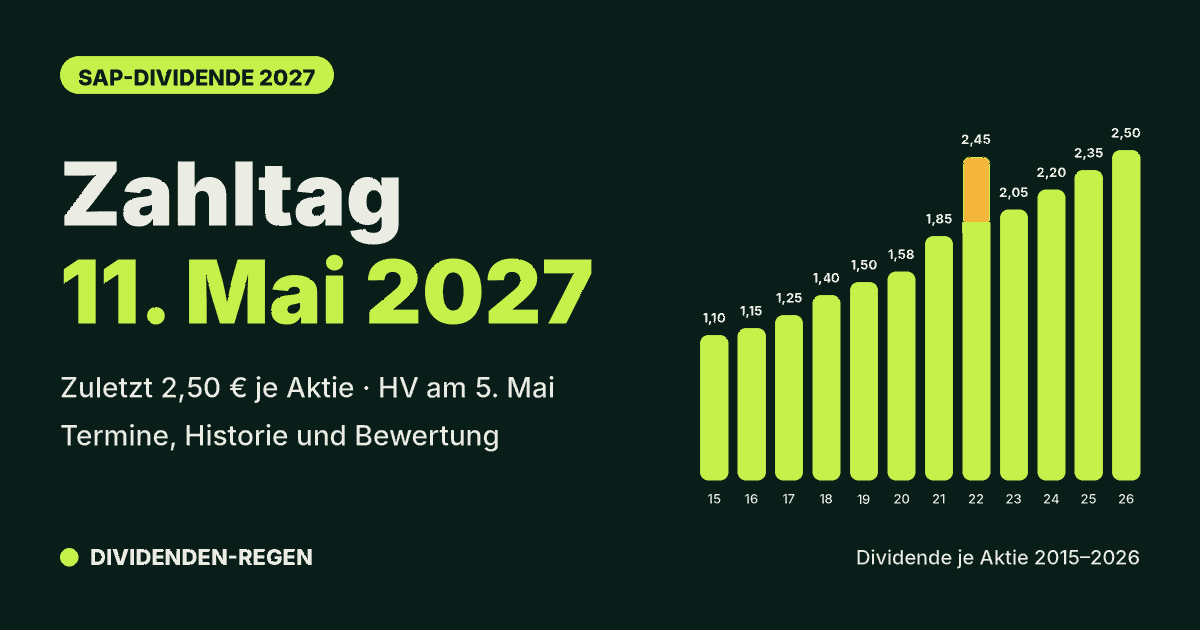
SAP-Dividende 2027: Zahltag 11. Mai 2027, Balkendiagramm der Dividende je Aktie von 2015 bis 2026

Kurz und knapp

Wann zahlt SAP die nächste Dividende?

SAP zahlt die nächste Dividende am 11. Mai 2027.

Hauptversammlung5. Mai 2027
Ex-Tag6. Mai 2027
Zahltag11. Mai 2027

Zuletzt gab es 2,50 € je Aktie. Wie hoch die Dividende 2027 ausfällt, schlägt SAP erfahrungsgemäß im Februar vor.

SAP ist der wertvollste Konzern im DAX, noch vor Siemens, und einer der größten Softwarehersteller der Welt. Als Dividendenaktie steht SAP selten im Rampenlicht, weil die Rendite niedrig ist. Dafür hat der Walldorfer Konzern seine reguläre Dividende seit 2011 jedes Jahr erhöht und nach eigenen Angaben seit dem Börsengang 1988 nie gekürzt. In meinem Dividenden-Score für den DAX kommt SAP auf 65 von 100 Punkten – vor allem die hohe Bewertung kostet Punkte.

Die SAP-Dividende auf einen Blick

2,50 €Dividende je Aktie (gezahlt Mai 2026)
+6,4 %gegenüber Vorjahr (2,35 €)
1,2 %Dividendenrendite (Kurs rund 212 €, Stand 9. Nov. 2026)
05.05.27nächste Hauptversammlung

Letzte Zahlung: Hauptversammlung am 5. Mai 2026, Ex-Tag 6. Mai, Zahltag 8. Mai 2026.

Meine Bewertung: SAP im Dividenden-Check

Stand der Score-Werte: 14. Oktober 2026, aus meiner Übersicht der DAX-Dividendenaktien. Seitdem ist der Kurs gestiegen: Die Rendite liegt aktuell bei rund 1,2 %, das KGV je nach Gewinnbasis bei rund 25 bis 30. Jede Aktie selbst prüfen kannst du im Dividenden-Check.

Die Dividendenhistorie seit 2015

Dividende je Aktie nach Zahlungsjahr in Euro, +127 % in elf Jahren. Gelb = einmalige Sonderdividende von 0,50 € zum 50. Firmenjubiläum (2022).

ZahlungsjahrDividende je AktieVeränderung (regulär)
20151,10 €–
20161,15 €+4,5 %
20171,25 €+8,7 %
20181,40 €+12,0 %
20191,50 €+7,1 %
20201,58 €+5,3 %
20211,85 €+17,1 %
20221,95 € + 0,50 € Sonderdividende+5,4 %
20232,05 €+5,1 %
20242,20 €+7,3 %
20252,35 €+6,8 %
20262,50 €+6,4 %
Ausgezahlt jeweils im Mai für das vorangegangene Geschäftsjahr. Veränderung ohne Sonderdividende gerechnet. Quelle: SAP SE (Dividendenmitteilungen).

Die reguläre SAP-Dividende ist seit 2015 jedes Jahr gestiegen, von 1,10 € auf 2,50 €. Das ist mehr als eine Verdopplung und entspricht im Schnitt rund 7,7 % pro Jahr. Die Erhöhungen liegen meist zwischen 5 und 8 %, mit einzelnen größeren Sprüngen. Eine Besonderheit ist 2022: Zum 50. Firmenjubiläum legte SAP auf die reguläre Dividende von 1,95 € eine Sonderdividende von 0,50 € drauf, insgesamt also 2,45 €. Die Gesamtzahlung war 2023 deshalb niedriger als im Jahr davor, obwohl die reguläre Dividende weiter gestiegen ist.

Ausschüttungsquote und Aktienrückkäufe

SAP schüttet nur einen Teil des Gewinns aus. Bezogen auf den Gewinn der letzten zwölf Monate sind es rund 37 %, bezogen auf das Geschäftsjahr 2025 rund 41 %. Den Rest steckt der Konzern in Wachstum und in eigene Aktien: Bis Ende 2027 kann SAP für bis zu 10 Milliarden Euro Aktien zurückkaufen. Für dich als Aktionär heißt das: Die Dividende ist gut durch Gewinne gedeckt und hat Luft nach oben, auch wenn die laufende Rendite klein bleibt.

Termine 2027: Wann kommt die nächste SAP-Dividende?

Gefüllter Punkt = von SAP im Finanzkalender angekündigt. Die Dividende selbst muss die Hauptversammlung noch beschließen. Geprüft am 10. November 2026. Alle Termine im DAX-Dividendenkalender.

Die Hauptversammlung 2027 findet nach mehreren virtuellen Jahren wieder in Präsenz statt. Der Ex-Tag fällt auf Christi Himmelfahrt, die Börse hat an diesem Tag trotzdem geöffnet. Den Dividendenvorschlag veröffentlicht SAP üblicherweise im Februar, 2026 war das am 19. Februar.

Was Analysten erwarten: Für das Geschäftsjahr 2026 rechnen Analysten im Schnitt mit einer Dividende von rund 2,65 € je Aktie (Konsensschätzung, Stand November 2026, ohne Gewähr). Das wäre ein Plus von etwa 6 % und läge im Rahmen der letzten Jahre.

Was für und gegen die SAP-Dividende spricht

Dafür

  • reguläre Dividende 16-mal in Folge erhöht
  • seit dem Börsengang 1988 nie gekürzt
  • Ausschüttungsquote um 40 % lässt Spielraum
  • zusätzlich Aktienrückkäufe bis zu 10 Mrd. €

Dagegen

  • Rendite nur rund 1,2 %
  • KGV von 25 bis 30: teuer
  • Erhöhungen zuletzt nur 6 bis 7 % pro Jahr
  • Kurs schwankt stark (52 Wochen: 127 bis 220 €)

Häufige Fragen zur SAP-Dividende

Wann zahlt SAP 2027 die nächste Dividende?

SAP zahlt die Dividende am 11. Mai 2027 aus. Die Hauptversammlung findet am 5. Mai 2027 in der SAP Arena in Mannheim statt, Ex-Tag ist der 6. Mai 2027. Die Termine stehen im Finanzkalender von SAP, die Dividende muss die Hauptversammlung noch beschließen.

Wie hoch ist die SAP-Dividende?

Für das Geschäftsjahr 2025 hat SAP 2,50 € je Aktie gezahlt, ausgeschüttet im Mai 2026. Im Jahr davor waren es 2,35 €. Analysten erwarten für das Geschäftsjahr 2026 im Schnitt rund 2,65 €.

Bis wann muss ich die SAP-Aktie kaufen, um die Dividende zu bekommen?

Spätestens am Tag der Hauptversammlung, also am 5. Mai 2027. Der Ex-Tag ist in Deutschland der erste Handelstag nach der Hauptversammlung. Wer erst am Ex-Tag oder später kauft, bekommt die Dividende nicht mehr.

Hat SAP die Dividende schon einmal gekürzt?

Die reguläre Dividende hat SAP nach eigenen Angaben seit dem Börsengang 1988 nie gekürzt. 2023 fiel die Gesamtzahlung niedriger aus als 2022, weil 2022 einmalig eine Sonderdividende von 0,50 € zum 50. Firmenjubiläum dazukam.

Ist die SAP-Dividende steuerfrei?

Nein. Dividenden sind in Deutschland Kapitalerträge: Auf sie fallen 25 % Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Steuerfrei bleiben sie nur bis zum Sparer-Pauschbetrag von 1.000 € im Jahr (2.000 € für Ehepaare), wenn du einen Freistellungsauftrag erteilt hast.

Mein Fazit

Wer bei SAP eine hohe laufende Dividende sucht, wird enttäuscht: Die Rendite liegt bei rund 1,2 %. SAP ist eher ein Dividendenwachstumswert mit lückenloser Erhöhungsserie bei der regulären Dividende und viel Spielraum durch die niedrige Ausschüttungsquote. Mit einem KGV von 25 bis 30 ist die Aktie allerdings hoch bewertet, die Rendite auf den Kaufpreis wächst nur langsam. Dafür stehen die Termine für 2027 schon fest: Hauptversammlung am 5. Mai, Zahltag am 11. Mai.

Wann die anderen Unternehmen zahlen, zeigt der DAX-Dividendenkalender (MDAX, SDAX und USA im großen Dividendenkalender). Was auf einer Hauptversammlung passiert, erkläre ich im Finanzwissen. Wie solide die Dividende im Vergleich ist, siehst du in meiner Übersicht DAX-Dividendenaktien nach Score, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der SAP SE.

Siemens-Dividende 2027: Wann wird gezahlt? Historie, Höhe & Termine

Kurz und knapp: Wann zahlt Siemens die nächste Dividende? Voraussichtlich am 16. Februar 2027. Die Hauptversammlung ist von Siemens für den 11. Februar 2027 angesetzt, der Ex-Tag dürfte der 12. Februar sein. Den Dividendenvorschlag für das Geschäftsjahr 2026 veröffentlicht Siemens mit den Jahreszahlen am 12. November 2026. Zuletzt gab es 5,35 € je Aktie.

Siemens gehört zu den ersten DAX-Konzernen, die im Jahr ihre Dividende zahlen: Weil das Geschäftsjahr schon Ende September endet, findet die Hauptversammlung bereits im Februar statt. Seit der Abspaltung von Siemens Energy 2020 ist der Münchner Konzern vor allem ein Technologieunternehmen für Industrieautomatisierung, Software, Infrastruktur und Bahntechnik. An der Medizintechnik-Tochter Siemens Healthineers hält Siemens noch rund 67 %, doch auch hier steht die Trennung an (mehr dazu unten). In meinem Dividenden-Score für den DAX kommt Siemens auf 74 von 100 Punkten.

Die Siemens-Dividende auf einen Blick

5,35 €Dividende je Aktie (gezahlt Feb. 2026)
+2,9 %gegenüber Vorjahr (5,20 €)
1,94 %Dividendenrendite (Stand Okt. 2026)
11.02.27nächste Hauptversammlung

Letzte Zahlung: Hauptversammlung am 12. Februar 2026, Ex-Tag 13. Februar, Zahltag 17. Februar 2026.

Meine Bewertung: Siemens im Dividenden-Check

Stand: 14. Oktober 2026, aus meiner Übersicht der DAX-Dividendenaktien. Jede Aktie selbst prüfen kannst du im Dividenden-Check.

Die Dividendenhistorie seit 2015

Dividende je Aktie nach Zahlungsjahr in Euro, +62 % in elf Jahren. Orange = Kürzung nach der Abspaltung von Siemens Energy.

ZahlungsjahrDividende je AktieVeränderung
20153,30 €–
20163,50 €+6,1 %
20173,60 €+2,9 %
20183,70 €+2,8 %
20193,80 €+2,7 %
20203,90 €+2,6 %
20213,50 €−10,3 %
20224,00 €+14,3 %
20234,25 €+6,2 %
20244,70 €+10,6 %
20255,20 €+10,6 %
20265,35 €+2,9 %
Ausgezahlt jeweils im Februar für das vorangegangene Geschäftsjahr. Quelle: Siemens AG (Einberufungen der Hauptversammlungen).

Siemens hat seine Dividende in elf Jahren von 3,30 € auf 5,35 € angehoben, im Schnitt also um gut 4,5 % pro Jahr. Der einzige Rückgang fällt ins Jahr 2021: Für das Geschäftsjahr 2020 gab es 3,50 € statt 3,90 €, weil Siemens im selben Jahr sein Energiegeschäft als Siemens Energy abgespalten hat und die Aktionäre dafür Aktien des neuen Unternehmens erhielten. Seitdem ist die Dividende fünfmal in Folge gestiegen. Die letzte Erhöhung um 2,9 % fiel allerdings kleiner aus als von vielen Analysten erwartet.

Termine 2027: Wann kommt die nächste Siemens-Dividende?

Gefüllter Punkt = von Siemens angekündigt, leerer Punkt = aus dem üblichen Ablauf abgeleitet (Ex-Tag am ersten Handelstag nach der HV, Zahlung am dritten Geschäftstag). Geprüft am 9. November 2026. Alle Termine im DAX-Dividendenkalender.

Was Analysten erwarten: Für das Geschäftsjahr 2026 rechnen Analysten im Schnitt mit einer Dividende von rund 5,60 bis 5,70 € je Aktie (Konsensschätzungen, Stand Herbst 2026, ohne Gewähr). Siemens selbst hat seine Prognose für das Ergebnis je Aktie im Lauf des Jahres auf 10,70 bis 11,10 € angehoben. Ob die Dividende so stark steigt, zeigt sich am 12. November 2026.

Healthineers-Abspaltung: Was sie für Siemens-Aktionäre bedeutet

Auf der Hauptversammlung am 11. Februar 2027 sollen die Aktionäre auch über die Abspaltung von Siemens Healthineers abstimmen. Geplant ist, rund 30 % der Healthineers-Aktien direkt in die Depots der Siemens-Aktionäre einzubuchen. Siemens würde seinen Anteil damit von rund 67 % auf eine Minderheit senken und Healthineers künftig nur noch als Finanzbeteiligung führen. Für dich heißt das: Stimmen die Aktionäre zu, bekommst du zusätzlich zur Dividende Healthineers-Aktien ins Depot. Die genauen Bedingungen stehen in der Einladung zur Hauptversammlung. Wie die Healthineers-Dividende abschneidet, siehst du in meiner Übersicht der Dividendenaktien aus der Gesundheitsbranche.

Was für und gegen die Siemens-Dividende spricht

Dafür

  • 5 Erhöhungen in Folge seit 2021
  • Ausschüttungsquote von 52 % lässt Spielraum
  • früher Zahltermin im Februar
  • zusätzlich Aktienrückkäufe

Dagegen

  • Rendite unter 2 %
  • KGV über 21: nicht mehr günstig
  • letzte Erhöhung nur +2,9 %
  • Umbau durch Healthineers-Abspaltung

Häufige Fragen zur Siemens-Dividende

Wann zahlt Siemens 2027 die nächste Dividende?

Die Hauptversammlung findet am 11. Februar 2027 statt. Der Ex-Tag ist dann voraussichtlich der 12. Februar 2027, die Auszahlung voraussichtlich am 16. Februar 2027. Den Dividendenvorschlag veröffentlicht Siemens mit den Jahreszahlen am 12. November 2026.

Wie hoch ist die Siemens-Dividende?

Für das Geschäftsjahr 2025 hat Siemens 5,35 € je Aktie gezahlt, ausgeschüttet im Februar 2026. Im Jahr davor waren es 5,20 €. Analysten erwarten für das Geschäftsjahr 2026 im Schnitt rund 5,60 bis 5,70 €.

Bis wann muss ich die Siemens-Aktie kaufen, um die Dividende zu bekommen?

Spätestens am Tag der Hauptversammlung, also am 11. Februar 2027. Der Ex-Tag ist in Deutschland der erste Handelstag nach der Hauptversammlung. Wer erst am Ex-Tag oder später kauft, bekommt die Dividende nicht mehr.

Ist die Siemens-Dividende steuerfrei?

Nein. Dividenden sind in Deutschland Kapitalerträge: Auf sie fallen 25 % Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Steuerfrei bleiben sie nur bis zum Sparer-Pauschbetrag von 1.000 € im Jahr (2.000 € für Ehepaare), wenn du einen Freistellungsauftrag erteilt hast.

Mein Fazit

Siemens ist kein Hochdividendenwert: Die Rendite liegt bei knapp 2 %. Dafür ist die Dividende in den letzten Jahren verlässlich gestiegen, und die Ausschüttungsquote von rund 52 % lässt Spielraum. Mit einem KGV von über 21 ist die Aktie allerdings nicht mehr günstig – wer einsteigt, setzt vor allem auf weiteres Wachstum bei Automatisierung und Software. Spannend wird die Hauptversammlung im Februar 2027: Neben der Dividende geht es um die Healthineers-Abspaltung. Als früher Dividendenzahler im Februar passt Siemens gut in ein Depot, dessen Ausschüttungen sich übers Jahr verteilen sollen.

Wann die anderen Unternehmen zahlen, zeigt der DAX-Dividendenkalender (MDAX, SDAX und USA im großen Dividendenkalender). Was auf einer Hauptversammlung passiert, erkläre ich im Finanzwissen. Wie solide die Dividende im Vergleich ist, siehst du in meiner Übersicht DAX-Dividendenaktien nach Score, und was die Dividende für dein Depot bedeutet, rechnest du im Dividenden-Rechner aus.

Keine Anlageberatung. Alle Angaben ohne Gewähr, maßgeblich sind die Veröffentlichungen der Siemens AG.

Jeden Monat Dividende: So baust du dir deinen eigenen Dividenden-Kalender

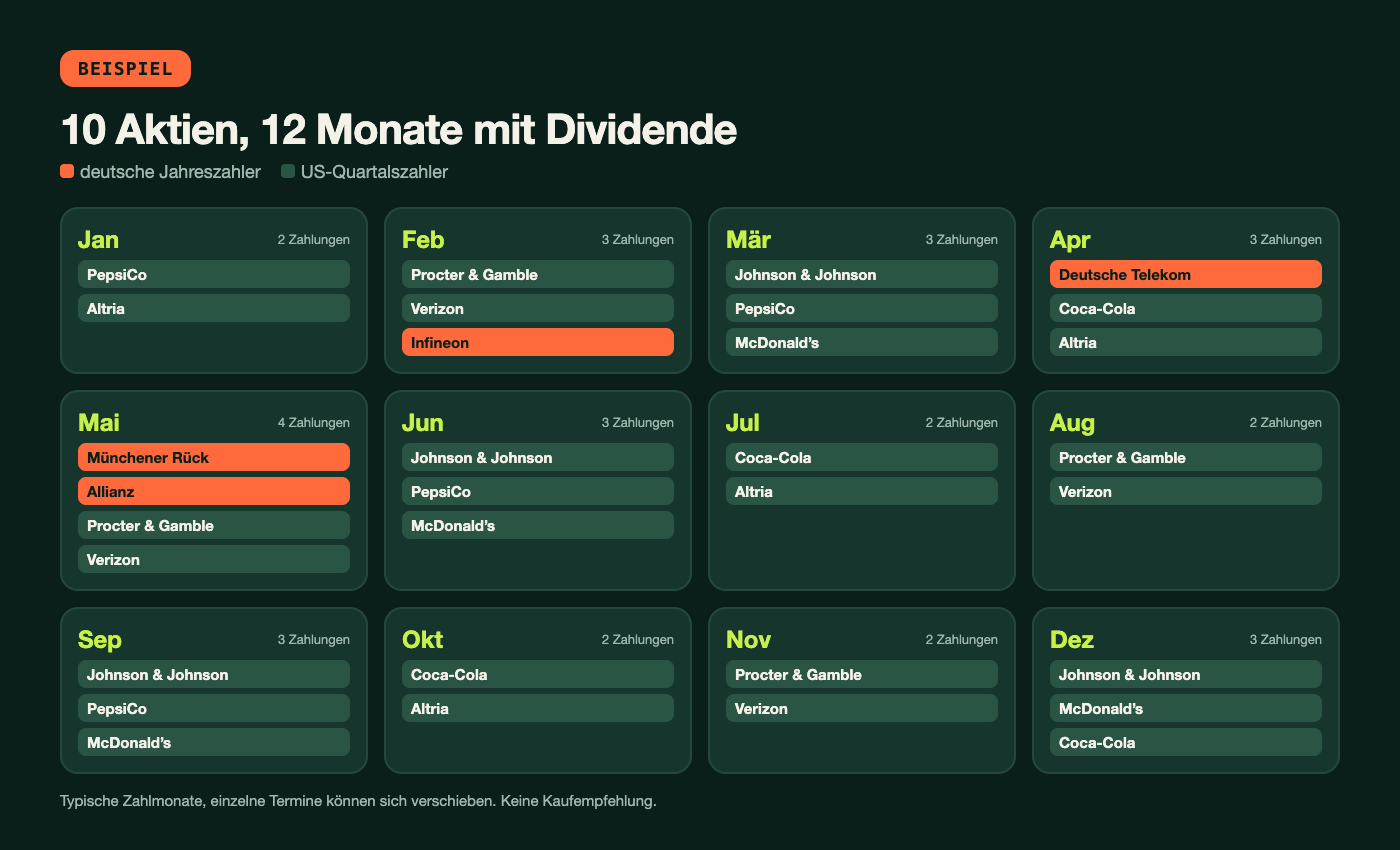
Jeden Monat Dividende: So baust du dir deinen eigenen Dividenden-Kalender – Kalender mit allen 12 Monaten belegt

Bevor dieser Blog Dividenden-Regen hieß, lief er unter einem anderen Namen: Dividenden-Kalender. Das war kein Zufall. Der Kalender war von Anfang an mein wichtigstes Werkzeug. Schon 2019 habe ich hier meinen Dividenden-Kalender 2019 gezeigt, damals noch ganz klassisch mit Papier und Stift.

Der Name hat sich geändert, die Idee nicht: Wer genau weiß, in welchem Monat welche Dividende kommt, investiert entspannter und gezielter. Und irgendwann kommt der Moment, in dem in jedem Monat Geld aufs Verrechnungskonto fließt. In diesem Beitrag zeige ich dir, wie du dir deinen eigenen Dividenden-Kalender baust, Schritt für Schritt.

Warum ein eigener Dividenden-Kalender?

Öffentliche Kalender wie mein Dividendenkalender zeigen dir, wann alle Unternehmen zahlen. Dein eigener Kalender zeigt dir etwas anderes: wann du Geld bekommst, und wie viel davon netto übrig bleibt. Das bringt dir vier Dinge:

  • Überblick: Du siehst auf einen Blick, wie viel passives Einkommen dein Depot im Jahr abwirft.
  • Lücken erkennen: Du merkst sofort, in welchen Monaten nichts kommt, und kannst gezielt gegensteuern.
  • Kontrolle: Kürzt ein Unternehmen seine Dividende oder fällt eine Zahlung aus, fällt es dir auf.
  • Motivation: Ganz ehrlich, das ist für mich der wichtigste Punkt. Zu sehen, wie die Balken Jahr für Jahr wachsen, hält mich auch im Crash bei der Stange.

Schritt 1: Deine Positionen erfassen

Du brauchst kein spezielles Programm. Excel, Google Tabellen oder LibreOffice reichen völlig. Lege eine Tabelle mit diesen Spalten an:

SpalteInhaltBeispiel
AktieName und ISINProcter & Gamble, US7427181091
StückzahlWie viele Aktien du hältst20
Dividende je ZahlungBetrag pro Ausschüttung in Originalwährung1,09 $
Rhythmusjährlich, halbjährlich, quartalsweise, monatlichquartalsweise
ZahlmonateIn welchen Monaten das Geld kommtFeb · Mai · Aug · Nov
QuellensteuerWas das Ausland einbehält15 %
Januar bis DezemberZwölf Spalten mit dem erwarteten Betrag21,80 $ im Feb, Mai, Aug, Nov
Meine Spalten-Vorlage für den eigenen Dividenden-Kalender.

Für die Monatsspalten reicht eine einfache Formel: Stückzahl × Dividende je Zahlung, eingetragen in jeden Zahlmonat. Unten summierst du jede Spalte, und schon siehst du deine Dividende pro Monat.

Schritt 2: Die richtigen Termine finden

Hier passiert der häufigste Fehler: Viele tragen den Ex-Tag ein. Für deinen persönlichen Kalender zählt aber der Zahltag, also der Tag, an dem das Geld tatsächlich gutgeschrieben wird. Bei US-Aktien liegen zwischen beiden oft zwei bis vier Wochen. PepsiCo zum Beispiel hat seinen Ex-Tag Anfang Dezember, gezahlt wird aber erst im Januar.

Gute Quellen für die Zahltage:

  • Die Investor-Relations-Seite des Unternehmens (Stichwort „Dividend History“ oder „Finanzkalender“)
  • Bei deutschen Aktien die Einladung zur Hauptversammlung: Die Dividende kommt in der Regel drei Bankarbeitstage nach der HV.
  • Meine Kalender für DAX, MDAX, SDAX und den S&P 500
  • Deine eigenen Dividendengutschriften aus dem Vorjahr. Die meisten Unternehmen halten ihre Monate sehr konstant.

Schritt 3: Brutto ist nicht netto

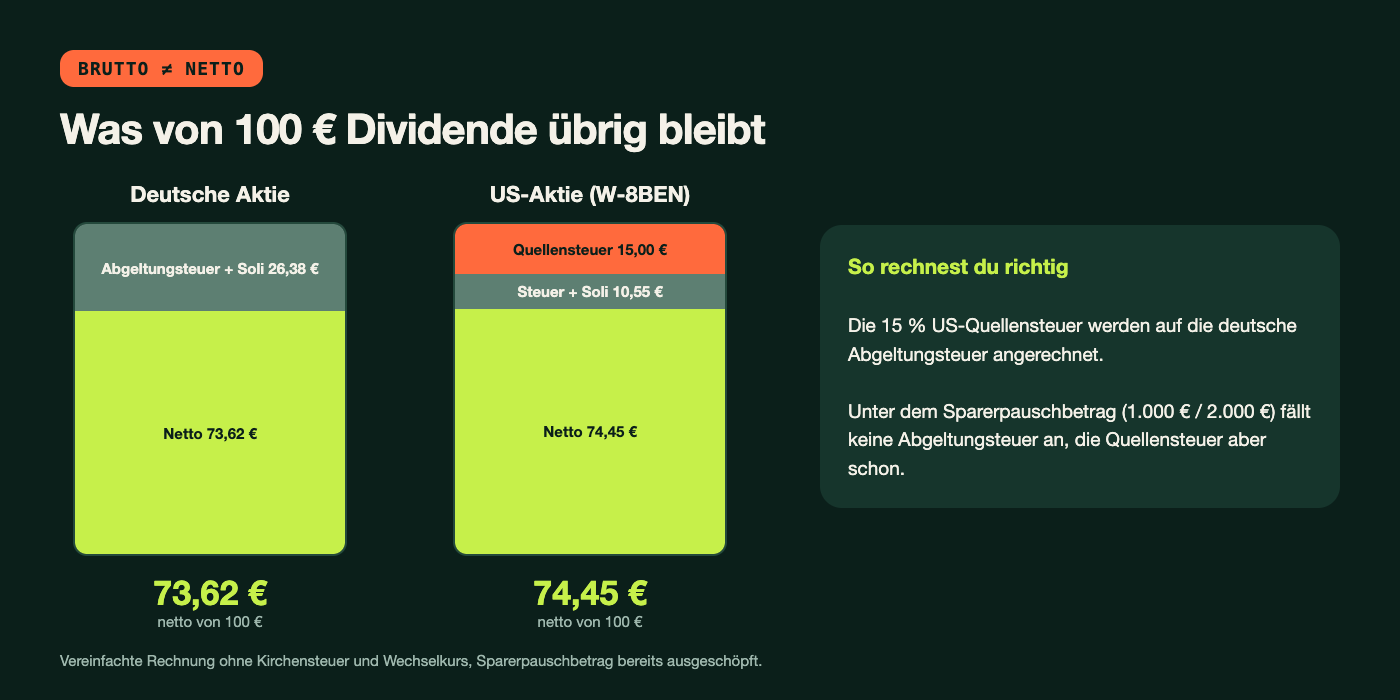
Ein Kalender, der nur Bruttobeträge zeigt, macht dich reicher, als du bist. Deshalb rechne ich immer zusätzlich netto. Ein vereinfachtes Beispiel mit je 100 Euro Dividende, wenn der Sparerpauschbetrag (1.000 Euro, für Verheiratete 2.000 Euro) bereits ausgeschöpft ist und keine Kirchensteuer anfällt:

Deutsche AktieUS-Aktie (mit W-8BEN)
Bruttodividende100,00 €100,00 €
US-Quellensteuer (15 %)–– 15,00 €
Abgeltungsteuer + Soli– 26,38 €– 10,55 €
Netto73,62 €74,45 €
Die US-Quellensteuer wird auf die deutsche Abgeltungsteuer angerechnet. Vereinfachte Rechnung, Wechselkurs außen vor.

Solange du unter dem Sparerpauschbetrag bleibst, fällt in Deutschland keine Abgeltungsteuer an. Die ausländische Quellensteuer wird dann aber trotzdem einbehalten. Mehr dazu im Beitrag zur Quellensteuer. Ich lege mir in der Tabelle deshalb einfach zwei Summenzeilen an: eine brutto, eine netto.

Schritt 4: Lücken und Klumpen erkennen

Jetzt wird es spannend. Wenn deine Tabelle steht, siehst du ziemlich sicher eines von zwei Mustern:

  • Der Frühlings-Klumpen: Fast alles kommt im April und Mai. Das ist typisch für Depots mit vielen deutschen Werten, weil die meisten nur einmal im Jahr nach der Hauptversammlung zahlen.
  • Die Sommer- und Herbstflaute: Von August bis Januar ist fast nichts los.

Ein Tipp aus der Praxis: Mach aus deiner Monatssumme ein einfaches Balkendiagramm. Die Lücken springen dir dann sofort ins Auge, viel deutlicher als in einer Zahlenkolonne.

Schritt 5: Die Lücken gezielt füllen

Um jeden Monat eine Dividende zu bekommen, kombinierst du drei Bausteine: deutsche Jahreszahler für den Frühling, US-Quartalszahler für die restlichen Monate und bei Bedarf ein paar Monatszahler als Lückenfüller. Wie das mit den drei Quartalsrhythmen genau funktioniert, habe ich ausführlich im Beitrag Monatliche Dividende: So bekommst du jeden Monat eine Zahlung erklärt.

So könnte ein fertiger Beispiel-Kalender aussehen:

MonatZahlungen (typische Zahlmonate)
JanuarPepsiCo, Altria
FebruarProcter & Gamble, Verizon, Infineon
MärzJohnson & Johnson, PepsiCo, McDonald’s
AprilDeutsche Telekom, Coca-Cola, Altria
MaiMünchener Rück, Allianz, Procter & Gamble, Verizon
JuniJohnson & Johnson, PepsiCo, McDonald’s
JuliCoca-Cola, Altria
AugustProcter & Gamble, Verizon
SeptemberJohnson & Johnson, PepsiCo, McDonald’s
OktoberCoca-Cola, Altria
NovemberProcter & Gamble, Verizon
DezemberJohnson & Johnson, McDonald’s, Coca-Cola
Beispiel mit zehn bekannten Dividendenzahlern nach ihren üblichen Zahlmonaten. Einzelne Termine können sich verschieben. Keine Kaufempfehlung.

Mit nur zehn Werten ist hier jeder Monat belegt. Die beiden Versicherer Münchener Rück, die ich selbst im Depot habe, und Allianz sorgen dabei für den dicksten Brocken im Mai. Die Details findest du in meinen Beiträgen zur Münchener-Rück-Dividende, zur Allianz-Dividende und zur Telekom-Dividende.

Wer lieber mit ETFs arbeitet: Auch mit drei ausschüttenden Fonds bekommst du jeden Monat eine Zahlung. Wie das geht, steht in meinem Dividenden-ETF-Vergleich.

Schritt 6: Den Kalender pflegen

Ein Kalender lebt davon, dass du ihn aktuell hältst. Meine Routine sieht so aus:

  • Bei jedem Kauf: Stückzahl sofort anpassen.
  • Bei jeder Gutschrift: den tatsächlichen Nettobetrag in eine zweite Zeile „Ist“ eintragen. So vergleichst du Plan und Wirklichkeit.
  • Bei Dividendenerhöhungen oder Kürzungen: den Betrag je Aktie ändern. US-Unternehmen geben ihre Erhöhungen meist einmal im Jahr bekannt.
  • Einmal im Jahr: eine neue Registerkarte anlegen und das Vorjahr abschließen. Der Vergleich über mehrere Jahre ist der schönste Teil.

Die vier häufigsten Fehler

  1. Aktien nur wegen des Zahlmonats kaufen. Der Kalender ist ein Werkzeug, keine Strategie. Erst muss das Unternehmen überzeugen, dann schaust du auf den Termin.
  2. Ex-Tag und Zahltag verwechseln. Dann stimmt dein Kalender in jedem dritten Monat nicht.
  3. Nur brutto rechnen. Steuern und Quellensteuer fressen schnell ein Viertel der Dividende.
  4. Zu viele Monatszahler. Echte Monatszahler sind meist Immobiliengesellschaften. Als Beimischung okay, als Fundament zu einseitig.

Für deine Planung

Alle Zahltermine an einem Ort

In meinem Dividendenkalender findest du die Termine für DAX, MDAX, SDAX und S&P 500, die perfekte Grundlage für deinen eigenen Kalender.

Zum Dividendenkalender →

Häufige Fragen zum Dividenden-Kalender

Wie viele Aktien brauche ich für jeden Monat eine Dividende?

Theoretisch reichen drei US-Quartalszahler mit unterschiedlichen Rhythmen. Robuster wird es mit zwei bis drei Werten pro Rhythmus, damit eine einzelne Kürzung keine Lücke reißt.

Excel oder App?

Apps und Depot-Tracker nehmen dir viel Arbeit ab, weil sie die Termine automatisch einlesen. Eine eigene Tabelle hat dafür den Vorteil, dass du sie genau nach deinen Wünschen aufbauen kannst und deine Daten bei dir bleiben. Ich nutze beides.

Wie viel Kapital brauche ich für eine bestimmte Monatsdividende?

Das hängt von der Dividendenrendite ab. Ich habe es im Artikel 100, 500 oder 1.000 Euro Dividende im Monat durchgerechnet. Für deine eigenen Zahlen kannst du den Dividenden-Rechner nutzen.

Mein Fazit

Ein eigener Dividenden-Kalender kostet dich einen Abend und eine leere Tabelle. Dafür weißt du danach genau, was dein Depot leistet, wo die Lücken sind und wohin dein nächster Euro fließen sollte. Für mich ist er seit Jahren das Herzstück meiner Dividendenstrategie, nicht umsonst hieß dieser Blog früher genau so.

Und jetzt du: Wie viele Monate sind in deinem Kalender schon belegt? Schreib es mir gern in die Kommentare.

Keine Anlageberatung. Die genannten Unternehmen dienen nur als Beispiele für Zahlungsmonate. Termine können sich ändern, prüfe sie vor jeder Entscheidung beim Unternehmen.

Tagesgeld, Anleihen oder Dividende? Was sich 2026 wirklich lohnt

Zinsen oder Dividende? Tagesgeld 4,1 % und Bundesanleihe 3,2 % im Vergleich

Bis zu 4,1 % aufs Tagesgeld, über 3 % für zehnjährige Bundesanleihen. So viel Zins gab es lange nicht mehr. Viele fragen sich deshalb: Warum soll ich mir noch das Auf und Ab von Dividendenaktien antun, wenn ich sichere Zinsen bekomme?

Die Frage ist berechtigt. Ich habe die drei Wege deshalb ehrlich nebeneinandergestellt: Was bringen sie heute, was bleibt nach Steuern und Inflation, und was passiert in zehn Jahren?

Das Wichtigste in Kürze

  • Die 4 % beim Tagesgeld sind fast immer Lockzinsen für Neukunden, oft nur für drei bis vier Monate. Im Schnitt gibt es rund 2,4 %.
  • Die zehnjährige Bundesanleihe rentiert mit rund 3,2 % so hoch wie seit etwa 15 Jahren nicht mehr. Der Zins ist dafür fest und wächst nie.
  • Nach Steuern und 2,8 % Inflation verlierst du mit durchschnittlichem Tagesgeld und mit Bundesanleihen real leicht an Kaufkraft.
  • Dividenden starten oft niedriger, können aber jedes Jahr steigen. Garantiert ist das nicht.
  • Es ist keine Entweder-oder-Frage: Jede Anlage hat ihre Aufgabe.

Die drei im Überblick

TagesgeldAnleiheDividende
ErtragØ 2,4 %
(bis 4,1 %)
3,2 %2,5–4 %
Wächst?NeinNeinOft
KursrisikoKeinsMittelHoch
Sicherbis 100.000 €BundKeine Garantie
VerfügbarTäglichüber die Börseüber die Börse
Inflations­schutzSchwachKeinerTeilweise
Anleihe = Bundesanleihe 10 Jahre. Stand: Anfang November 2026

Tagesgeld: Die 4 % haben einen Haken

Die Spitzenangebote liegen gerade bei 4,0 bis 4,1 %. Schaut man genauer hin, gilt der Zins aber meist nur für Neukunden und nur für drei oder vier Monate. Manchmal auch nur bis zu einem bestimmten Betrag, bei einer Bank etwa nur bis 15.000 €. Danach fällt er deutlich. Im Durchschnitt aller Angebote gibt es rund 2,4 %.

Dazu kommt: Der Tagesgeldzins hängt am Leitzins der EZB. Der Einlagensatz liegt nach zwei Erhöhungen in diesem Jahr bei 2,5 %. Senkt die EZB irgendwann wieder, sinkt auch dein Zins, oft schon wenige Wochen später.

Seine Stärke ist eine andere: Das Geld ist jeden Tag verfügbar und bis 100.000 € pro Bank durch die gesetzliche Einlagensicherung geschützt. Genau das macht Tagesgeld zum richtigen Platz für deinen Notgroschen.

Anleihen: Fester Zins, aber nur auf dem Papier sicher

Die zehnjährige Bundesanleihe rentierte am 6. November bei rund 3,22 %. Im August war sie mit 3,27 % so hoch wie seit etwa 15 Jahren nicht mehr. Gründe sind die Sorge vor höherer Inflation wegen teurer Energie und die steigenden Staatsschulden.

Der große Vorteil: Wenn du heute kaufst und bis zum Ende hältst, kennst du deine Rendite auf zehn Jahre im Voraus. Der Bund zahlt zurück, daran gibt es kaum Zweifel.

Zwei Dinge solltest du aber wissen:

  • Der Kurs schwankt. Steigen die Zinsen weiter, fällt der Kurs deiner Anleihe. Musst du vor dem Ende verkaufen, kann das Verlust bedeuten. Wer 2020 zehnjährige Anleihen kaufte, hat das schmerzhaft erlebt.
  • Der Zins wächst nie. 322 € im ersten Jahr sind 322 € im zehnten Jahr. Bei 2,8 % Inflation sind die 322 € im zehnten Jahr aber nur noch so viel wert wie heute rund 250 €.

Wer sich nicht um einzelne Laufzeiten kümmern will, kann auch einen Anleihen-ETF kaufen. Der hat aber kein festes Enddatum, die Rendite ist also weniger planbar.

Dividenden: Kleinerer Start, aber mit Wachstum

Ein breiter Dividenden-ETF wie der Vanguard FTSE All-World High Dividend Yield bringt aktuell rund 2,5 % Ausschüttung. Das ist weniger als bei der Bundesanleihe. Einzelne Dividendenaktien wie Allianz oder Deutsche Telekom liegen etwas höher.

Der Unterschied liegt im Wachstum. Die DAX-Konzerne haben 2026 zusammen 55,3 Milliarden € ausgeschüttet, so viel wie noch nie und 5,9 % mehr als im Vorjahr. 25 von 40 Firmen haben ihre Dividende erhöht, Allianz um 9 % und die Telekom um 10 %.

Ehrlich gesagt gehört aber auch dazu: Zehn DAX-Firmen haben weniger gezahlt, die Autobauer zusammen 11 % weniger. Die Prüfer von EY rechnen für 2027 eher mit einem Rückgang. Und auch beim Vanguard-ETF sank die Ausschüttung von 2022 auf 2023. Dividenden können wachsen, sie müssen es aber nicht.

Rechnung: 10.000 € über zehn Jahre

Jetzt wird es konkret. Ich vergleiche den jährlichen Ertrag aus 10.000 €: einmal mit der Bundesanleihe zu 3,22 %, einmal mit Dividendenaktien, die mit 3 % starten und ihre Dividende um 6 % pro Jahr erhöhen. Die 6 % sind eine Annahme, ungefähr das, was der DAX dieses Jahr geschafft hat.

Jährlicher Ertrag aus 10.000 € (vor Steuern)Bundesanleihe 3,22 % (fest)Dividende 3 %, +6 % pro Jahr0 €200 €400 €J1J2J3J4J5J6J7J8J9J10507 €322 €Summe nach 10 Jahren: Anleihe 3.220 € · Dividende 3.954 €. Dividendenwachstum ist eine Annahme, nicht garantiert.

Im ersten Jahr liegt die Anleihe vorn. Ab dem dritten Jahr zieht die Dividende vorbei, und im zehnten Jahr bekommst du 507 € statt 322 €. Zusammen sind es nach zehn Jahren 3.954 € statt 3.220 €. Und die Dividende wächst danach weiter: Nach 20 Jahren würdest du bezogen auf deinen Einstieg schon fast 10 % Dividende im Jahr bekommen.

Der Preis dafür: Der Wert deiner Aktien schwankt in dieser Zeit, und in einem Crash kann das Depot auch mal 30 % im Minus stehen. Die Anleihe bekommst du am Ende sicher zu 100 % zurück.

Was nach Steuern und Inflation übrig bleibt

Zinsen und Dividenden werden gleich besteuert: 25 % Abgeltungsteuer plus Soli, zusammen 26,375 %, ohne Kirchensteuer. Die Inflation lag in Deutschland im Oktober bei 2,8 %.

AnlageZinsNettoReal
Tagesgeld Ø2,42 %1,78 %−0,99 %
Tagesgeld Lockzins4,10 %3,02 %+0,21 %
Bund 10 J.3,22 %2,37 %−0,42 %
Netto = nach 26,375 % Steuer, Real = zusätzlich nach 2,8 % Inflation. Eigene Rechnung ohne Sparer-Pauschbetrag. Der Lockzins gilt nur wenige Monate.

Das ist der Punkt, den viele übersehen: Mit sicheren Zinsen hältst du dein Vermögen gerade so stabil, aber es wächst real nicht. Dividendenaktien können das ändern, weil Unternehmen ihre Preise an die Inflation anpassen können. Bei einer Anleihe geht das nicht.

Und bei 100.000 €?

Im ersten Jahr kommen nach Steuern und mit dem Sparer-Pauschbetrag von 1.000 € etwa so viel im Monat an: Tagesgeld zu 2,42 % rund 170 €, Bundesanleihe rund 220 €, Dividendenaktien mit 3 % rund 206 €. Heute liegt die Anleihe also vorne. Wie sich ein Dividendendepot über die Jahre entwickelt, habe ich hier für 100.000 € durchgerechnet.

Vor- und Nachteile auf einen Blick

  • Tagesgeld: ✓ sicher, täglich verfügbar · ✗ Lockzinsen laufen aus, Zins folgt dem Leitzins
  • Anleihen: ✓ planbarer Zins für Jahre · ✗ Kursverluste bei Zinsanstieg, kein Wachstum
  • Dividenden: ✓ wachsender Ertrag, Inflationsschutz · ✗ Schwankungen, Kürzungen möglich

So würde ich es aufteilen

  • Tagesgeld für den Notgroschen, etwa drei bis sechs Monatsausgaben. Hier zählt, dass das Geld da ist, nicht die Rendite. Lockzinsen kann man mitnehmen, aber das ständige Bankwechseln lohnt sich nur bei größeren Beträgen.
  • Anleihen für Geld, das du zu einem festen Zeitpunkt brauchst: ein Auto in drei Jahren, eine Renovierung in fünf. Laufzeit passend wählen und bis zum Ende halten.
  • Dividendenaktien für alles, was du länger als zehn Jahre nicht brauchst. Hier entsteht das Einkommen, das mit der Zeit wächst.

Mein Fazit

Die hohen Zinsen sind eine gute Nachricht. Endlich bringt sicheres Geld wieder etwas. Wer kurzfristig plant, ist mit Tagesgeld und Anleihen gut bedient.

Für den langfristigen Vermögensaufbau ändern sie aber wenig. Nach Steuern und Inflation bleibt real kaum etwas übrig. Eine Dividende, die Jahr für Jahr steigt, kann das, was ein fester Zins nicht kann: mit der Inflation mitwachsen. Deshalb bleibe ich bei meiner Strategie, mit einem soliden Polster auf dem Tagesgeldkonto im Rücken.

Und du? Hast du wegen der hohen Zinsen umgeschichtet, oder bleibst du bei Dividenden? Schreib es mir in die Kommentare.

Quellen: Zinsenkompass: Tagesgeld November 2026, Zinsenkompass: Inflation Oktober 2026, Destatis: Inflationsrate Oktober 2026, onvista: Deutsche Anleihen 6.11.2026, Biallo: Bundesanleihe bei 3,27 %, EY: DAX-Dividenden 2026, extraETF: Vanguard FTSE All-World High Dividend Yield.

Keine Anlage- und keine Steuerberatung. Beispielrechnungen ohne Gewähr, Dividenden und Zinsen können sich ändern. Stand November 2026.

Dividenden-ETFs im Vergleich 2026: 7 Fonds im großen Check – Ausschüttung, Rendite und was netto ankommt

Ein Dividenden-ETF ist für viele der einfachste Weg zu regelmäßigem Geld aufs Konto: ein Sparplan, hunderte Dividendenzahler, keine Einzelaktien-Auswahl. Aber Dividenden-ETF ist nicht gleich Dividenden-ETF. Manche kaufen einfach die Aktien mit der höchsten Rendite, andere nur Firmen mit 20 Jahren steigender Dividende, wieder andere setzen auf Qualität. Das macht über fünf Jahre einen Unterschied von über 30 Prozentpunkten.

Ich habe sieben der bekanntesten Dividenden-ETFs nebeneinandergelegt: Kosten, Größe, Ausschüttung, Rendite, Rückschläge und was am Ende netto bei dir ankommt. Als Maßstab läuft der MSCI World mit.

Das Wichtigste in Kürze

  • Die Ausschüttung: Die verglichenen ETFs zahlen aktuell zwischen rund 1,7 und 3,8 % im Jahr.
  • Die Rendite: Über fünf Jahre lagen der iShares STOXX Global Select Dividend 100 und der Vanguard FTSE All-World High Dividend Yield sogar leicht vor dem MSCI World. Die Aristokraten-ETFs hinkten deutlich hinterher.
  • Der Schutz: Im Crashjahr 2022 verlor der MSCI World rund 13 %. Die meisten Dividenden-ETFs kamen fast ohne Minus davon.
  • Der Trick: Mit drei ETFs, die in unterschiedlichen Monaten zahlen, bekommst du jeden Monat eine Ausschüttung.

Drei Bauarten von Dividenden-ETFs

Bevor du auf die Rendite schaust, lohnt ein Blick unter die Haube. Fast alle Dividenden-ETFs folgen einer von drei Ideen:

  • Hohe Dividendenrendite (High Yield): Der Index nimmt die Aktien mit überdurchschnittlicher Dividendenrendite. Das bringt viel Ausschüttung, aber auch viele Banken, Versicherer und Ölkonzerne. Beispiele: Vanguard FTSE All-World High Dividend Yield, iShares STOXX Global Select Dividend 100.
  • Dividendenaristokraten: Nur Firmen, die ihre Dividende viele Jahre in Folge erhöht oder zumindest gehalten haben, aus diesen dann die mit der höchsten Rendite. Klingt nach Sicherheit, landet aber oft bei Versorgern, Immobilien-REITs und Telekom. Beispiele: die drei SPDR-Aristokraten-ETFs. Mehr dazu in meinem Lexikon-Eintrag zu Dividendenaristokraten.
  • Qualität und Dividendenwachstum: Hier zählen Gewinn, Bilanz und Wachstum der Dividende mehr als die aktuelle Höhe. Weniger Ausschüttung, dafür auch Apple, Microsoft und NVIDIA im Depot. Beispiele: Fidelity Global Quality Income, WisdomTree Global Quality Dividend Growth.

Die 7 Dividenden-ETFs im Überblick

ETFTERGrößeAus­schüttung 2026eAus­schüttung 2025Zahlt
Vanguard FTSE All-World High Dividend Yield
IE00B8GKDB10
0,29 %10,45 Mrd. €2,5 %3,1 %Quartal
iShares STOXX Global Select Dividend 100
DE000A0F5UH1
0,46 %5,41 Mrd. €3,8 %5,2 %Quartal
SPDR S&P Global Dividend Aristocrats
IE00B9CQXS71
0,45 %1,63 Mrd. €3,8 %4,2 %Quartal
SPDR S&P US Dividend Aristocrats
IE00B6YX5D40
0,35 %3,53 Mrd. €1,9 %2,1 %Quartal
SPDR S&P Euro Dividend Aristocrats
IE00B5M1WJ87
0,30 %1,88 Mrd. €3,5 %4,7 %Halbjahr
Fidelity Global Quality Income
IE00BYXVGZ48
0,40 %829 Mio. €1,7 %2,0 %Quartal
WisdomTree Global Quality Dividend Growth
IE00BZ56SW52
0,38 %1,39 Mrd. €thesaurierend–
Ausschüttende Anteilsklassen außer WisdomTree. Ausschüttungsrendite 2026 als Prognose, 2025 auf Basis der damaligen Kurse, jeweils laut extraETF. Stand 05.11.2026, WisdomTree laut Finanzfluss.

Fällt dir die Lücke zwischen 2025 und 2026 auf? Beim iShares-Fonds etwa 5,2 % gegen 3,8 %. Das liegt nicht an gekürzten Dividenden, sondern an steigenden Kursen: Der Fonds hat im letzten Jahr 29 % zugelegt. Gleiche Ausschüttung auf einen höheren Kurs ergibt eine niedrigere Rendite. Wer früh gekauft hat, bekommt auf seinen Einstiegskurs weiterhin die höhere Quote.

Rendite: Wer hat in 5 Jahren am meisten gebracht?

Ausschüttung ist nur die halbe Wahrheit. Entscheidend ist die Gesamtrendite, also Kursgewinn plus Ausschüttungen. Hier wird es spannend:

Gesamtrendite in 5 Jahreninkl. Ausschüttungen, in EuroiShares Global Sel. 100Vanguard High Div.MSCI WorldFidelity Quality Inc.SPDR Euro Aristocr.WisdomTree QDGSPDR US Aristocr.SPDR Global Aristocr.79 %76 %73 %71 %65 %50 %49 %46 %Quellen: extraETF, Finanzfluss, justETF. Stand Ende Okt./Anfang Nov. 2026.
ETF1 Jahr3 Jahre p.a.5 Jahre p.a.Max. Rück­gang 5 J.Schwankung 5 J.
iShares STOXX Global Select Dividend 100+29,0 %22,1 %12,3 %−21,9 %11,5 %
Vanguard FTSE All-World High Dividend Yield+25,0 %18,7 %12,0 %−18,5 %10,6 %
Fidelity Global Quality Income+21,9 %17,7 %11,3 %−21,7 %11,8 %
SPDR S&P Euro Dividend Aristocrats+22,8 %19,2 %10,6 %−21,1 %12,2 %
WisdomTree Global Quality Dividend Growth+14,8 %13,0 %8,4 %−19,6 %13,2 %
SPDR S&P US Dividend Aristocrats+20,2 %13,1 %8,2 %−12,9 %13,1 %
SPDR S&P Global Dividend Aristocrats+19,7 %14,6 %7,9 %−17,1 %10,9 %
Zum Vergleich: MSCI World (iShares Core)+17,7 %19,9 %11,6 %−20,5 %14,7 %
Wertentwicklung in Euro inklusive Ausschüttungen. Schwankung = Volatilität. Quellen: extraETF (Stand 04./05.11.2026, US Aristocrats 23.10.2026), Finanzfluss (WisdomTree, 03.11.2026), justETF (MSCI World, 26.10.2026). Die p.a.-Werte für den MSCI World habe ich aus den Gesamtwerten umgerechnet.

Drei Dinge fallen auf:

  • Hohe Dividende hat sich zuletzt gelohnt. Die beiden High-Yield-ETFs haben den MSCI World über fünf Jahre leicht geschlagen, und das mit deutlich weniger Schwankung. Banken, Versicherer und Energiewerte liefen in dieser Zeit stark.
  • Aristokraten sind kein Selbstläufer. Der globale und der US-Aristokraten-ETF lagen über fünf Jahre rund 25 Prozentpunkte hinter dem MSCI World. Lange Dividendenhistorie heißt nicht automatisch gute Aktie.
  • Weniger Schwankung als der Markt: Alle sieben ETFs schwankten weniger als der MSCI World. Für Dividendenanleger, die nachts ruhig schlafen wollen, ist das ein echtes Argument.

Jahr für Jahr: Wann Dividenden-ETFs glänzen

ETF2022202320242025
Vanguard High Dividend Yield+0,4 %+7,7 %+16,7 %+11,5 %
iShares Global Select Div. 100−2,1 %+5,1 %+13,6 %+19,0 %
SPDR Global Aristocrats−0,9 %+3,3 %+14,9 %+3,2 %
SPDR US Aristocrats+5,5 %−1,4 %+15,2 %−5,0 %
SPDR Euro Aristocrats−11,4 %+18,4 %+8,6 %+20,1 %
Fidelity Quality Income−5,3 %+14,0 %+18,5 %+6,3 %
MSCI World−13,0 %+19,6 %+26,2 %+7,1 %
Kalenderjahre in Euro inklusive Ausschüttungen. Quellen: extraETF, justETF. Für den WisdomTree-ETF lagen mir keine Kalenderjahreswerte vor.

Das Muster ist klar: In schwachen Börsenjahren wie 2022 halten Dividenden-ETFs viel besser durch. In Jahren, in denen Tech-Aktien den Markt nach oben ziehen wie 2023 und 2024, laufen sie hinterher. Wer einen Dividenden-ETF kauft, tauscht also ein Stück Aufwärtspotenzial gegen ruhigere Kurse und laufendes Einkommen.

Die 7 ETFs im Einzel-Check

1. Vanguard FTSE All-World High Dividend Yield: der breite Klassiker

Mit über 10 Milliarden Euro der Platzhirsch unter den Dividenden-ETFs. Er hält rund 2.400 Aktien aus Industrie- und Schwellenländern und ist mit 0,29 % auch der günstigste im Vergleich. Zu den größten Positionen gehören Samsung, JPMorgan, Exxon Mobil, Johnson & Johnson und AbbVie. Kein Wert macht viel aus, die zehn größten zusammen nur rund 12,6 %.

Mein Eindruck: Die beste Wahl, wenn du nur einen Dividenden-ETF willst. Breit, günstig, bewährt. Der Haken: Banken machen rund ein Fünftel aus, Öl und Gas sowie Pharma jeweils um die 8 %. Die Ausschüttung liegt eher im Mittelfeld.

2. iShares STOXX Global Select Dividend 100: der Ausschüttungs-Champion

Genau 100 Aktien: 40 aus Nordamerika, 30 aus Europa, 30 aus Asien-Pazifik. Ausgewählt werden die Titel mit der höchsten Dividendenrendite, die ihre Dividende stabil gezahlt haben. Gewichtet wird nach Dividendenrendite, nicht nach Börsenwert. Darum findest du oben keine Weltkonzerne, sondern Namen wie SITC International, Teleperformance, Legal & General oder B&M.

Mein Eindruck: Zuletzt der Gewinner beim Gesamtertrag und bei der Ausschüttung. 2025 gab es 1,54 € je Anteil, 2024 waren es 1,46 €. Aber: Mit 0,46 % ist er der teuerste im Vergleich, und der Rückgang von fast 22 % in den letzten fünf Jahren zeigt, dass die Konzentration auf hohe Rendite auch weh tun kann. Nichts für schwache Nerven.

3. SPDR S&P Global Dividend Aristocrats: viel Ausschüttung, wenig Wachstum

Rund 90 Aktien weltweit, die ihre Dividende mindestens zehn Jahre in Folge erhöht oder gehalten haben. Die größten Branchen: Versorger mit knapp 15 %, Banken mit 13 % und Immobilien-REITs mit knapp 12 %. Oben stehen Werte wie Highwoods Properties, Verizon, Pfizer und Target.

Mein Eindruck: Hohe, verlässliche Ausschüttung von rund 3,8 %, dazu wenig Schwankung. Beim Kurs kommt aber wenig rum: 2025 nur +3,2 % und über fünf Jahre der Schlusslicht im Vergleich. Wer vor allem Einkommen will und mit wenig Kurswachstum leben kann, wird trotzdem glücklich.

4. SPDR S&P US Dividend Aristocrats: 20 Jahre Erhöhung als Eintrittskarte

Hier kommen nur US-Firmen rein, die ihre Dividende 20 Jahre in Folge gesteigert haben. Rund 155 Aktien, darunter Verizon, Accenture, Chevron, Realty Income und PepsiCo. Mit 3,5 Milliarden Euro ist der Fonds groß und mit 0,35 % günstig.

Mein Eindruck: Solide Firmen, aber zuletzt ein schwieriges Umfeld. 2025 stand ein Minus von 5 %, weil der US-Markt fast nur von Tech getrieben wurde und der Dollar schwächelte. Spannend: Der maximale Rückgang in fünf Jahren lag nur bei knapp 13 %, der beste Wert im Vergleich. Die Ausschüttung ist mit rund 2 % eher bescheiden.

5. SPDR S&P Euro Dividend Aristocrats: Europa ohne Währungsrisiko

Die 40 Firmen aus der Eurozone mit der höchsten Dividendenrendite, die ihre Dividende mindestens zehn Jahre stabil gehalten oder erhöht haben. Darunter viele Versicherer wie Ageas, Hannover Rück, Munich Re und NN Group, dazu OMV und Sanofi. Der Fonds läuft in Euro und zahlt zweimal im Jahr, im März und September.

Mein Eindruck: Für alle, die kein Dollar-Risiko wollen, eine gute Ergänzung. Mit 0,30 % günstig und mit rund 3,5 % ordentlich bei der Ausschüttung. Aber nur 40 Aktien aus einer Region, die zehn größten machen fast 37 % aus. Das zeigte 2022 mit −11 %. Als einziger ETF würde ich ihn nicht halten.

6. Fidelity Global Quality Income: Dividende mit Tech-Anteil

Der Fidelity-Index filtert rund 240 Aktien aus Industrieländern nach Qualität und Dividende. Ergebnis: Apple, NVIDIA, Microsoft, Alphabet und Broadcom stehen ganz oben, dazu JPMorgan, Visa und Exxon. Die zehn größten Werte machen rund 26 % aus.

Mein Eindruck: Eher ein Welt-ETF mit Dividenden-Zuckerguss als ein echter Einkommens-ETF. Die Ausschüttung liegt mit rund 1,7 % kaum über dem MSCI World. Dafür hielt er in starken Tech-Jahren wie 2024 von allen Dividenden-ETFs am besten mit. Gut für jüngere Anleger, die Dividenden wollen, aber Wachstum nicht verpassen möchten.

7. WisdomTree Global Quality Dividend Growth: wachsende Dividenden statt hoher

Rund 440 Aktien aus Industrieländern, ausgewählt nach Qualität und Dividendenwachstum. Rund 60 % stecken in den USA, die größten Positionen sind Microsoft, Apple und Broadcom. Die Variante im Vergleich ist thesaurierend, legt die Dividenden also automatisch wieder an.

Mein Eindruck: Die Idee gefällt mir als Dividendenwachstums-Fan sehr. Die letzten fünf Jahre waren mit 8,4 % pro Jahr aber nur mittelmäßig, und die Schwankung war die höchste im Feld. Für die Ansparphase eine Option, als Einkommensquelle passt er nicht.

Was netto bei dir ankommt

Bei Aktien-ETFs sind 30 % der Ausschüttung steuerfrei (Teilfreistellung). Dazu kommt dein Sparer-Pauschbetrag von 1.000 €. Auf den Rest zahlst du Abgeltungsteuer plus Soli. So viel bleibt im Monat übrig:

ETF (Rendite)10.000 €50.000 €100.000 €Für 500 € netto/Monat
SPDR Global Aristocrats (3,8 %)32 €151 €280 €ca. 186.000 €
iShares Global Select Div. 100 (3,8 %)31 €150 €278 €ca. 187.000 €
SPDR Euro Aristocrats (3,5 %)29 €142 €261 €ca. 200.000 €
Vanguard High Dividend Yield (2,5 %)20 €102 €189 €ca. 286.000 €
SPDR US Aristocrats (1,9 %)16 €81 €154 €ca. 363.000 €
Fidelity Quality Income (1,7 %)14 €70 €135 €ca. 421.000 €
Eigene Beispielrechnung pro Monat nach Steuern mit der prognostizierten Ausschüttungsrendite 2026: 30 % Teilfreistellung, 1.000 € Sparer-Pauschbetrag, 26,375 % Abgeltungsteuer und Soli, ohne Kirchensteuer. Ausschüttungen schwanken und sind nicht garantiert.

Der Unterschied ist gewaltig: Für dieselben 500 € im Monat brauchst du mit dem Fidelity-ETF mehr als doppelt so viel Kapital wie mit dem iShares- oder dem globalen Aristokraten-ETF. Wie viel Depot es für ein komplettes Leben von Dividenden braucht, habe ich hier für Miete, Essen, Strom und Co. durchgerechnet.

Beim thesaurierenden WisdomTree-ETF fließt nichts aufs Konto. Dafür fällt jedes Jahr die Vorabpauschale an, die dein Broker vom Verrechnungskonto einzieht.

Jeden Monat Dividende mit drei ETFs

Monatliche Ausschüttungen sind psychologisch Gold wert. Das geht auch ohne Covered-Call-Konstruktionen. Drei der verglichenen ETFs zahlen genau versetzt:

ETFZahlmonate
iShares STOXX Global Select Dividend 100Januar, April, Juli, Oktober
SPDR S&P Global Dividend AristocratsFebruar, Mai, August, November
Vanguard FTSE All-World High Dividend YieldMärz, Juni, September, Dezember
Ausschüttungsmonate laut Anbieter bzw. extraETF. Die genauen Tage können sich verschieben.

Teilst du dein Geld zu je einem Drittel auf diese drei auf, kommt jeden Monat etwas aufs Konto. Und du kombinierst nebenbei den breiten Vanguard-Fonds mit zwei Ausschüttungsstärkeren. Statt des SPDR Global Aristocrats passt in die Februar-Reihe auch der Fidelity Global Quality Income, wenn dir Wachstum wichtiger ist als Ausschüttung.

Darauf solltest du achten

  • Branchen-Klumpen: Viele Dividenden-ETFs sind voll mit Banken, Versicherern, Versorgern und Energie. Hast du daneben noch Einzelaktien wie Allianz oder Munich Re, doppelst du das Risiko.
  • Überschneidung mit dem MSCI World: Ein Dividenden-ETF ist kein Ersatz für einen Welt-ETF, sondern eine bewusste Wette auf günstig bewertete Ausschüttungsstarke. Viele kombinieren beides.
  • Währung: Bis auf den Euro-Aristokraten-ETF stecken überall viele Dollar-Werte drin. Fällt der Dollar, sinkt deine Rendite in Euro, egal in welcher Währung der Fonds notiert.
  • Kosten und Größe: Unter 0,5 % TER und über 500 Millionen Euro Fondsvolumen sind gute Faustregeln. Alle sieben erfüllen das.
  • Ausschüttungsrendite ist kein Qualitätsmerkmal: Eine hohe Quote kann auch heißen, dass Kurse gefallen sind. Schau immer auf die Gesamtrendite.

Welcher Dividenden-ETF passt zu dir?

Du willst …Dann passt
einen einzigen, breiten Dividenden-ETFVanguard FTSE All-World High Dividend Yield
möglichst viel AusschüttungiShares STOXX Global Select Dividend 100 oder SPDR Global Aristocrats
Dividenden, aber Tech nicht verpassenFidelity Global Quality Income
kein WährungsrisikoSPDR S&P Euro Dividend Aristocrats
nur Dividenden-Dauererhöher aus den USASPDR S&P US Dividend Aristocrats
Dividendenwachstum in der AnsparphaseWisdomTree Global Quality Dividend Growth
jeden Monat Geld aufs KontoiShares + SPDR Global Aristocrats + Vanguard

Mein Fazit

Den einen besten Dividenden-ETF gibt es nicht. Wenn ich mich für einen entscheiden müsste, wäre es der Vanguard FTSE All-World High Dividend Yield: günstig, extrem breit und über fünf Jahre auf Augenhöhe mit dem MSCI World, bei deutlich weniger Schwankung. Wer mehr Ausschüttung will, legt den iShares STOXX Global Select Dividend 100 daneben und nimmt etwas mehr Risiko in Kauf.

Überrascht hat mich, wie schwach die Aristokraten-ETFs in den letzten Jahren liefen. Eine lange Dividendenhistorie ist ein gutes Zeichen, aber kein Garant für gute Rendite. Am Ende gilt wie immer: Schau auf die Gesamtrendite, nicht nur auf die Ausschüttung. Mehr Grundlagen findest du in meinem ETF-Ratgeber.

Und du? Welcher Dividenden-ETF liegt in deinem Depot, oder setzt du lieber auf Einzelaktien? Schreib es mir in die Kommentare.

Quellen: extraETF: Vanguard FTSE All-World High Dividend Yield, extraETF: iShares STOXX Global Select Dividend 100, extraETF: SPDR Global Dividend Aristocrats, extraETF: SPDR US Dividend Aristocrats, extraETF: SPDR Euro Dividend Aristocrats, extraETF: Fidelity Global Quality Income, Finanzfluss: WisdomTree Global Quality Dividend Growth, Finanzfluss: Branchen Vanguard, Finanzfluss: Branchen SPDR Global Aristocrats, justETF: iShares Core MSCI World.

Keine Anlage- und keine Steuerberatung. Alle Angaben ohne Gewähr, vergangene Wertentwicklung ist kein Hinweis auf künftige Ergebnisse. Ausschüttungen sind nicht garantiert. Stand November 2026.

Covered-Call-ETFs im Check: Bis zu 11 % Ausschüttung – und was sie dich wirklich kosten

Covered-Call-ETFs im Check: Bis zu 11 % Ausschüttung

11 % Ausschüttung im Jahr, jeden Monat Geld aufs Konto: Covered-Call-ETFs gehören zu den beliebtesten Produkten bei Einkommensanlegern. Der JPMorgan Nasdaq Equity Premium Income (JEPQ) hat in Europa in zwei Jahren rund 4 Milliarden Euro eingesammelt. Aber woher kommt die hohe Ausschüttung? Und was gibst du dafür ab?

Das Wichtigste in Kürze

  • Die Idee: Der Fonds hält Aktien und verkauft Kaufoptionen darauf. Die Prämien schüttet er aus.
  • Die Ausschüttung: je nach Fonds rund 7 bis 11,5 % im Jahr, meist monatlich.
  • Der Preis: Steigt der Markt stark, bist du nur begrenzt dabei. Fällt er, fällst du fast voll mit.
  • Das Ergebnis: Langfristig liegen die meisten Covered-Call-Fonds bei der Gesamtrendite hinter ihrem Index.

So funktioniert ein Covered Call

Stell dir vor, du besitzt eine Aktie für 100 €. Du verkaufst jemandem das Recht, sie dir in einem Monat für 100 € abzukaufen. Dafür bekommst du sofort eine Prämie, zum Beispiel 1,20 €. Das ist eine Kaufoption, englisch Call. „Covered“, also gedeckt, heißt sie, weil du die Aktie wirklich besitzt.

Nach einem Monat gibt es drei Fälle:

  • Die Aktie steigt auf 108 €: Der Käufer holt sie sich für 100 €. Du behältst die Prämie, den Kursgewinn verpasst du.
  • Die Aktie bleibt bei 100 €: Die Option verfällt. Du hast die Prämie verdient, das ist der beste Fall.
  • Die Aktie fällt auf 92 €: Die Option verfällt. Die Prämie dämpft den Verlust nur ein wenig.

Ein Covered-Call-ETF macht genau das, nur mit einem ganzen Index und jeden Monat aufs Neue. Die Prämien sind die Quelle der hohen Ausschüttung. Mit Dividenden haben sie wenig zu tun.

Ein Monat in Zahlen

Ein Monat: Index gegen Covered CallIndexCovered Call (1,2 % Prämie)+8 %+1,2 %+2 %+1,2 %0 %+1,2 %−8 %−6,8 %Stark raufLeicht raufSeitwärtsRunter
Vereinfachtes Beispiel: Kaufoption am Geld mit 1,2 % Prämie, ohne Kosten.

Siehst du das Muster? Nach oben ist der Gewinn gedeckelt, nach unten nicht. Covered-Call-ETFs gewinnen in ruhigen Seitwärtsmärkten und verlieren in starken Aufwärtsphasen gegen den Index.

Die wichtigsten Covered-Call-ETFs im Vergleich

Die US-Originale wie JEPI oder QYLD kannst du als Privatanleger in Deutschland meist nicht kaufen, weil das vorgeschriebene Basisinformationsblatt fehlt. Für dich zählen die europäischen UCITS-Versionen:

ETFBasisTERAus­schüttungGröße
JPMorgan Nasdaq Equity Premium Income (JEPQ)
IE000U9J8HX9
Nasdaq 100, aktiv0,35 %ca. 11 %4,0 Mrd. €
Global X Nasdaq 100 Covered Call
IE00BM8R0J59
Nasdaq 100, Swap0,45 %ca. 11,5 %737 Mio. €
Global X S&P 500 Covered Call
IE0002L5QB31
S&P 500, Swap0,45 %ca. 9 %197 Mio. €
iShares World Equity High Income (WINC)
IE000KJPDY61
Welt, aktiv0,35 %ca. 9,5 %820 Mio. €
JPMorgan Global Equity Premium Income
IE0003UVYC20
Welt, aktiv0,35 %ca. 7,6 %1,4 Mrd. €
JPMorgan US Equity Premium Income (JEPI)
IE000U5MJOZ6
USA, aktiv0,35 %ca. 7,3 %500 Mio. €
Global X Euro Stoxx 50 Covered Call
IE000SAXJ1M1
Euro Stoxx 50, Swap0,45 %ca. 11 %137 Mio. €
Ausschüttende Anteilsklassen, monatliche Ausschüttung. Größe und TER Stand 30.09.2026, Ausschüttungsrenditen Oktober 2026. Die Renditen schwanken von Monat zu Monat. Bis auf den Euro-Stoxx-Fonds laufen alle in US-Dollar.

Zwei Bauarten solltest du unterscheiden:

  • Index-Covered-Call (Global X): verkauft jeden Monat Optionen auf den ganzen Index, meist am Geld. Das bringt die höchste Ausschüttung, deckelt den Kurs aber am stärksten.
  • Aktiv gemanagt (JPMorgan, iShares): wählt Aktien aus und verkauft Optionen weiter aus dem Geld oder nur auf einen Teil. Weniger Ausschüttung, dafür mehr Luft nach oben.

Wie viel die Aktienauswahl ausmacht, zeigen die zwölf Monate bis September 2026: Der iShares-Fonds WINC kam auf 20,7 %, der JPMorgan Global Equity Premium Income nur auf 6,3 %. Beide kosten 0,35 %, beide verkaufen Optionen auf Weltaktien. Der JPMorgan-Fonds setzte auf defensive Werte und verpasste die Tech-Rally.

Der Haken: Der Crash zählt voll, die Erholung nicht

Das größte Problem siehst du erst über mehrere Monate. Ich habe einen einfachen Fall durchgerechnet: Der Index fällt in einem Monat um 20 % und erholt sich dann in fünf Monaten auf den alten Stand. Der Covered-Call-Fonds kassiert jeden Monat 1,2 % Prämie und legt sie wieder an.

IndexCovered Call
Start100100
Nach dem Crash8081,2
Nach der Erholung10086,2
Eigene, stark vereinfachte Beispielrechnung: Option am Geld, 1,2 % Prämie pro Monat, Prämien wieder angelegt, ohne Kosten und Steuern.

Der Index ist wieder bei null, der Covered-Call-Fonds liegt fast 14 % zurück, obwohl er alle Prämien behalten hat. Den Crash macht er fast voll mit, die Erholung nur gedeckelt. Wer die Ausschüttungen ausgibt statt sie anzulegen, sieht das am Kurs: Er bröckelt über die Jahre.

Ein echtes Beispiel: QYLD gegen den Nasdaq 100

Der US-Fonds QYLD von Global X ist der Klassiker dieser Fondsart und läuft seit Ende 2013. Laut 24/7 Wall St. kam er bis Mai 2026 mit wieder angelegten Ausschüttungen auf rund 178 % Gesamtrendite. Der Nasdaq-100-ETF QQQ legte im selben Zeitraum allein beim Kurs um rund 737 % zu, die Dividenden noch nicht mitgerechnet. Über fünf Jahre stand es 44 % zu 100 %.

Seit Ende 2013: QYLD gegen QQQQQQ737 %QYLD178 %QQQ nur Kurs, QYLD mit wieder angelegten Ausschüttungen.Bis Mai 2026. Quelle: 24/7 Wall St.

Der Vergleich ist für QYLD sogar noch freundlich, denn bei QQQ fehlen die Dividenden. Allerdings lief der Nasdaq in diesen Jahren außergewöhnlich stark, und genau dann verlieren Covered-Call-Fonds am meisten. In einem jahrelang seitwärts laufenden Markt sähe es anders aus.

So werden Covered-Call-ETFs versteuert

Für dich gelten die normalen deutschen Regeln für Fonds. Die US-Besonderheit „Return of Capital“, bei der ein Teil der Ausschüttung als steuerfreie Kapitalrückzahlung gilt, spielt hier keine Rolle. Die ganze Ausschüttung ist Kapitalertrag.

  • Teilfreistellung: Gilt der Fonds als Aktienfonds, sind 30 % der Ausschüttung steuerfrei. Bei den aktiven Fonds von JPMorgan und iShares ist das in der Regel so.
  • Swap-Fonds: Bei Global X hängt es von der tatsächlichen Aktienquote ab. Prüf auf deiner ersten Abrechnung, ob die Bank die Teilfreistellung angewendet hat.
  • Freibetrag: Bei 11 % Ausschüttung reicht dein Sparer-Pauschbetrag von 1.000 € mit Teilfreistellung nur für rund 13.000 € Anlage.

Was netto im Monat ankommt

DepotJEPQ (11 %)JEPI (7,3 %)Dividenden-ETF (3,5 %)
10.000 €92 €61 €29 €
50.000 €396 €270 €141 €
100.000 €769 €518 €260 €
Eigene Beispielrechnung pro Monat nach Steuern: 30 % Teilfreistellung, 1.000 € Sparer-Pauschbetrag, 26,375 % Abgeltungsteuer und Soli, ohne Kirchensteuer. Ausschüttungen schwanken und sind nicht garantiert.

Für 500 € netto im Monat bräuchtest du so rund 64.000 € im JEPQ, 96.000 € im JEPI oder 201.000 € in einem klassischen Dividenden-ETF. Das ist genau der Reiz. Aber denk an die Rechnung oben: Ein Teil dieser Ausschüttung ist Kursgewinn, auf den du verzichtest. Wie es bei normalen Dividenden aussieht, habe ich hier für 100.000 € durchgerechnet.

Vor- und Nachteile auf einen Blick

Das spricht dafür:

  • Hohe, planbare Ausschüttung, meist jeden Monat
  • Weniger Kapital nötig für ein bestimmtes Einkommen
  • Etwas weniger Schwankung als der Index, weil die Prämie kleine Verluste abfedert
  • Stark in Seitwärtsmärkten und bei hoher Nervosität, wenn die Prämien steigen

Das spricht dagegen:

  • Gewinne nach oben gedeckelt, Verluste nach unten fast voll
  • Langfristig meist weniger Gesamtrendite als der Index
  • Keine wachsende Ausschüttung wie bei Dividendenaktien, eher bröckelnde Kurse
  • Höhere Kosten als ein normaler Index-ETF und meist US-Dollar-Risiko
  • Hohe Ausschüttung heißt früh Steuern zahlen, statt den Zinseszins arbeiten zu lassen

Für wen lohnt sich das?

Covered-Call-ETFs sind ein Werkzeug für die Entnahmephase. Wer schon von seinem Depot leben will und eine hohe, regelmäßige Zahlung braucht, kann einen Teil darin anlegen. Wer dagegen noch 20 Jahre Vermögen aufbaut, gibt mit dem Kursdeckel genau das ab, was ihn reich macht: die großen Aufwärtsjahre.

Mein Fazit

Die hohe Ausschüttung ist kein Geschenk, sondern ein Tausch: sichere Prämie heute gegen mögliche Kursgewinne morgen. Das ist nicht schlecht, aber man muss es wissen. Als Dividendenanleger setze ich lieber auf Unternehmen, die ihre Dividende Jahr für Jahr erhöhen. Dort wächst das Einkommen mit, beim Covered Call meist nicht.

Wenn du sie nutzt, dann als Beimischung und am besten einen breiten, aktiven Fonds statt der Variante mit der höchsten Ausschüttung. Und schau immer auf die Gesamtrendite, nicht nur auf die Ausschüttungsquote.

Und du? Hast du einen Covered-Call-ETF im Depot, oder bleibst du bei klassischen Dividendenaktien? Schreib es mir in die Kommentare.

Quellen: aktien4future: Covered-Call-ETF-Vergleich, justETF: JEPQ UCITS, justETF: JEPI UCITS, extraETF: Global X Nasdaq 100 Covered Call, 24/7 Wall St.: QYLD, dividenden.guru: Steuern.

Keine Anlage- und keine Steuerberatung. Beispielrechnungen ohne Gewähr, Ausschüttungen sind nicht garantiert. Stand November 2026.

Kinderdepot oder Frühstart-Rente? Das müssen Eltern ab 2027 wissen

Kinderdepot oder Frühstart-Rente? 10 Euro im Monat vom Staat

10 € im Monat vom Staat, für jedes Kind ab sechs Jahren: Das ist die Frühstart-Rente. Der Bundestag hat sie im Oktober beschlossen, 2027 soll das erste Geld fließen. Klingt gut. Aber reicht das? Und was ist dann noch mit dem klassischen Kinderdepot?

Kurz gesagt: Die beiden sind keine Konkurrenten. Die Frühstart-Rente ist ein Geschenk für die Zeit ab 65. Das Kinderdepot ist Startkapital fürs Leben. Hier siehst du, wo die Unterschiede liegen und was du jetzt tun kannst.

Das Wichtigste in Kürze

  • Frühstart-Rente: 10 € im Monat vom 6. bis zum 18. Geburtstag, zusammen 1.440 €.
  • Wer sie bekommt: Kinder ab Jahrgang 2020. Ältere Kinder gehen leer aus.
  • Der Haken: Das Geld gibt es grundsätzlich erst ab 65, und die Auszahlung wird versteuert.
  • Kinderdepot: Kein Geld vom Staat, aber das Kind kann ab 18 frei darüber verfügen.
  • Stand: Der Bundesrat muss noch entscheiden. Details können sich also noch ändern.
Der Unterschied auf einen BlickFrühstart-RenteKinderdepotGeld vom StaatGeld vom StaatFür wenFür wenVerfügbarVerfügbarEinzelaktienEinzelaktien10 € im MonatKeinsAb Jahrgang 2020Jedes KindAb 65Ab 18NeinJaStand November 2026dividenden-regen.net

Was ist die Frühstart-Rente?

Der Staat zahlt für jedes berechtigte Kind 10 € im Monat in die private Altersvorsorge ein. Das beginnt mit dem 6. Geburtstag und endet mit dem 18. Über zwölf Jahre kommen so 1.440 € zusammen. Die Eltern müssen selbst nichts einzahlen.

Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen. Es soll zum 1. Januar 2027 in Kraft treten. Vorher muss aber noch der Bundesrat zustimmen, laut Bericht von Cash-Online bis zum 20. November.

Ist dein Kind dabei?

GeburtsjahrFrühstart-Rente
2019 oder früherNein
2020Ja, erste Zahlung 2027, rückwirkend ab 2026
2021Ja, ab 2027
2022 und späterJa, ab dem Jahr, in dem es 6 wird
Voraussetzung: erster Wohnsitz in Deutschland und eine Steuer-ID.

Gerade für Familien mit mehreren Kindern ist das bitter: Wurde das eine Kind 2019 geboren und das andere 2020, bekommt nur das jüngere das Geld.

Wo liegt das Geld?

Du hast zwei Möglichkeiten:

  • Eigener Vertrag: Du eröffnest ein zertifiziertes Standarddepot auf den Namen deines Kindes. Die Kosten sind auf 1 % im Jahr gedeckelt, Abschluss- und Vertriebskosten sind bis zum 18. Geburtstag verboten.
  • Kein Vertrag: Dann fließt das Geld ab 2028 in einen Sammeltopf des Bundes. Dieses Sondervermögen darf nur in breit gestreute globale Aktien oder Aktienfonds investieren.

Wichtig für später: Aus dem Sammeltopf kann dein Kind das Geld bis zum 35. Geburtstag auf einen eigenen Altersvorsorgevertrag übertragen. Laut Regierungsentwurf verfällt es sonst.

Was wird aus 1.440 €?

Die Regierung rechnet mit rund 53.000 € bis zum 65. Geburtstag. Das klingt beeindruckend, setzt aber 7 % Rendite im Jahr voraus. Ich habe es mit anderen Werten nachgerechnet:

Rendite im JahrMit 18Mit 65
7 %2.227 €53.554 €
6 %2.090 €32.318 €
5 %1.961 €19.430 €
Eigene Beispielrechnung ohne weitere Einzahlungen, vor Steuern und ohne Inflation. Rendite nach Kosten, nicht garantiert.

Du siehst: Ein Prozentpunkt macht über Jahrzehnte sehr viel aus. Genau deshalb sind die Kosten so wichtig. Und bedenke: Die Erträge bleiben zwar in der Ansparphase steuerfrei, die Auszahlung im Alter wird aber voll versteuert. Was 53.000 € in rund 60 Jahren noch wert sind, weiß heute auch niemand.

Sollte ich etwas dazuzahlen?

Eltern, Großeltern und andere dürfen bis zu 6.840 € im Jahr einzahlen. Die Zuzahlung gibt es aber nur bei einem eigenen Vertrag, sie wird nicht gefördert und ist genauso bis zum Rentenalter gebunden. Mit 18 bekommt dein Kind also keinen Zugriff.

Deshalb würde ich hier nichts überstürzen. Auch die Verbraucherzentrale rät, sich nicht zu Zuzahlungen drängen zu lassen und zuerst mit einem normalen Kinderdepot zu vergleichen.

Was ist ein Kinderdepot?

Ein Kinderdepot, oft auch Junior-Depot genannt, ist ein normales Wertpapierdepot auf den Namen deines Kindes. Du verwaltest es bis zum 18. Geburtstag. Darin sind ETFs, Fonds und auch Einzelaktien möglich, je nach Anbieter.

Das Wichtigste, was viele Eltern unterschätzen: Das Geld gehört deinem Kind. Jede Einzahlung ist eine Schenkung. Du darfst es nicht einfach für dich selbst verwenden. Und mit 18 entscheidet dein Kind allein. Ob daraus der Führerschein, das Studium oder ein neues Auto wird, liegt dann nicht mehr bei dir.

KinderdepotEltern-Depot
Gehörtdem Kindden Eltern
Mit 18Kind entscheidetEltern entscheiden
Freibetragdes Kindesder Eltern
BAföGzählt beim Kindnicht beim Kind

Der große Vorteil: die Steuern

Jedes Kind hat eigene Freibeträge. Hat es keine anderen Einkünfte, können 2026 bis zu 13.384 € Kapitalerträge im Jahr steuerfrei bleiben. Das setzt sich so zusammen:

Grundfreibetrag12.348 €
Sparer-Pauschbetrag1.000 €
Sonderausgaben-Pauschbetrag36 €
Zusammen13.384 €

So nutzt du das: Richte mit der Steuer-ID deines Kindes einen Freistellungsauftrag über 1.000 € ein. Werden die Erträge höher, kannst du beim Finanzamt eine NV-Bescheinigung beantragen. Dann behält die Bank keine Abgeltungsteuer ein.

Zwei Grenzen solltest du kennen

  • Familienversicherung: Regelmäßige Kapitalerträge von rund 7.780 € im Jahr sollten nicht überschritten werden, sonst kann die beitragsfreie Mitversicherung wegfallen. Das betrifft nur sehr große Depots, frag im Zweifel bei der Krankenkasse nach.
  • BAföG: Das Depot zählt als Vermögen des Kindes. Der Freibetrag liegt bei 15.000 €, darüber kann die Förderung sinken. Wer BAföG erwartet, sollte das früh einplanen.

So viel kann bis zum 18. Geburtstag entstehen

Im MonatEingezahltMit 18
25 €5.400 €9.381 €
50 €10.800 €18.763 €
100 €21.600 €37.525 €
Eigene Beispielrechnung: Sparplan ab Geburt, 6 % Rendite vor und 5,8 % nach Kosten, vor Steuern. Nicht garantiert.

Wie stark der Zinseszins mit den Jahren wirkt, habe ich auch bei den ersten 100.000 € gezeigt. Bei Kindern hast du den größten Hebel überhaupt: Zeit.

Was bedeutet das für Dividendenanleger?

Im Kinderdepot kannst du grundsätzlich auch Dividendenaktien und Dividenden-ETFs besparen. Dank der Freibeträge bleiben die Ausschüttungen im Normalfall ohne deutsche Abgeltungsteuer. Bei ausländischen Aktien kann trotzdem Quellensteuer anfallen.

Die Frühstart-Rente läuft dagegen über ein Standarddepot mit vorgegebenen Fonds. Einzelaktien sind dort nicht möglich. Dafür ist sie einfach und kostet dich keinen eigenen Beitrag.

Unterschätzt: die Kinderzulage für Eltern

Hier versteckt sich vielleicht die stärkste Förderung. Mit einem eigenen Altersvorsorgedepot bekommst du ab 2027 bis zu 300 € Kinderzulage je Kind im Jahr. Dafür reichen 25 € im Monat. Dazu kommen 150 € Grundzulage.

Das sind 450 € Förderung im Jahr, im Vergleich zu 120 € bei der Frühstart-Rente. Der Unterschied: Dieses Geld gehört dir, nicht deinem Kind, und es ist ebenfalls bis zur Rente gebunden.

Worauf du beim Kinderdepot achten solltest

  • Keine Depotgebühr: Das ist inzwischen Standard. Bei manchen Anbietern gilt es aber nur, wenn das Depot aktiv genutzt wird, etwa bei comdirect nach einer gewissen Zeit.
  • Beide Elternteile: Bei Scalable Capital, Trade Republic, Traders Place, finanzen.net zero und flatex müssen beide Eltern dort ein Konto haben, außer bei alleinigem Sorgerecht.
  • Sparplan: Bei mehreren Anbietern geht es ab 1 €. Prüfe, ob dein ETF sparplanfähig ist.
  • Einzelkäufe: Die Gebühren reichen von 0 € bis fast 6 € je Order.

Was du jetzt tun kannst

  1. Entscheidung des Bundesrats abwarten. Für die Frühstart-Rente musst du im Moment noch nichts tun.
  2. Steuer-ID deines Kindes bereitlegen. Du brauchst sie für beide Wege.
  3. Überlegen, wofür das Geld da sein soll. Führerschein oder Studium brauchen ein Kinderdepot, die Rente nicht unbedingt.
  4. Klein anfangen. Ein Kinderdepot kannst du schon heute eröffnen. Ein Sparplan mit 25 € ist ein guter Start.
  5. Mit deinem Kind darüber reden. Sobald es alt genug ist, zeig ihm das Depot. Das ist vielleicht der größte Gewinn.

Mein Fazit

Die Frühstart-Rente ist ein nettes Geschenk: Das Geld kommt ohne eigenen Beitrag, also nimm es mit. Für den Start ins Leben hilft sie aber nicht, denn sie ist für die Rente gedacht.

Für mich bleibt deshalb das Kinderdepot die erste Wahl für das freie Sparen. Es ist günstig, flexibel und steuerlich stark. Du musst dir nur klar sein, dass das Geld deinem Kind gehört. Staatsgeld mitnehmen, frei im Kinderdepot sparen: So würde ich es angehen.

Und du? Sparst du schon für dein Kind, und wenn ja, in welchem Depot? Schreib es mir in die Kommentare.

Quellen: Deutscher Bundestag, Deutsche Rentenversicherung, Verbraucherzentrale, Cash-Online, Capitalo: Frühstart-Rente, Capitalo: Kinderdepot und Steuern, Capitalo: Junior-Depots, finanz.de, seedli.

Keine Anlage- und keine Steuerberatung. Beispielrechnungen ohne Gewähr, Renditen sind nicht garantiert. Stand November 2026. Das Gesetz zur Frühstart-Rente ist noch nicht in Kraft, Details können sich ändern.

Altersvorsorgedepot 2027: Was es bringt, was es kostet und für wen es sich lohnt

Altersvorsorgedepot ab 1. Januar 2027: bis zu 540 Euro Zulage

Am 1. Januar 2027 ändert sich die private Altersvorsorge in Deutschland: Das Altersvorsorgedepot startet und löst für neue Verträge die Riester-Förderung ab. Erstmals fördert der Staat ein Depot mit ETFs ohne Garantiezwang. Bis zu 540 € Grundzulage im Jahr klingen stark. Aber es gibt auch Haken, und die stehen selten in der Werbung.

Hier bekommst du das Wichtigste auf einen Blick: wie viel Förderung es gibt, was die Anbieter verlangen, was im Alter nach Steuern übrig bleibt – und was das Ganze für Dividendenanleger bedeutet.

Das Wichtigste in Kürze

  • Start: 1. Januar 2027. Vorher kannst du dich nur vormerken lassen.
  • Förderung: bis zu 540 € Grundzulage im Jahr, bis zu 300 € je Kind, einmalig 200 € für Sparer unter 25.
  • Am stärksten gefördert: die ersten 360 € im Jahr, also 30 € im Monat, mit 50 Cent je Euro.
  • Anlage: ETFs, Fonds und bestimmte Anleihen. Einzelaktien sind nicht erlaubt.
  • Der Preis: Das Geld ist bis zur Rente gebunden, und die Auszahlung wird voll versteuert.

Was ist das Altersvorsorgedepot?

Das Altersvorsorgedepot ist ein staatlich geförderter Vertrag für die Rente. Technisch sieht es aus wie ein Depot, rechtlich ist es aber ein zertifizierter Altersvorsorgevertrag. Das Gesetz dazu hat der Bundestag am 27. März 2026 beschlossen, der Bundesrat stimmte am 8. Mai zu.

Der große Unterschied zu Riester: Es gibt keine Pflicht mehr zur Beitragsgarantie. Genau diese Garantie hat Riester oft ausgebremst, weil viel Geld in niedrig verzinste Anleihen fließen musste. Im neuen Depot sind bis zu 100 % Aktienfonds möglich. Dafür trägst du das Kursrisiko selbst.

Es gibt drei Varianten:

VarianteSo funktioniert sieKosten
StandarddepotZwei vorgegebene Fonds, automatische Umschichtung vor der RenteHöchstens 1,0 % Effektivkosten im Jahr
Freies DepotDu wählst aus den zugelassenen Fonds und ETFs, die dein Anbieter führtKein gesetzlicher Deckel
Garantieprodukt80 oder 100 % der Beiträge sind zum Rentenbeginn zugesagtKein gesetzlicher Deckel

Im Standarddepot dürfen fünf Jahre vor der Auszahlung höchstens 50 % im chancenreichen Fonds liegen, zwei Jahre vorher höchstens 30 %. Wer sich um nichts kümmern will, ist hier richtig. Wichtig: Das 1-%-Limit gilt nur für diese Variante.

Daneben ist noch ein Standarddepot eines öffentlichen Trägers geplant. Das wird aber wohl nicht zum Start fertig: Zuletzt fehlten sowohl die Verordnung als auch die Entscheidung, wer es führen soll. Die privaten Anbieter betrifft das nicht.

So viel Förderung gibt es

Die Zulagen hängen nicht mehr von deinem Einkommen ab, sondern nur davon, wie viel du einzahlst. Damit es überhaupt etwas gibt, brauchst du mindestens 120 € im Jahr, also 10 € im Monat.

  • Grundzulage: 50 Cent je Euro auf die ersten 360 €, danach 25 Cent je Euro bis 1.800 €. Macht höchstens 540 € im Jahr.
  • Kinderzulage: 1 € je eingezahltem Euro, bis zu 300 € je kindergeldberechtigtem Kind. Dafür reichen 25 € im Monat, auch bei mehreren Kindern.
  • Berufseinsteiger-Bonus: einmalig 200 €, wenn du zu Beginn des Beitragsjahres noch keine 25 bist.
Rate/MonatEigenbeitrag/JahrGrundzulageFörderquoteMit 1 Kind
10 €120 €60 €50 %180 €
25 €300 €150 €50 %450 €
30 €360 €180 €50 %480 €
50 €600 €240 €40 %540 €
100 €1.200 €390 €32,5 %690 €
150 €1.800 €540 €30 %840 €
Förderquote = Grundzulage geteilt durch Eigenbeitrag. „Mit 1 Kind“ = Grundzulage plus Kinderzulage.

Die Tabelle zeigt: Prozentual lohnen sich kleine Beiträge am meisten, in Euro bringt der volle Beitrag am meisten. Einzahlen darfst du bis zu 6.840 € im Jahr, aber alles über 1.800 € bekommt keine Zulage und ist trotzdem bis zur Rente gebunden.

Bei Ehepaaren braucht jeder einen eigenen Vertrag. Ist nur einer selbst förderberechtigt, kann der andere über ihn mitgefördert werden, wenn er mindestens 120 € im Jahr einzahlt. Die Kinderzulage geht bei verheirateten Eltern zunächst an die Mutter, auf gemeinsamen Antrag an den Vater. Neu dabei sind Selbstständige und Freiberufler, die bei Riester meist außen vor waren.

Dazu kommt der Steuervorteil

Eigenbeiträge bis 1.800 € plus Zulagen kannst du als Sonderausgaben absetzen. Das Finanzamt prüft, ob das mehr bringt als die Zulage. Nur die Differenz bekommst du zusätzlich.

Ein Beispiel ohne Kinder mit 1.800 € Eigenbeitrag: Abziehbar sind 2.340 €. Bei einem Grenzsteuersatz von 42 % sind das 983 € Steuerersparnis, also 443 € mehr als die 540 € Zulage. Bei 30 % bleiben noch 162 € extra. Bei 20 % gibt es nichts zusätzlich, die Zulage behältst du aber.

Der Haken: So wird die Auszahlung besteuert

Solange du sparst, fällt keine Steuer an: keine Abgeltungsteuer auf Ausschüttungen, keine Vorabpauschale, keine Steuer beim Umschichten. Das ist ein echter Vorteil.

Abgerechnet wird später. Im Alter ist die Auszahlung aus dem geförderten Teil voll steuerpflichtig, mit deinem persönlichen Steuersatz. Das gilt für deine Beiträge, die Zulagen und die Gewinne. Im normalen Depot zahlst du dagegen nur auf den Gewinn Steuern, und bei Aktien-ETFs bleiben durch die Teilfreistellung 30 % davon steuerfrei. Die gibt es im Altersvorsorgedepot nicht.

Auch die Krankenkasse spielt mit: Wer in der Krankenversicherung der Rentner pflichtversichert ist, zahlt auf die Auszahlungen keine Beiträge. Freiwillig gesetzlich Versicherte zahlen grundsätzlich schon.

Rechnung: Altersvorsorgedepot gegen normales Depot

Jetzt wird es spannend. Ich habe beide Wege mit 150 € im Monat durchgerechnet, also 1.800 € im Jahr. Im Altersvorsorgedepot kommen 540 € Zulage dazu. Beide Depots laufen mit 6 % Rendite vor Kosten und 0,2 % Kosten, ohne Kinder.

LaufzeitEigene EinzahlungDepot nettoAVD 15 %AVD 25 %AVD 35 %
10 Jahre18.000 €23.085 €26.781 €23.630 €20.479 €
20 Jahre36.000 €61.135 €73.843 €65.156 €56.468 €
30 Jahre54.000 €125.486 €156.549 €138.131 €119.714 €
40 Jahre72.000 €236.057 €301.890 €266.374 €230.857 €
Eigene Beispielrechnung. Prozentwerte = Steuersatz auf die Auszahlung im Alter. Normales Depot: Verkauf am Ende, 26,375 % Steuer mit 30 % Teilfreistellung, ohne Kirchensteuer. Vereinfacht: alles auf einmal besteuert, ohne Sparer-Pauschbetrag, Vorabpauschale, Steuererstattung und Krankenkassenbeiträge.

Was du daraus mitnehmen kannst:

  • Der Steuersatz im Alter entscheidet. In diesem Beispiel liegt der Gleichstand je nach Laufzeit bei rund 27 bis 34 %. Darunter gewinnt das Altersvorsorgedepot, darüber das normale Depot.
  • Bei kurzen Laufzeiten wird es knapp. Nach zehn Jahren beträgt der Vorsprung bei 25 % Steuer nur gut 500 €, dafür gibst du viel Flexibilität auf.
  • Die Steuererstattung kann helfen. Wer hohe Erstattungen bekommt und sie wieder anlegt, schneidet besser ab als in der Tabelle.

Am stärksten rechnet es sich für Familien

Nimm 25 € im Monat mit einem Kind über 30 Jahre, wieder mit 6 % vor und 5,8 % nach Kosten. 18 Jahre lang kommen 450 € Förderung im Jahr dazu, danach noch 150 € Grundzulage. Du zahlst 9.000 € selbst ein, der Staat legt 9.900 € dazu.

Daraus werden rund 53.900 € vor Steuern, bei 25 % Steuer also rund 40.400 €. Im normalen Depot wären es mit denselben 25 € im Monat rund 20.900 € nach Steuern. Selbst nach Steuern ist das fast das Doppelte. Die Kinderzulage gibt es so lange, wie Anspruch auf Kindergeld besteht.

Was bedeutet das für Dividendenanleger?

Für uns ist das der wichtigste Punkt: Einzelaktien sind im Altersvorsorgedepot nicht erlaubt. Allianz, Münchener Rück oder Realty Income kannst du dort nicht direkt kaufen. Auch Kryptowerte, Zertifikate und Hebelprodukte bleiben draußen. Erlaubt sind Fonds und ETFs bis Risikoklasse 5 sowie Euro-Anleihen öffentlicher Emittenten.

Dividenden-ETFs und ausschüttende Fonds sind grundsätzlich möglich, wenn sie diese Regeln erfüllen und dein Anbieter sie führt. Aber du bekommst keinen Dividenden-Regen aufs Konto: Ausschüttungen bleiben im Vertrag und müssen dort wieder angelegt werden. Steuerlich spielt es beim Ansparen keine Rolle, ob ein Fonds ausschüttet oder thesauriert. Praktischer ist hier meist ein thesaurierender ETF, weil die Wiederanlage automatisch läuft.

Eine laufende Dividende als Zusatzeinkommen kann dieses Depot also nicht liefern. Dafür bleibt das normale Depot. Beides schließt sich aber nicht aus: Das Altersvorsorgedepot kann der geförderte Baustein für die Rente sein, das normale Depot der flexible Teil mit deinen Dividendenaktien. Wie viel Dividende dort heute nach Steuern ankommt, habe ich hier am Beispiel von 100.000 € durchgerechnet.

Noch ein Hinweis: Bestehende ETFs oder Aktien lässt du besser, wo sie sind. Übertragen kannst du sie nicht. Du müsstest verkaufen und neu einzahlen, und der Verkauf kann Steuern auslösen.

Was die Anbieter verlangen

Die Kosten können über die Jahre mehr ausmachen als jeder andere Punkt. Mit 2.340 € im Jahr und 6 % Rendite vor Kosten werden aus 30 Jahren Sparen:

Kosten pro JahrDepotwert nach 30 JahrenWeniger als bei 0,2 %
0,2 %184.175 €–
0,5 %174.507 €9.668 €
1,0 %159.646 €24.529 €
Eigene Beispielrechnung, vor Steuern.

Der Deckel von 1 % ist also kein Qualitätssiegel. Die ersten Angebote liegen zum Glück oft deutlich darunter:

AnbieterDepot und SparplanETF-Kosten
Trade Republic0 €Bei mehreren Dutzend ETFs übernommen, „langfristig“, ohne Enddatum
Scalable Capital0 €Standarddepot: ausgewählte ETFs bis Ende 2027 ohne Kosten, danach offen
ING0 €Relax 0,20 %, Aktiv ab 0,03 %
flatex Core0 €5 Jahre erstattet, danach höchstens 0,07 %
Smartbroker+0 €Standarddepot: 3 Jahre erstattet bis 25.000 €, danach an Bedingungen geknüpft
Traders Place0 €Standarddepot: bis Ende 2028 erstattet bis 20.000 €
Sparkasse / Deka0 € DepotETF-Variante rund 0,10 %
Deutsche Bank / DWSim Entgelt enthalten0,10 % in Jahr 1 und 2, danach 0,28 %, plus Transaktionskosten
comdirect, DKB, Consorsbanknoch offennoch offen
Vorläufige Anbieterangaben, Stand 2. November 2026. Keine vollständige Marktübersicht.

Bitte lies diese Tabelle mit Vorsicht. Zertifiziert war Anfang November noch kein Angebot, die Konditionen können sich also ändern. Schau vor allem darauf, was nach dem Ende einer Aktion gilt und was die Auszahlphase kostet: Dafür gibt es keinen gesetzlichen Deckel, und viele Anbieter haben diese Kosten noch nicht veröffentlicht.

Eile ist nicht nötig. Eine Vormerkung ist noch kein Vertrag und bringt keine Zulage. Geförderte Verträge sind erst ab 2027 möglich, und du kannst auch im Laufe des Jahres abschließen. Eine Zulage gibt es dann, wenn du im Jahr den Mindestbeitrag erreichst.

Wann und wie kommst du an dein Geld?

Die Auszahlung beginnt frühestens mit 65 oder mit einer früheren gesetzlichen Altersrente, spätestens mit 70. Du hast dann zwei Grundformen zur Wahl:

  • Auszahlungsplan: Raten bis mindestens 85. Das Restkapital bleibt investiert und wird am Ende ausgezahlt. Wer länger lebt, braucht für die Zeit danach anderes Einkommen.
  • Lebenslange Rente: Du bekommst bis zum Tod Geld, auch wenn du sehr alt wirst. Stirbst du früh, endet die Zahlung, außer es ist eine Garantiezeit vereinbart.

Zu Beginn kannst du dir bis zu 30 % auf einmal auszahlen lassen. Das ist aber voll steuerpflichtig und landet komplett in einem Steuerjahr, also lieber nicht ins Jahr mit dem letzten Gehalt legen.

Was, wenn du vorher an das Geld musst? Dann wird es teuer. Eine Kündigung mit Auszahlung gilt als schädliche Verwendung: Zulagen und Steuervorteile gehen zurück, und die Erträge sind steuerpflichtig. Fehlt nur gerade das Geld zum Sparen, kannst du den Vertrag ruhen lassen. Darum gehört dein Notgroschen nicht in dieses Depot. Einen Anbieterwechsel ohne Förderverlust gibt es dagegen: Nach fünf Jahren ist er beim alten Anbieter kostenlos, vorher darf er bis zu 150 € verlangen.

Und im Todesfall? Auf den Vertrag des Ehepartners geht das Kapital ohne Förderverlust über. Bei anderen Erben wird die Förderung zurückgefordert, den Rest bekommen sie aber.

Du hast einen Riester-Vertrag?

Dann gilt zuerst: Nicht kündigen. Eine Kündigung mit Auszahlung kostet dich die gesamte Förderung. Du musst auch gar nichts tun, denn dein Vertrag läuft nach den alten Regeln weiter. Ab 2027 hast du diese Möglichkeiten:

WegWas passiertWorauf du achten musst
Weiterlaufen lassenAlte Regeln, alte FörderungLohnt oft bei guten alten Konditionen oder kurz vor der Rente
Ruhen lassenKeine neuen Beiträge, keine neuen ZulagenDie bisherige Förderung bleibt, Kosten laufen teils weiter
In die neue Förderung wechselnVertrag bleibt, die Förderung ändert sichGarantie und Kosten bleiben. Eine Rückkehr ist nicht möglich
Ins neue Depot übertragenKapital wandert in einen neuen VertragKeine Rückzahlung, aber Garantien entfallen und die Auszahlung beginnt frühestens mit 65

Bei der Übertragung darf der alte Anbieter in den ersten fünf Vertragsjahren bis zu 150 € verlangen, danach nichts mehr. Der neue Anbieter darf bis zu 150 € Verwaltungspauschale nehmen. Wichtig ist die Reihenfolge: erst den neuen Vertrag abschließen, dann den Wechsel über den Anbieter anstoßen. Nicht selbst kündigen und auszahlen lassen.

Ein Fallstrick: Schließt du ab 2027 einen neuen geförderten Vertrag ab, wechseln auch deine alten Verträge in das neue Förderrecht. Das lässt sich nicht rückgängig machen. Vor allem Sparer mit mehreren Kindern und sehr kleinen Beiträgen sollten deshalb vorher nachrechnen.

Für wen lohnt es sich?

Eher ja, wenn …

  • du Kinder hast und die Kinderzulage bekommst,
  • du noch 20 Jahre oder mehr bis zur Rente hast,
  • du im Alter einen niedrigeren Steuersatz erwartest als heute,
  • du das Geld wirklich bis zur Rente liegen lassen kannst,
  • du einen günstigen Anbieter wählst.

Eher nein, wenn …

  • du noch keinen Notgroschen hast oder teure Schulden abbezahlst,
  • das Geld schon vor der Rente verplant ist, etwa für ein Haus,
  • du im Alter einen hohen Steuersatz erwartest,
  • du nur wenige Jahre bis zur Rente hast und keine Kinderzulage bekommst,
  • du ausschließlich mit Einzelaktien und laufenden Dividenden arbeiten willst.

Wer bei kleinen Einkommen im Alter auf Grundsicherung angewiesen sein könnte, sollte sich zusätzlich beraten lassen: Bei langen Auszahlungsplänen ist noch nicht abschließend geklärt, wie sie angerechnet werden.

Mein Fazit

Das Altersvorsorgedepot ist kein zweites Riester, aber auch kein Selbstläufer. Der Wegfall der Garantie, die höheren Zulagen und die niedrigen Kosten vieler Anbieter sind echte Fortschritte. Die volle Besteuerung im Alter und die lange Bindung bleiben der Preis dafür.

Für mich ist es deshalb keine Entweder-oder-Frage. Als Dividendenanleger würde ich es nicht als Ersatz für das normale Depot sehen, sondern als Ergänzung. Besonders stark sind die ersten 30 € im Monat, und mit Kindern reichen schon 25 € für die volle Kinderzulage. Alles darüber sollte erst dann hinein, wenn Notgroschen und Flexibilität gesichert sind.

Und du musst nichts überstürzen. Warte die endgültigen Preisverzeichnisse ab und vergleiche dann in Ruhe. Wo du finanziell gerade stehst, zeigt dir vorher mein kostenloser Finanz-Check.

Und du? Wirst du 2027 ein Altersvorsorgedepot eröffnen, oder bleibst du beim normalen Depot? Schreib es mir in die Kommentare.

Quellen: Bundesfinanzministerium, Deutsche Rentenversicherung Baden-Württemberg, Finanztip, transparent-beraten.de, finanzen.net, Finanzimpuls (Anbieter, Stand 02.11.2026), Börse Online.

Keine Anlage- und keine Steuerberatung. Beispielrechnungen ohne Gewähr, Renditen sind nicht garantiert. Stand November 2026. Im Zweifel hilft ein Steuerberater, die Verbraucherzentrale oder die Deutsche Rentenversicherung.

Was ist eine BDC? Bis zu 15 % Dividende – Main Street, Ares, Hercules und FS KKR im Vergleich

Dividenden-Wissen
Was ist eine BDC?
Und wo ist der Haken?
Pflicht-Ausschüttung
90 %
Renditen im Vergleich
8–16 %
BDCs im Check
4

8, 10, manchmal über 15 % Dividende im Jahr – und das nicht von einer kleinen Klitsche, sondern von börsennotierten US-Firmen mit Milliarden-Portfolios. Wer sich mit hohen Dividenden beschäftigt, stolpert früher oder später über drei Buchstaben: BDC.

In diesem Beitrag erkläre ich dir, was eine Business Development Company ist, warum sie so viel ausschüttet und worauf du achten solltest. Danach vergleiche ich vier BDCs mit ganz unterschiedlichem Profil: Main Street Capital, Ares Capital, Hercules Capital und FS KKR Capital. Spoiler: Die höchste Rendite ist hier das deutlichste Warnsignal.

Was ist eine BDC?

BDC steht für Business Development Company. Das ist eine besondere Form von US-Investmentgesellschaft, die der Kongress 1980 geschaffen hat. Die Idee: Kleine und mittelgroße Firmen in den USA sollen leichter an Geld kommen – auch dann, wenn ihnen die Bank keinen Kredit gibt.

Eine BDC sammelt dafür Geld an der Börse ein, also auch von dir und mir, und verleiht es an diese Firmen. Teilweise beteiligt sie sich auch direkt. Die Zinsen und Gewinne gibt sie zum größten Teil als Dividende an ihre Aktionäre weiter.

So fließt das Geld
Du kaufst Aktien → die BDC verleiht das Geld an Mittelständler → die zahlen rund 10–12 % Zinsen → die BDC schüttet den Großteil als Dividende an dich aus
Beispiel: Ares Capital erzielte im 3. Quartal 2026 im Schnitt 10,8 % auf seine Kredite, Hercules Capital sogar 12,3 %.

Als gelernter Bäcker erkläre ich es mir so: Ich will eine zweite Filiale eröffnen, aber meine Hausbank winkt ab – zu klein, zu riskant. Eine BDC sagt Ja. Nur eben nicht für 5 %, sondern für 11 % Zinsen. Genau dieses Geschäft machen BDCs, tausendfach.

Warum zahlen BDCs so hohe Dividenden?

Die hohe Ausschüttung ist kein Marketing-Trick, sondern Gesetz. Damit eine BDC auf Unternehmensebene keine Körperschaftsteuer zahlt, muss sie mindestens 90 % ihrer steuerpflichtigen Erträge an die Aktionäre ausschütten. Fast alle BDCs nutzen das. Das Prinzip kennst du vielleicht von REITs bei Immobilien.

Dazu kommen zwei weitere Spielregeln aus dem US-Investmentgesetz von 1940:

90 %
Ausschüttung
der steuerpflichtigen Erträge gehen an die Aktionäre.
70 %
Mittelstand
des Vermögens müssen in geeignete US-Firmen fließen – meist private oder kleine börsennotierte.
2 : 1
Schulden-Grenze
Seit 2018 dürfen BDCs mit Zustimmung von Verwaltungsrat bzw. Aktionären bis zu 2 $ Kredit pro 1 $ Eigenkapital aufnehmen (vorher 1 : 1).

Die Kehrseite der 90-%-Regel: Eine BDC kann kaum Gewinne einbehalten, um selbst zu wachsen. Will sie größer werden, muss sie neue Aktien ausgeben oder Schulden aufnehmen. Deshalb sind BDCs eher Einkommens-Aktien als Wachstums-Aktien.

Diese 5 Kennzahlen solltest du kennen

Bei einer BDC funktionieren die üblichen Kennzahlen wie das KGV nur schlecht. Diese fünf Werte schaue ich mir stattdessen an:

1. NAV (Buchwert je Aktie): Was die Kredite und Beteiligungen abzüglich Schulden wert sind, geteilt durch die Zahl der Aktien. Sinkt der NAV über Jahre, verliert die BDC Substanz.
2. Kurs zu NAV: Kostet die Aktie mehr als ihren Buchwert (Aufschlag), traut der Markt dem Management viel zu. Ein großer Abschlag ist oft ein Misstrauensvotum.
3. NII (Nettoertrag aus Investments): Zinsen und Gebühren minus Kosten. Liegt das NII je Aktie dauerhaft unter der Dividende, ist die Dividende nicht verdient.
4. Kreditausfälle (Non-Accruals): Kredite, auf die gerade keine Zinsen mehr verbucht werden. Je höher der Anteil, desto mehr brennt es im Portfolio.
5. Intern oder extern verwaltet: Die meisten BDCs zahlen einer externen Fondsgesellschaft Verwaltungs- und Erfolgsgebühren. Intern verwaltete BDCs haben meist niedrigere Kosten.

1. Main Street Capital: Der Qualitäts-Klassiker

MAIN · intern verwaltet · Dividende monatlich
Rendite inkl. Sonderdividenden
7,8 %
Nur reguläre Dividende
5,6 %
Kurs zu NAV
1,65

Main Street Capital aus Houston gilt unter BDC-Fans als Maßstab. Die Firma verleiht Geld an kleinere und mittelgroße US-Unternehmen und beteiligt sich oft zusätzlich am Eigenkapital. Sie ist eine der wenigen intern verwalteten BDCs – es fließen also keine Gebühren an eine externe Fondsgesellschaft.

Die Dividende kommt jeden Monat: Für Oktober, November und Dezember 2026 sind es je 0,265 $, 3,9 % mehr als ein Jahr zuvor. Dazu zahlt Main Street regelmäßig Sonderdividenden, zuletzt 0,30 $ im September. Die reguläre Monatsdividende wurde seit dem Börsengang im Oktober 2007 nie gekürzt.

Die beeindruckendste Zahl: Die Aktie wurde 2007 für 15 $ ausgegeben. Seitdem hat Main Street einschließlich der bereits angekündigten Zahlungen 51,21 $ Dividende pro Aktie ausgeschüttet – mehr als das Dreifache des Ausgabepreises.

Laut vorläufigen Zahlen lag der NAV Ende September bei 34,18 bis 34,26 $, der ausschüttbare Nettoertrag (DNII) bei 0,94 bis 0,98 $ je Aktie im Quartal. Damit sind die regulären Monatsdividenden (zusammen 0,795 $) rund 120 % gedeckt. Die vollständigen Quartalszahlen kommen am 5. November.

Der Haken: Qualität kostet. Bei 56,43 $ zahlst du rund 65 % mehr als den Buchwert. Und die oft genannten fast 8 % Rendite enthalten die Sonderdividenden – die sind nicht garantiert. Ohne sie bleiben gut 5,6 %.

2. Ares Capital: Der Riese

ARCC · extern verwaltet (Ares Management) · quartalsweise
Dividendenrendite
10,0 %
Portfolio
29,2 Mrd. $
Kurs zu NAV
0,99

Ares Capital ist die größte BDC der USA. Ende September steckten 29,2 Mrd. $ in 636 Firmen. 58 % des Portfolios sind erstrangig besicherte Kredite (First Lien) – im Pleitefall werden diese Gläubiger zuerst bedient. Im Schnitt bringen die Kredite 10,8 % Zinsen.

Die Dividende liegt seit mehreren Quartalen bei 0,48 $ pro Quartal, für das 4. Quartal 2026 ist sie wieder angekündigt (Zahltag 29. Dezember). Bei einem Kurs von 19,18 $ sind das rund 10 % Rendite. Die Aktie notiert fast genau auf ihrem Buchwert von 19,31 $.

Der Haken: Im 3. Quartal hat Ares bereinigt nur 0,46 $ je Aktie verdient, aber 0,48 $ ausgeschüttet. Ein Quartal ist kein Drama, über längere Zeit geht das aber an die Substanz. Außerdem bringen gerade 2,4 % der Kredite (zu Anschaffungskosten) keine Zinsen ein. Und als extern verwaltete BDC zahlt Ares Gebühren an die Muttergesellschaft Ares Management.

3. Hercules Capital: Der Tech-Kreditgeber

HTGC · intern verwaltet · Technologie & Life Sciences
Rendite (12 Monate)
11,4 %
Kreditausfälle
0,4 %
Kurs zu NAV
1,35

Hercules Capital aus Kalifornien ist auf Venture Debt spezialisiert: Kredite an junge, wachsende Firmen aus Technologie und Biotech, die oft noch keinen Gewinn machen. Dafür verlangt Hercules höhere Zinsen – im 3. Quartal 12,3 % effektiv. Oft bekommt Hercules zusätzlich Optionsscheine auf Aktien der Firmen, im Portfolio stecken 114 solcher Warrant-Positionen.

Die Ausschüttung besteht aus einer Basis-Dividende von 0,40 $ und einer Zusatz-Dividende von 0,07 $ pro Quartal. Das Nettoergebnis von 0,47 $ je Aktie deckt die Basis-Dividende zu 118 %. Erstaunlich: Trotz der jungen Kunden bringen nur zwei Kredite gerade keine Zinsen ein – 0,4 % des Portfolios zu Anschaffungskosten. 88,8 % der Kredite sind erstrangig besichert.

Der Haken: Startups und Biotech-Firmen sind konjunktur- und zinsabhängig. Platzt eine Finanzierungsrunde, kann ein Kredit schnell ausfallen. Und auch hier zahlst du einen deutlichen Aufschlag: 16,51 $ für 12,26 $ Buchwert. Ohne Zusatz-Dividende liegt die Rendite bei rund 9,7 %.

4. FS KKR Capital: Wenn hohe Rendite ein Warnsignal ist

FSK · extern verwaltet (FS/KKR Advisor) · quartalsweise
Rendite (hochgerechnet)
15,7 %
Kreditausfälle
7,1 %
Kurs zu NAV
0,61

FS KKR Capital ist mit 11,4 Mrd. $ Portfolio ebenfalls ein Schwergewicht und wird von einer Partnerschaft aus Future Standard und dem Finanzinvestor KKR verwaltet. Auf den ersten Blick wirkt die Aktie wie ein Schnäppchen: Bei 11,20 $ und 0,44 $ Quartalsdividende sind das hochgerechnet 15,7 % Rendite – und der Kurs liegt fast 40 % unter dem Buchwert.

Genau dieser Abschlag zeigt aber, dass der Markt Probleme sieht. Die Zahlen bestätigen das:

  • Der NAV fiel von 20,89 $ (Ende 2025) auf 18,30 $ (Ende Juni 2026) – ein Minus von 12 % in nur sechs Monaten.
  • Im 1. Quartal 2026 stand ein Verlust von 1,57 $ je Aktie, im 2. Quartal ein weiterer von 0,13 $.
  • 7,1 % der Kredite (zu Anschaffungskosten) brachten Ende Juni keine Zinsen ein, im März waren es sogar 8,1 %.
  • Die Dividende wurde gekürzt: 2025 gab es laut stockanalysis.com noch 0,70 $ pro Quartal, 2026 dann 0,48 $, 0,42 $ und zuletzt 0,44 $.
  • Die aktuelle Dividende wird nur gehalten, weil der Verwalter für vier Quartale auf die Hälfte seiner Erfolgsgebühr verzichtet.

FS KKR zeigt sehr schön, warum man bei BDCs nie nur auf die Rendite schauen darf. Die Zahlen für das 3. Quartal kommen am 5. November – dann wird sich zeigen, ob die Wende gelingt.

Die Übersicht: Alle vier BDCs auf einen Blick

BDCRenditeKurs / NAVGedecktAusfälle
Main Street
MAIN · intern · monatlich
7,8 %
regulär 5,6 %
1,65120 %*folgt 5.11.
Ares
ARCC · extern · Quartal
10,0 %0,9996 %2,4 %
Hercules
HTGC · intern · Quartal
11,4 %1,35118 %0,4 %
FS KKR
FSK · extern · Quartal
15,7 %0,61102 %**7,1 %**

Kurse und Renditen vom 3.11.2026 (stockanalysis.com). NAV, Ertrag und Kreditausfälle zum 30.9.2026. * Main Street: vorläufige Schätzung, Mitte der Spanne. ** FS KKR: Zahlen zum 30.6.2026, das 3. Quartal wird am 5.11.2026 veröffentlicht. Rendite FS KKR: 0,44 $ × 4 ÷ Kurs. Gedeckt: Nettoertrag je Aktie im Verhältnis zur regulären Quartalsdividende (Hercules: Basis-Dividende; FS KKR: mit Gebührenverzicht des Verwalters). Ausfälle: Kredite ohne Zinsverbuchung in % des Portfolios zu Anschaffungskosten. Kurse: Main Street 56,43 $, Ares 19,18 $, Hercules 16,51 $, FS KKR 11,20 $; NAV: ca. 34,22 $, 19,31 $, 12,26 $, 18,30 $.

Grafik: Was zahlst du für 1 $ Buchwert?

Kurs geteilt durch NAV je Aktie. Die Linie markiert 1,00 = Aktie kostet genau ihren Buchwert.
MAIN
1,65
HTGC
1,35
ARCC
0,99
FSK
0,61

Die Grafik zeigt schön, wie der Markt die vier einschätzt: Für Main Street und Hercules zahlen Anleger einen Aufschlag, weil sie über Jahre geliefert haben. Ares kostet ziemlich genau seinen Buchwert. Bei FS KKR bekommst du 1 $ Buchwert für 61 Cent – weil viele bezweifeln, dass dieser Buchwert hält.

Vor- und Nachteile von BDCs

Vorteile
✅ Hohe Dividenden von 8–10 % und mehr
✅ Geld monatlich oder vierteljährlich
✅ Hunderte Firmen in einer einzigen Aktie
✅ Zugang zu Privatkrediten, die sonst nur Profis offenstehen
✅ Jederzeit an der Börse handelbar
Nachteile
❌ Kreditausfälle drücken Gewinn und Dividende
❌ Fallende Zinsen senken die Erträge
❌ Wenig Kurswachstum, weil fast alles ausgeschüttet wird
❌ Externe Verwalter kassieren teils hohe Gebühren
❌ Nicht bei jedem Broker, Steuern komplizierter

Was ist mit fallenden Zinsen?

Die meisten BDC-Kredite haben variable Zinsen. Steigen die Leitzinsen, verdient die BDC mehr – das hat den Sektor in den letzten Jahren beflügelt. Sinken die Zinsen, schrumpft der Ertrag – auch wenn die Kredite selbst gut laufen. Bei FS KKR kamen zu diesem Gegenwind noch hohe Kreditausfälle dazu. Wer BDCs kauft, sollte sich darauf einstellen, dass die Ausschüttungen in einer Phase sinkender Zinsen eher stagnieren als steigen.

BDCs kaufen in Deutschland: Darauf solltest du achten

Broker: Nicht jeder deutsche Broker bietet BDCs an. Manche stufen sie als alternativen Investmentfonds ein und lassen Privatanleger deshalb nicht kaufen. Prüfe vorher mit der ISIN, ob dein Broker die Aktie handelt. Achtung bei der Suche nach „BDC“: Das ist auch das Börsenkürzel des Industriekonzerns Belden, der mit Business Development Companies nichts zu tun hat.

Steuern: Auf US-Dividenden wird in der Regel US-Quellensteuer einbehalten, mit dem Formular W-8BEN meist 15 %, die auf die deutsche Abgeltungsteuer angerechnet werden. BDCs können Teile ihrer Ausschüttung als zinsbezogen ausweisen, dann fällt teilweise weniger Quellensteuer an. Wie dein Broker das abrechnet, ist unterschiedlich. Ob BDCs steuerlich wie Aktien oder wie Investmentfonds behandelt werden, ist zudem nicht immer eindeutig. Wer größere Beträge investieren will, sollte das mit einem Steuerberater klären.

Währung: Alle vier BDCs zahlen in US-Dollar. Steigt der Euro, kommt bei dir weniger an.

Häufige Fragen zu BDCs

Was ist eine BDC einfach erklärt?

Eine Business Development Company ist eine börsennotierte US-Gesellschaft, die Geld an kleine und mittlere Unternehmen verleiht oder sich an ihnen beteiligt. Den Großteil der Zinsen und Gewinne schüttet sie als Dividende aus.

Warum ist die Dividende so hoch?

Weil BDCs mindestens 90 % ihrer steuerpflichtigen Erträge ausschütten müssen, um keine Körperschaftsteuer zu zahlen, und weil ihre Kredite mit 10–12 % deutlich höher verzinst sind als Bankkredite an große Konzerne.

Ist eine BDC dasselbe wie ein REIT?

Nein, aber das Prinzip ist ähnlich. Beide müssen den Großteil ihrer Erträge ausschütten. REITs investieren in Immobilien, BDCs in Kredite an und Beteiligungen in mittelständische Firmen.

Woran erkenne ich eine gute BDC?

An einem stabilen oder steigenden NAV über viele Jahre, einer Dividende, die durch den Nettoertrag gedeckt ist, niedrigen Kreditausfällen und möglichst niedrigen Kosten. Eine extrem hohe Rendite bei großem Abschlag zum Buchwert ist dagegen oft ein Warnsignal.

Mein Fazit

✅ BDCs zahlen hohe Dividenden, weil das Gesetz es verlangt – nicht, weil sie ein Geheimrezept haben.
✅ Main Street ist die Qualitäts-BDC mit monatlicher Dividende, aber teuer bewertet.
✅ Ares ist breit gestreut und fair bewertet, muss die Dividende aber wieder voll verdienen.
✅ Hercules verdient die höchsten Zinsen bei bisher wenig Ausfällen, trägt aber Startup-Risiko.
⚠️ FS KKR zeigt, dass 15 % Rendite oft der Preis für echte Probleme sind.

Für mich sind BDCs eine Beimischung, kein Fundament. Wer sie ins Depot legt, sollte lieber zwei, drei solide BDCs mischen, als alles auf die höchste Rendite zu setzen. Und genau hinschauen, ob die Dividende wirklich verdient wird – denn am Ende zählt nicht, was heute ausgeschüttet wird, sondern was in fünf Jahren noch übrig ist.

Und du? Hast du eine BDC im Depot? Welche – und warum? Schreib es mir in die Kommentare. Das Video zum Thema findest du auf Instagram unter @dividenden_regen.

Keine Anlageberatung. Kurse und Renditen vom 3.11.2026, 11:20–11:23 Uhr New Yorker Zeit, laut stockanalysis.com. Unternehmenszahlen aus den Quartalsmitteilungen an die US-Börsenaufsicht SEC: Main Street Dividendenmeldung (Aug. 2026), Main Street vorläufige Zahlen Q3 2026, Ares Capital Q3 2026, Hercules Capital Q3 2026, FS KKR Q2 2026, FS KKR Q1 2026. Dividendenhistorie FS KKR 2025 laut stockanalysis.com. Regeln für BDCs: Seward & Kissel. Alle Angaben ohne Gewähr. Dividenden können gekürzt oder gestrichen werden.

5.000 € investiert: So viel Dividende bringen 5 Aktien mit über 15 % Dividendenwachstum

Grafik: Was 5.000 € pro Jahr an Dividende bringen – Munich Re 212 €, Domino's 127 €, Intuit 81 €, Visa 38 €, Eli Lilly 24 €
Das Rechenbeispiel
Je 5.000 € in 5 Aktien.
Was kommt an Dividende zurück?
Wenigste Dividende
24 €
Meiste Dividende
212 €
Wachstum mindestens
15 %

Eine hohe Dividendenrendite sieht heute gut aus, sagt aber wenig über morgen. Spannender finde ich oft die Frage: Wie schnell wächst die Dividende? Wer jedes Jahr 15 % mehr bekommt, verdoppelt seine Ausschüttung rein rechnerisch in rund fünf Jahren, ohne eine einzige Aktie nachzukaufen.

Deshalb habe ich fünf bekannte Unternehmen herausgesucht, deren Dividende in den letzten fünf Jahren im Schnitt um mindestens 15 % pro Jahr gestiegen ist. Für jedes zeige ich dir, wie viele Aktien du für 5.000 € bekommst und wie viel Dividende das aktuell bringt.

So habe ich gerechnet

Die Formel
5.000 € ÷ Aktienkurs × Dividende je Aktie = Dividende pro Jahr
Beispiel Munich Re: 5.000 € ÷ 567,00 € = 8,82 Aktien × 24,00 € = 211,64 €.

Grundlage sind die Schlusskurse vom 30. Oktober 2026. Dollar-Werte habe ich mit dem EZB-Referenzkurs vom selben Tag umgerechnet (1 € = 1,1172 $). Die Dividende ist die aktuelle Jahresrate, also die zuletzt gezahlte oder angekündigte Quartalsdividende mal vier, bei Munich Re die zuletzt gezahlte Jahresdividende. Alle Beträge sind zunächst brutto, Kaufgebühren habe ich nicht eingerechnet.

1. Munich Re: Die meiste Dividende

🛡️ RÜCKVERSICHERUNG · +19,6 % PRO JAHR
Munich Re
ISIN DE0008430026
Aktien für 5.000 €
8,82
Dividendenrendite
4,23 %
Dividende pro Jahr
211,64 €
Kurs 567,00 € · Dividende 24,00 € je Aktie · letzte Erhöhung +20 %

Der weltgrößte Rückversicherer hat die Dividende von 9,80 € auf 24,00 € angehoben, zuletzt fünfmal in Folge. Für 2026 hat Munich Re das Gewinnziel gerade von 6,3 auf 6,6 Milliarden Euro erhöht, nach neun Monaten stehen schon rund 5,7 Milliarden Euro. Ausgeschüttet werden nur rund 46 % des Gewinns.

Der Haken: Das Tempo dürfte sinken. Analysten-Schätzungen von zuletzt rund 25,65 € liegen nur knapp 7 % über den aktuellen 24 €. Bei der Vertragsrunde im Juli fielen die Preise um 5,5 %, und ein schweres Schadenjahr kann jederzeit kommen. Die endgültigen Quartalszahlen folgen am 12. November. Die Dividende fließt nur einmal im Jahr.

So verdient Munich Re ihr Geld: Versicherer sichern ihre größten Risiken bei Rückversicherern ab, zum Beispiel Stürme, Erdbeben oder große Industrieschäden. Dafür kassiert Munich Re Beiträge, zahlt im Schadenfall und legt das Geld in der Zwischenzeit an. Dazu gehört mit ERGO noch ein eigener Erstversicherer. Das Geschäft schwankt also mit den Großschäden, langfristig trägt es aber eine stabile Ausschüttung. Zusätzlich kauft der Konzern für bis zu 2,25 Milliarden Euro eigene Aktien zurück.

Zahlweiseeinmal im Jahr, im Frühjahr
Ausschüttungsquoterund 46 %
KGV 2026 (erwartet)rund 11
Nächster TerminQuartalszahlen am 12.11.2026

2. Domino’s Pizza: Die zweithöchste Rendite

🍕 SYSTEMGASTRONOMIE · +16,2 % PRO JAHR
Domino’s Pizza
ISIN US25754A2015
Aktien für 5.000 €
17,81
Dividendenrendite
2,54 %
Dividende pro Jahr
126,87 €
Kurs 313,71 $ (280,80 €) · Dividende 7,96 $ je Aktie · letzte Erhöhung +14,4 %

Die größte Pizzakette der Welt betreibt über 22.700 Filialen, fast alle in der Hand von Franchisenehmern. Domino’s verdient also vor allem an Lizenzgebühren und an der Belieferung der Läden. Seit 12 Jahren steigt die Dividende, die Ausschüttungsquote liegt bei rund 40 %. Im dritten Quartal legte der Gewinn je Aktie um 12,7 % zu.

Der Haken: Im Fünfjahresschnitt liegt Domino’s klar über 15 %, die letzte Erhöhung blieb mit 14,4 % aber knapp darunter. Dazu lahmt das Geschäft in bestehenden Filialen: Der vergleichbare Umsatz stieg zuletzt in den USA nur um 0,3 %, international um 0,2 %. Die Aktie hat 2026 inklusive Dividende rund 23 % verloren, und ein neuer Chef muss jetzt liefern.

So verdient Domino’s sein Geld: Das Modell ist kapitalarm. Die Franchisenehmer tragen die Kosten für ihre Läden, Domino’s bekommt einen Anteil vom Umsatz und verkauft ihnen zusätzlich Teig und Zutaten. Weltweit kamen in nur vier Quartalen 956 Filialen dazu. Solange das so weitergeht, wächst das Geschäft auch ohne große Sprünge pro Filiale. Für Aktienrückkäufe stehen noch 1,15 Milliarden Dollar bereit.

Zahlweisevierteljährlich
Ausschüttungsquoterund 40 %
Jahre mit Erhöhung in Folge12
Nächste Dividende1,99 $, Stichtag 15.12., Zahlung 30.12.

3. Intuit: Der gefallene Software-Riese

💻 FINANZSOFTWARE · +15,2 % PRO JAHR
Intuit
ISIN US4612021034
Aktien für 5.000 €
16,38
Dividendenrendite
1,62 %
Dividende pro Jahr
80,92 €
Kurs 341,09 $ (305,31 €) · Dividende 5,52 $ je Aktie · letzte Erhöhung +15 %

Hinter Intuit stecken TurboTax, QuickBooks, Credit Karma und Mailchimp. Der Umsatz stieg im Geschäftsjahr 2026 um 14 % auf 21,4 Milliarden Dollar, der Gewinn je Aktie um 20 %. Trotzdem hat sich der Kurs 2026 fast halbiert. Dadurch ist die Rendite auf 1,62 % geklettert, für Intuit-Verhältnisse ein ungewohnt hoher Wert. Ausgeschüttet wird rund ein Drittel des Gewinns.

Der Haken: Der Kursrutsch hat einen Grund. Anleger fürchten, dass KI-Tools die Steuererklärung und die Buchhaltung für kleine Firmen billiger machen und TurboTax und QuickBooks die Preismacht nehmen. Für das neue Geschäftsjahr erwartet Intuit nur noch 9 bis 10 % Umsatzplus. Das ist für mich der riskanteste Wert der Liste.

So verdient Intuit sein Geld: Kleine Firmen machen ihre Buchhaltung mit QuickBooks, US-Bürger ihre Steuererklärung mit TurboTax. Beides läuft überwiegend online und mit wiederkehrenden Einnahmen. Am stärksten wächst das Firmenkundengeschäft: Global Business Solutions legte im letzten Quartal um 14 % zu. Bei TurboTax ging die Zahl der Nutzer dagegen um 2 % zurück. Im Geschäftsjahr 2026 hat Intuit für 5,5 Milliarden Dollar eigene Aktien gekauft.

Zahlweisevierteljährlich
Ausschüttungsquoterund ein Drittel
KGV (Geschäftsjahr 2026)rund 21
Jahre mit Erhöhung in Folgemindestens 14

4. Visa: Gerade erst um 16 % erhöht

💳 ZAHLUNGSNETZWERK · +15,8 % PRO JAHR
Visa
ISIN US92826C8394
Aktien für 5.000 €
13,51
Dividendenrendite
0,75 %
Dividende pro Jahr
37,72 €
Kurs 413,59 $ (370,20 €) · Dividende 3,12 $ je Aktie · letzte Erhöhung +16 %

Ende Oktober hat Visa die Quartalsdividende auf 0,78 $ angehoben, die Erhöhung gilt erstmals für die Zahlung am 1. Dezember. Der Umsatz stieg im Geschäftsjahr 2026 um 15 % auf 45,9 Milliarden Dollar. Visa zahlt nur rund ein Viertel des Gewinns aus und steckt viel Geld zusätzlich in Aktienrückkäufe. Das lässt Luft für weitere Erhöhungen.

Der Haken: Heute kommt wenig an, aus 5.000 € werden gerade mal gut 3 € im Monat. Wer Visa kauft, kauft Wachstum, nicht laufendes Einkommen. Für das neue Geschäftsjahr rechnet Visa mit einem langsameren Gewinnwachstum im niedrigen zweistelligen Bereich. Dazu kommen die Rechtsstreitigkeiten um Kartengebühren, die zuletzt 469 Millionen Dollar Rückstellung gekostet haben.

So verdient Visa sein Geld: Visa vergibt selbst keine Kredite. Das Unternehmen betreibt das Netz, über das Kartenzahlungen laufen, und verdient an jeder Transaktion mit. Im letzten Quartal liefen 74,2 Milliarden Transaktionen über das Netz, 10 % mehr als im Vorjahr. Besonders lukrativ sind Zahlungen über Landesgrenzen hinweg, und die stiegen um 14 %. Weil dafür kaum Fabriken oder Maschinen nötig sind, bleibt viel Geld für die Aktionäre übrig: Im Geschäftsjahr 2026 flossen 25,6 Milliarden Dollar über Rückkäufe und Dividenden zurück.

Zahlweisevierteljährlich
Ausschüttungsquoterund ein Viertel
KGV (Geschäftsjahr 2026)rund 34
Jahre mit Erhöhung in Folge17
Nächste Dividende0,78 $, Stichtag 10.11., Zahlung 1.12.

5. Eli Lilly: Das stärkste Geschäft, die kleinste Rendite

💊 PHARMA · +15,3 % PRO JAHR
Eli Lilly
ISIN US5324571083
Aktien für 5.000 €
3,94
Dividendenrendite
0,49 %
Dividende pro Jahr
24,41 €
Kurs 1.417,54 $ (1.268,83 €) · Dividende 6,92 $ je Aktie · letzte Erhöhung +15,3 %

Mit Mounjaro und Zepbound verdient Lilly glänzend. Der Umsatz stieg im dritten Quartal um 39 % auf 24,4 Milliarden Dollar, die Prognose für 2026 wurde auf 91 bis 92 Milliarden Dollar angehoben. Die Dividende ist zuletzt acht Jahre in Folge um mindestens 15 % gestiegen. Mit einem Anteil von rund einem Fünftel am Gewinn ist sie zudem niedrig.

Der Haken: Die Aktie ist so stark gestiegen, dass für 5.000 € nicht mal vier Stück drin sind und die Rendite unter 0,5 % liegt. Gemessen am erwarteten Gewinn für 2026 liegt das KGV bei rund 40. Außerdem sinken die Preise: Im dritten Quartal lagen die erzielten Preise 15 % unter dem Vorjahr, nur die viel höhere Menge hat das mehr als ausgeglichen.

So verdient Lilly sein Geld: Der Pharmakonzern hängt derzeit stark an einem Wirkstoff. Mounjaro und Zepbound brachten im dritten Quartal zusammen rund 16 Milliarden Dollar ein, also fast zwei Drittel des Umsatzes. Damit das Wachstum weiterläuft, baut Lilly die Pipeline aus: Die Abnehmpille Foundayo ist bereits gestartet, und die Studienergebnisse zu Retatrutid sollen den nächsten Schritt bringen. Die Abhängigkeit von wenigen Mitteln bleibt aber das größte Klumpenrisiko.

Zahlweisevierteljährlich
Ausschüttungsquoterund ein Fünftel
KGV 2026 (erwartet)rund 40
Jahre mit Erhöhung in Folge11
Nächster Ex-Tag13.11.2026

Grafik: Was bringen 5.000 € pro Jahr?

Dividende pro Jahr bei 5.000 € Einsatz (brutto)
🛡️ Munich Re211,64 €
🍕 Domino’s Pizza126,87 €
💻 Intuit80,92 €
💳 Visa37,72 €
💊 Eli Lilly24,41 €

Gleicher Einsatz, fast neunfacher Unterschied. Munich Re bringt mehr als dreimal so viel wie Visa und Lilly zusammen. Das zeigt schön: Hohes Wachstum und hohe Rendite gibt es selten im selben Paket.

Die Übersicht: Alles auf einen Blick

AktieStückWachstumRenditeDividende
Munich Re8,8219,6 %4,23 %211,64 €
Domino’s17,8116,2 %2,54 %126,87 €
Intuit16,3815,2 %1,62 %80,92 €
Visa13,5115,8 %0,75 %37,72 €
Eli Lilly3,9415,3 %0,49 %24,41 €
Summe
25.000 €
Ø 1,93 %481,55 €

„Wachstum“ meint das durchschnittliche jährliche Dividendenwachstum über fünf Jahre: heutige Jahresdividende gegen die Jahresrate von vor fünf Jahren. Wer alle fünf Aktien mit je 5.000 € kauft, bekommt 481,55 € im Jahr, also gut 40 € im Monat vor Steuern.

So stark ist die Dividende wirklich gewachsen

Prozentzahlen klingen abstrakt, deshalb hier die echten Beträge. Die Tabelle zeigt, was pro Aktie gezahlt wurde. Bei Munich Re sind es die Dividenden für das jeweilige Geschäftsjahr, bei den US-Werten die Zahlungen im Kalenderjahr. In der letzten Spalte steht die aktuelle Jahresrate.

Aktie202020212022202320242025Heute
Munich Re (€)9,8011,0011,6015,0020,0024,0024,00
Domino’s ($)3,123,764,404,846,046,967,96
Intuit ($)2,182,452,823,243,744,325,52
Visa ($)1,221,341,581,872,152,443,12
Eli Lilly ($)2,963,403,924,525,206,006,92

Dividendenwachstum ist keine Kursgarantie

Ein wichtiger Punkt, der oft untergeht: Alle fünf Unternehmen haben ihre Dividende kräftig erhöht, an der Börse lief es trotzdem sehr unterschiedlich. Inklusive Dividenden sah die Rendite der vier US-Aktien über fünf Jahre so aus:

Aktie2026 bisher5 Jahre
Eli Lilly+32,5 %+482,3 %
Visa+18,6 %+102,8 %
Domino’s−23,4 %−30,9 %
Intuit−47,8 %−43,3 %

Domino’s und Intuit haben die Dividende deutlich angehoben, und wer vor fünf Jahren gekauft hat, liegt trotzdem klar im Minus. Eine steigende Dividende schützt also nicht davor, dass der Markt ein Unternehmen neu bewertet. Der Preis, den du beim Kauf zahlst, bleibt wichtig. Für mich ist das Dividendenwachstum deshalb ein starkes Signal, aber nie der einzige Grund für einen Kauf.

Nur ganze Aktien? Dann sieht es so aus

Die Stückzahlen oben enthalten Bruchstücke, die du nur bei manchen Brokern oder per Sparplan bekommst. Bei ganzen Aktien bleibt etwas Geld übrig, und die Dividende fällt etwas niedriger aus. Bei Lilly ist der Unterschied am größten.

AktieGanze AktienRestDividende
Munich Re8464,00 €192,00 €
Domino’s17226,40 €121,12 €
Intuit16115,07 €79,05 €
Visa13187,37 €36,31 €
Eli Lilly31.193,50 €18,58 €

Was bleibt nach Steuern?

Vor Steuern
481,55 €
im Jahr, alle 5 Aktien
Nach Steuern
354,54 €
im Jahr, rund 29,55 € im Monat

Gerechnet habe ich mit 26,375 % Abgeltungsteuer inklusive Soli, ohne Kirchensteuer und ohne Sparer-Pauschbetrag. Hast du deine 1.000 € Freibetrag noch nicht ausgeschöpft, bleibt mehr übrig. Bei den vier US-Aktien werden 15 % Quellensteuer einbehalten, wenn dein Broker das W-8BEN-Formular hat. Diese rechnet die Bank auf die deutsche Steuer an.

Die Macht des Wachstums – und ihre Grenzen

Ein Gedankenspiel: Würden alle fünf Dividenden zehn Jahre lang um 15 % pro Jahr wachsen, wären sie am Ende rund viermal so hoch. Aus 481,55 € würden dann rund 1.950 € im Jahr, ohne dass du einen Euro nachlegst. Auf deine 25.000 € Einsatz wären das rund 7,8 % Rendite. Realistischer finde ich, auch ein vorsichtigeres Szenario anzusehen:

Dividende pro JahrHeuteIn 10 Jahren bei 10 %In 10 Jahren bei 15 %
Munich Re212 €549 €856 €
Domino’s127 €329 €513 €
Intuit81 €210 €327 €
Visa38 €98 €153 €
Eli Lilly24 €63 €99 €
Summe482 €1.249 €1.948 €

Selbst bei 10 % Wachstum hätte sich die Ausschüttung in zehn Jahren mehr als verdoppelt, ohne dass du neues Geld investierst. Das sind rund 5,0 % Rendite auf deinen Einsatz.

⚠️ Wichtig: Das ist ein Rechenbeispiel, keine Prognose. Dass eine Dividende in der Vergangenheit um 15 % gewachsen ist, heißt nicht, dass es so weitergeht. Bei Munich Re und Domino’s deuten die aktuellen Zahlen schon auf ein langsameres Tempo hin. Dividenden können auch gekürzt werden.

Bei den US-Aktien kommt noch der Wechselkurs dazu. Die Dividende fließt in Dollar. Steigt der Euro, kommt in Euro weniger bei dir an, fällt er, entsprechend mehr.

Häufige Fragen zum Dividendenwachstum

Was ist Dividendenwachstum?

Dividendenwachstum zeigt, wie stark ein Unternehmen seine Ausschüttung je Aktie erhöht. Meist wird es als durchschnittlicher Wert pro Jahr über fünf oder zehn Jahre angegeben.

Ist Rendite oder Wachstum wichtiger?

Das hängt von deinem Ziel und deinem Anlagezeitraum ab. Wer heute Einkommen braucht, achtet eher auf die Rendite. Wer noch zehn oder zwanzig Jahre Zeit hat, profitiert stärker vom Wachstum.

Woran erkenne ich, ob die Dividende weiter wachsen kann?

Wichtig sind ein steigender Gewinn und eine Ausschüttungsquote, die noch Luft lässt. Wächst die Dividende dauerhaft schneller als der Gewinn, ist das Tempo irgendwann nicht mehr zu halten.

Bekomme ich für 5.000 € auch Bruchstücke?

Das kommt auf den Broker an. Bei vielen Sparplänen kaufst du Bruchstücke automatisch mit, bei einer normalen Order meist nur ganze Aktien.

Mein Fazit

✅ 5.000 € bringen je nach Aktie zwischen 24 € und 212 € Dividende im Jahr.
✅ Munich Re bietet als einziger Wert hohe Rendite und hohes Wachstum zugleich, dürfte aber langsamer werden.
✅ Visa und Eli Lilly sind Wachstumswerte, bei denen heute wenig ankommt.
✅ Domino’s und Intuit sind nach dem Kursrückgang spannend, haben aber offene Baustellen.

Am Ende kommt es darauf an, was du brauchst: Geld heute oder mehr Geld in zehn Jahren. Eine Mischung aus beidem ist für mich der ehrlichste Weg, denn niemand weiß, welche dieser Dividenden in fünf Jahren noch im selben Tempo wächst.

Und du? Achtest du eher auf die Rendite oder auf das Dividendenwachstum? Und welche dieser fünf Aktien würdest du dir ins Depot legen? Schreib es mir in die Kommentare.

Keine Anlageberatung. Kurse: Schlusskurse vom 30.10.2026 (Xetra bzw. USA), EZB-Referenzkurs 1,1172 $. Fünfjahreswachstum eigene Rechnung: aktuelle Jahresdividende gegen die Jahresrate vor fünf Jahren (Munich Re 9,80 € auf 24,00 €, Domino’s 3,76 $ auf 7,96 $, Intuit 2,72 $ auf 5,52 $, Visa 1,50 $ auf 3,12 $, Lilly 3,40 $ auf 6,92 $). Dividendenhistorie und Gesamtrenditen laut ChartRow und Digrin (Stand 30.10.2026). Quellen: Geschäftsberichte und Mitteilungen der Unternehmen. Alle Angaben ohne Gewähr. Dividenden können gekürzt oder gestrichen werden.