Dividenden-ETFs im Vergleich 2026: 7 Fonds im großen Check – Ausschüttung, Rendite und was netto ankommt

Ein Dividenden-ETF ist für viele der einfachste Weg zu regelmäßigem Geld aufs Konto: ein Sparplan, hunderte Dividendenzahler, keine Einzelaktien-Auswahl. Aber Dividenden-ETF ist nicht gleich Dividenden-ETF. Manche kaufen einfach die Aktien mit der höchsten Rendite, andere nur Firmen mit 20 Jahren steigender Dividende, wieder andere setzen auf Qualität. Das macht über fünf Jahre einen Unterschied von über 30 Prozentpunkten.

Ich habe sieben der bekanntesten Dividenden-ETFs nebeneinandergelegt: Kosten, Größe, Ausschüttung, Rendite, Rückschläge und was am Ende netto bei dir ankommt. Als Maßstab läuft der MSCI World mit.

Das Wichtigste in Kürze

  • Die Ausschüttung: Die verglichenen ETFs zahlen aktuell zwischen rund 1,7 und 3,8 % im Jahr.
  • Die Rendite: Über fünf Jahre lagen der iShares STOXX Global Select Dividend 100 und der Vanguard FTSE All-World High Dividend Yield sogar leicht vor dem MSCI World. Die Aristokraten-ETFs hinkten deutlich hinterher.
  • Der Schutz: Im Crashjahr 2022 verlor der MSCI World rund 13 %. Die meisten Dividenden-ETFs kamen fast ohne Minus davon.
  • Der Trick: Mit drei ETFs, die in unterschiedlichen Monaten zahlen, bekommst du jeden Monat eine Ausschüttung.

Drei Bauarten von Dividenden-ETFs

Bevor du auf die Rendite schaust, lohnt ein Blick unter die Haube. Fast alle Dividenden-ETFs folgen einer von drei Ideen:

  • Hohe Dividendenrendite (High Yield): Der Index nimmt die Aktien mit überdurchschnittlicher Dividendenrendite. Das bringt viel Ausschüttung, aber auch viele Banken, Versicherer und Ölkonzerne. Beispiele: Vanguard FTSE All-World High Dividend Yield, iShares STOXX Global Select Dividend 100.
  • Dividendenaristokraten: Nur Firmen, die ihre Dividende viele Jahre in Folge erhöht oder zumindest gehalten haben, aus diesen dann die mit der höchsten Rendite. Klingt nach Sicherheit, landet aber oft bei Versorgern, Immobilien-REITs und Telekom. Beispiele: die drei SPDR-Aristokraten-ETFs. Mehr dazu in meinem Lexikon-Eintrag zu Dividendenaristokraten.
  • Qualität und Dividendenwachstum: Hier zählen Gewinn, Bilanz und Wachstum der Dividende mehr als die aktuelle Höhe. Weniger Ausschüttung, dafür auch Apple, Microsoft und NVIDIA im Depot. Beispiele: Fidelity Global Quality Income, WisdomTree Global Quality Dividend Growth.

Die 7 Dividenden-ETFs im Überblick

ETFTERGrößeAus­schüttung 2026eAus­schüttung 2025Zahlt
Vanguard FTSE All-World High Dividend Yield
IE00B8GKDB10
0,29 %10,45 Mrd. €2,5 %3,1 %Quartal
iShares STOXX Global Select Dividend 100
DE000A0F5UH1
0,46 %5,41 Mrd. €3,8 %5,2 %Quartal
SPDR S&P Global Dividend Aristocrats
IE00B9CQXS71
0,45 %1,63 Mrd. €3,8 %4,2 %Quartal
SPDR S&P US Dividend Aristocrats
IE00B6YX5D40
0,35 %3,53 Mrd. €1,9 %2,1 %Quartal
SPDR S&P Euro Dividend Aristocrats
IE00B5M1WJ87
0,30 %1,88 Mrd. €3,5 %4,7 %Halbjahr
Fidelity Global Quality Income
IE00BYXVGZ48
0,40 %829 Mio. €1,7 %2,0 %Quartal
WisdomTree Global Quality Dividend Growth
IE00BZ56SW52
0,38 %1,39 Mrd. €thesaurierend–
Ausschüttende Anteilsklassen außer WisdomTree. Ausschüttungsrendite 2026 als Prognose, 2025 auf Basis der damaligen Kurse, jeweils laut extraETF. Stand 05.11.2026, WisdomTree laut Finanzfluss.

Fällt dir die Lücke zwischen 2025 und 2026 auf? Beim iShares-Fonds etwa 5,2 % gegen 3,8 %. Das liegt nicht an gekürzten Dividenden, sondern an steigenden Kursen: Der Fonds hat im letzten Jahr 29 % zugelegt. Gleiche Ausschüttung auf einen höheren Kurs ergibt eine niedrigere Rendite. Wer früh gekauft hat, bekommt auf seinen Einstiegskurs weiterhin die höhere Quote.

Rendite: Wer hat in 5 Jahren am meisten gebracht?

Ausschüttung ist nur die halbe Wahrheit. Entscheidend ist die Gesamtrendite, also Kursgewinn plus Ausschüttungen. Hier wird es spannend:

Gesamtrendite in 5 Jahreninkl. Ausschüttungen, in EuroiShares Global Sel. 100Vanguard High Div.MSCI WorldFidelity Quality Inc.SPDR Euro Aristocr.WisdomTree QDGSPDR US Aristocr.SPDR Global Aristocr.79 %76 %73 %71 %65 %50 %49 %46 %Quellen: extraETF, Finanzfluss, justETF. Stand Ende Okt./Anfang Nov. 2026.
ETF1 Jahr3 Jahre p.a.5 Jahre p.a.Max. Rück­gang 5 J.Schwankung 5 J.
iShares STOXX Global Select Dividend 100+29,0 %22,1 %12,3 %−21,9 %11,5 %
Vanguard FTSE All-World High Dividend Yield+25,0 %18,7 %12,0 %−18,5 %10,6 %
Fidelity Global Quality Income+21,9 %17,7 %11,3 %−21,7 %11,8 %
SPDR S&P Euro Dividend Aristocrats+22,8 %19,2 %10,6 %−21,1 %12,2 %
WisdomTree Global Quality Dividend Growth+14,8 %13,0 %8,4 %−19,6 %13,2 %
SPDR S&P US Dividend Aristocrats+20,2 %13,1 %8,2 %−12,9 %13,1 %
SPDR S&P Global Dividend Aristocrats+19,7 %14,6 %7,9 %−17,1 %10,9 %
Zum Vergleich: MSCI World (iShares Core)+17,7 %19,9 %11,6 %−20,5 %14,7 %
Wertentwicklung in Euro inklusive Ausschüttungen. Schwankung = Volatilität. Quellen: extraETF (Stand 04./05.11.2026, US Aristocrats 23.10.2026), Finanzfluss (WisdomTree, 03.11.2026), justETF (MSCI World, 26.10.2026). Die p.a.-Werte für den MSCI World habe ich aus den Gesamtwerten umgerechnet.

Drei Dinge fallen auf:

  • Hohe Dividende hat sich zuletzt gelohnt. Die beiden High-Yield-ETFs haben den MSCI World über fünf Jahre leicht geschlagen, und das mit deutlich weniger Schwankung. Banken, Versicherer und Energiewerte liefen in dieser Zeit stark.
  • Aristokraten sind kein Selbstläufer. Der globale und der US-Aristokraten-ETF lagen über fünf Jahre rund 25 Prozentpunkte hinter dem MSCI World. Lange Dividendenhistorie heißt nicht automatisch gute Aktie.
  • Weniger Schwankung als der Markt: Alle sieben ETFs schwankten weniger als der MSCI World. Für Dividendenanleger, die nachts ruhig schlafen wollen, ist das ein echtes Argument.

Jahr für Jahr: Wann Dividenden-ETFs glänzen

ETF2022202320242025
Vanguard High Dividend Yield+0,4 %+7,7 %+16,7 %+11,5 %
iShares Global Select Div. 100−2,1 %+5,1 %+13,6 %+19,0 %
SPDR Global Aristocrats−0,9 %+3,3 %+14,9 %+3,2 %
SPDR US Aristocrats+5,5 %−1,4 %+15,2 %−5,0 %
SPDR Euro Aristocrats−11,4 %+18,4 %+8,6 %+20,1 %
Fidelity Quality Income−5,3 %+14,0 %+18,5 %+6,3 %
MSCI World−13,0 %+19,6 %+26,2 %+7,1 %
Kalenderjahre in Euro inklusive Ausschüttungen. Quellen: extraETF, justETF. Für den WisdomTree-ETF lagen mir keine Kalenderjahreswerte vor.

Das Muster ist klar: In schwachen Börsenjahren wie 2022 halten Dividenden-ETFs viel besser durch. In Jahren, in denen Tech-Aktien den Markt nach oben ziehen wie 2023 und 2024, laufen sie hinterher. Wer einen Dividenden-ETF kauft, tauscht also ein Stück Aufwärtspotenzial gegen ruhigere Kurse und laufendes Einkommen.

Die 7 ETFs im Einzel-Check

1. Vanguard FTSE All-World High Dividend Yield: der breite Klassiker

Mit über 10 Milliarden Euro der Platzhirsch unter den Dividenden-ETFs. Er hält rund 2.400 Aktien aus Industrie- und Schwellenländern und ist mit 0,29 % auch der günstigste im Vergleich. Zu den größten Positionen gehören Samsung, JPMorgan, Exxon Mobil, Johnson & Johnson und AbbVie. Kein Wert macht viel aus, die zehn größten zusammen nur rund 12,6 %.

Mein Eindruck: Die beste Wahl, wenn du nur einen Dividenden-ETF willst. Breit, günstig, bewährt. Der Haken: Banken machen rund ein Fünftel aus, Öl und Gas sowie Pharma jeweils um die 8 %. Die Ausschüttung liegt eher im Mittelfeld.

2. iShares STOXX Global Select Dividend 100: der Ausschüttungs-Champion

Genau 100 Aktien: 40 aus Nordamerika, 30 aus Europa, 30 aus Asien-Pazifik. Ausgewählt werden die Titel mit der höchsten Dividendenrendite, die ihre Dividende stabil gezahlt haben. Gewichtet wird nach Dividendenrendite, nicht nach Börsenwert. Darum findest du oben keine Weltkonzerne, sondern Namen wie SITC International, Teleperformance, Legal & General oder B&M.

Mein Eindruck: Zuletzt der Gewinner beim Gesamtertrag und bei der Ausschüttung. 2025 gab es 1,54 € je Anteil, 2024 waren es 1,46 €. Aber: Mit 0,46 % ist er der teuerste im Vergleich, und der Rückgang von fast 22 % in den letzten fünf Jahren zeigt, dass die Konzentration auf hohe Rendite auch weh tun kann. Nichts für schwache Nerven.

3. SPDR S&P Global Dividend Aristocrats: viel Ausschüttung, wenig Wachstum

Rund 90 Aktien weltweit, die ihre Dividende mindestens zehn Jahre in Folge erhöht oder gehalten haben. Die größten Branchen: Versorger mit knapp 15 %, Banken mit 13 % und Immobilien-REITs mit knapp 12 %. Oben stehen Werte wie Highwoods Properties, Verizon, Pfizer und Target.

Mein Eindruck: Hohe, verlässliche Ausschüttung von rund 3,8 %, dazu wenig Schwankung. Beim Kurs kommt aber wenig rum: 2025 nur +3,2 % und über fünf Jahre der Schlusslicht im Vergleich. Wer vor allem Einkommen will und mit wenig Kurswachstum leben kann, wird trotzdem glücklich.

4. SPDR S&P US Dividend Aristocrats: 20 Jahre Erhöhung als Eintrittskarte

Hier kommen nur US-Firmen rein, die ihre Dividende 20 Jahre in Folge gesteigert haben. Rund 155 Aktien, darunter Verizon, Accenture, Chevron, Realty Income und PepsiCo. Mit 3,5 Milliarden Euro ist der Fonds groß und mit 0,35 % günstig.

Mein Eindruck: Solide Firmen, aber zuletzt ein schwieriges Umfeld. 2025 stand ein Minus von 5 %, weil der US-Markt fast nur von Tech getrieben wurde und der Dollar schwächelte. Spannend: Der maximale Rückgang in fünf Jahren lag nur bei knapp 13 %, der beste Wert im Vergleich. Die Ausschüttung ist mit rund 2 % eher bescheiden.

5. SPDR S&P Euro Dividend Aristocrats: Europa ohne Währungsrisiko

Die 40 Firmen aus der Eurozone mit der höchsten Dividendenrendite, die ihre Dividende mindestens zehn Jahre stabil gehalten oder erhöht haben. Darunter viele Versicherer wie Ageas, Hannover Rück, Munich Re und NN Group, dazu OMV und Sanofi. Der Fonds läuft in Euro und zahlt zweimal im Jahr, im März und September.

Mein Eindruck: Für alle, die kein Dollar-Risiko wollen, eine gute Ergänzung. Mit 0,30 % günstig und mit rund 3,5 % ordentlich bei der Ausschüttung. Aber nur 40 Aktien aus einer Region, die zehn größten machen fast 37 % aus. Das zeigte 2022 mit −11 %. Als einziger ETF würde ich ihn nicht halten.

6. Fidelity Global Quality Income: Dividende mit Tech-Anteil

Der Fidelity-Index filtert rund 240 Aktien aus Industrieländern nach Qualität und Dividende. Ergebnis: Apple, NVIDIA, Microsoft, Alphabet und Broadcom stehen ganz oben, dazu JPMorgan, Visa und Exxon. Die zehn größten Werte machen rund 26 % aus.

Mein Eindruck: Eher ein Welt-ETF mit Dividenden-Zuckerguss als ein echter Einkommens-ETF. Die Ausschüttung liegt mit rund 1,7 % kaum über dem MSCI World. Dafür hielt er in starken Tech-Jahren wie 2024 von allen Dividenden-ETFs am besten mit. Gut für jüngere Anleger, die Dividenden wollen, aber Wachstum nicht verpassen möchten.

7. WisdomTree Global Quality Dividend Growth: wachsende Dividenden statt hoher

Rund 440 Aktien aus Industrieländern, ausgewählt nach Qualität und Dividendenwachstum. Rund 60 % stecken in den USA, die größten Positionen sind Microsoft, Apple und Broadcom. Die Variante im Vergleich ist thesaurierend, legt die Dividenden also automatisch wieder an.

Mein Eindruck: Die Idee gefällt mir als Dividendenwachstums-Fan sehr. Die letzten fünf Jahre waren mit 8,4 % pro Jahr aber nur mittelmäßig, und die Schwankung war die höchste im Feld. Für die Ansparphase eine Option, als Einkommensquelle passt er nicht.

Was netto bei dir ankommt

Bei Aktien-ETFs sind 30 % der Ausschüttung steuerfrei (Teilfreistellung). Dazu kommt dein Sparer-Pauschbetrag von 1.000 €. Auf den Rest zahlst du Abgeltungsteuer plus Soli. So viel bleibt im Monat übrig:

ETF (Rendite)10.000 €50.000 €100.000 €Für 500 € netto/Monat
SPDR Global Aristocrats (3,8 %)32 €151 €280 €ca. 186.000 €
iShares Global Select Div. 100 (3,8 %)31 €150 €278 €ca. 187.000 €
SPDR Euro Aristocrats (3,5 %)29 €142 €261 €ca. 200.000 €
Vanguard High Dividend Yield (2,5 %)20 €102 €189 €ca. 286.000 €
SPDR US Aristocrats (1,9 %)16 €81 €154 €ca. 363.000 €
Fidelity Quality Income (1,7 %)14 €70 €135 €ca. 421.000 €
Eigene Beispielrechnung pro Monat nach Steuern mit der prognostizierten Ausschüttungsrendite 2026: 30 % Teilfreistellung, 1.000 € Sparer-Pauschbetrag, 26,375 % Abgeltungsteuer und Soli, ohne Kirchensteuer. Ausschüttungen schwanken und sind nicht garantiert.

Der Unterschied ist gewaltig: Für dieselben 500 € im Monat brauchst du mit dem Fidelity-ETF mehr als doppelt so viel Kapital wie mit dem iShares- oder dem globalen Aristokraten-ETF. Wie viel Depot es für ein komplettes Leben von Dividenden braucht, habe ich hier für Miete, Essen, Strom und Co. durchgerechnet.

Beim thesaurierenden WisdomTree-ETF fließt nichts aufs Konto. Dafür fällt jedes Jahr die Vorabpauschale an, die dein Broker vom Verrechnungskonto einzieht.

Jeden Monat Dividende mit drei ETFs

Monatliche Ausschüttungen sind psychologisch Gold wert. Das geht auch ohne Covered-Call-Konstruktionen. Drei der verglichenen ETFs zahlen genau versetzt:

ETFZahlmonate
iShares STOXX Global Select Dividend 100Januar, April, Juli, Oktober
SPDR S&P Global Dividend AristocratsFebruar, Mai, August, November
Vanguard FTSE All-World High Dividend YieldMärz, Juni, September, Dezember
Ausschüttungsmonate laut Anbieter bzw. extraETF. Die genauen Tage können sich verschieben.

Teilst du dein Geld zu je einem Drittel auf diese drei auf, kommt jeden Monat etwas aufs Konto. Und du kombinierst nebenbei den breiten Vanguard-Fonds mit zwei Ausschüttungsstärkeren. Statt des SPDR Global Aristocrats passt in die Februar-Reihe auch der Fidelity Global Quality Income, wenn dir Wachstum wichtiger ist als Ausschüttung.

Darauf solltest du achten

  • Branchen-Klumpen: Viele Dividenden-ETFs sind voll mit Banken, Versicherern, Versorgern und Energie. Hast du daneben noch Einzelaktien wie Allianz oder Munich Re, doppelst du das Risiko.
  • Überschneidung mit dem MSCI World: Ein Dividenden-ETF ist kein Ersatz für einen Welt-ETF, sondern eine bewusste Wette auf günstig bewertete Ausschüttungsstarke. Viele kombinieren beides.
  • Währung: Bis auf den Euro-Aristokraten-ETF stecken überall viele Dollar-Werte drin. Fällt der Dollar, sinkt deine Rendite in Euro, egal in welcher Währung der Fonds notiert.
  • Kosten und Größe: Unter 0,5 % TER und über 500 Millionen Euro Fondsvolumen sind gute Faustregeln. Alle sieben erfüllen das.
  • Ausschüttungsrendite ist kein Qualitätsmerkmal: Eine hohe Quote kann auch heißen, dass Kurse gefallen sind. Schau immer auf die Gesamtrendite.

Welcher Dividenden-ETF passt zu dir?

Du willst …Dann passt
einen einzigen, breiten Dividenden-ETFVanguard FTSE All-World High Dividend Yield
möglichst viel AusschüttungiShares STOXX Global Select Dividend 100 oder SPDR Global Aristocrats
Dividenden, aber Tech nicht verpassenFidelity Global Quality Income
kein WährungsrisikoSPDR S&P Euro Dividend Aristocrats
nur Dividenden-Dauererhöher aus den USASPDR S&P US Dividend Aristocrats
Dividendenwachstum in der AnsparphaseWisdomTree Global Quality Dividend Growth
jeden Monat Geld aufs KontoiShares + SPDR Global Aristocrats + Vanguard

Mein Fazit

Den einen besten Dividenden-ETF gibt es nicht. Wenn ich mich für einen entscheiden müsste, wäre es der Vanguard FTSE All-World High Dividend Yield: günstig, extrem breit und über fünf Jahre auf Augenhöhe mit dem MSCI World, bei deutlich weniger Schwankung. Wer mehr Ausschüttung will, legt den iShares STOXX Global Select Dividend 100 daneben und nimmt etwas mehr Risiko in Kauf.

Überrascht hat mich, wie schwach die Aristokraten-ETFs in den letzten Jahren liefen. Eine lange Dividendenhistorie ist ein gutes Zeichen, aber kein Garant für gute Rendite. Am Ende gilt wie immer: Schau auf die Gesamtrendite, nicht nur auf die Ausschüttung. Mehr Grundlagen findest du in meinem ETF-Ratgeber.

Und du? Welcher Dividenden-ETF liegt in deinem Depot, oder setzt du lieber auf Einzelaktien? Schreib es mir in die Kommentare.

Quellen: extraETF: Vanguard FTSE All-World High Dividend Yield, extraETF: iShares STOXX Global Select Dividend 100, extraETF: SPDR Global Dividend Aristocrats, extraETF: SPDR US Dividend Aristocrats, extraETF: SPDR Euro Dividend Aristocrats, extraETF: Fidelity Global Quality Income, Finanzfluss: WisdomTree Global Quality Dividend Growth, Finanzfluss: Branchen Vanguard, Finanzfluss: Branchen SPDR Global Aristocrats, justETF: iShares Core MSCI World.

Keine Anlage- und keine Steuerberatung. Alle Angaben ohne Gewähr, vergangene Wertentwicklung ist kein Hinweis auf künftige Ergebnisse. Ausschüttungen sind nicht garantiert. Stand November 2026.
Covered-Call-ETFs im Check: Bis zu 11 % Ausschüttung – und was sie dich wirklich kosten

Covered-Call-ETFs im Check: Bis zu 11 % Ausschüttung

11 % Ausschüttung im Jahr, jeden Monat Geld aufs Konto: Covered-Call-ETFs gehören zu den beliebtesten Produkten bei Einkommensanlegern. Der JPMorgan Nasdaq Equity Premium Income (JEPQ) hat in Europa in zwei Jahren rund 4 Milliarden Euro eingesammelt. Aber woher kommt die hohe Ausschüttung? Und was gibst du dafür ab?

Das Wichtigste in Kürze

  • Die Idee: Der Fonds hält Aktien und verkauft Kaufoptionen darauf. Die Prämien schüttet er aus.
  • Die Ausschüttung: je nach Fonds rund 7 bis 11,5 % im Jahr, meist monatlich.
  • Der Preis: Steigt der Markt stark, bist du nur begrenzt dabei. Fällt er, fällst du fast voll mit.
  • Das Ergebnis: Langfristig liegen die meisten Covered-Call-Fonds bei der Gesamtrendite hinter ihrem Index.

So funktioniert ein Covered Call

Stell dir vor, du besitzt eine Aktie für 100 €. Du verkaufst jemandem das Recht, sie dir in einem Monat für 100 € abzukaufen. Dafür bekommst du sofort eine Prämie, zum Beispiel 1,20 €. Das ist eine Kaufoption, englisch Call. „Covered“, also gedeckt, heißt sie, weil du die Aktie wirklich besitzt.

Nach einem Monat gibt es drei Fälle:

  • Die Aktie steigt auf 108 €: Der Käufer holt sie sich für 100 €. Du behältst die Prämie, den Kursgewinn verpasst du.
  • Die Aktie bleibt bei 100 €: Die Option verfällt. Du hast die Prämie verdient, das ist der beste Fall.
  • Die Aktie fällt auf 92 €: Die Option verfällt. Die Prämie dämpft den Verlust nur ein wenig.

Ein Covered-Call-ETF macht genau das, nur mit einem ganzen Index und jeden Monat aufs Neue. Die Prämien sind die Quelle der hohen Ausschüttung. Mit Dividenden haben sie wenig zu tun.

Ein Monat in Zahlen

Ein Monat: Index gegen Covered CallIndexCovered Call (1,2 % Prämie)+8 %+1,2 %+2 %+1,2 %0 %+1,2 %−8 %−6,8 %Stark raufLeicht raufSeitwärtsRunter
Vereinfachtes Beispiel: Kaufoption am Geld mit 1,2 % Prämie, ohne Kosten.

Siehst du das Muster? Nach oben ist der Gewinn gedeckelt, nach unten nicht. Covered-Call-ETFs gewinnen in ruhigen Seitwärtsmärkten und verlieren in starken Aufwärtsphasen gegen den Index.

Die wichtigsten Covered-Call-ETFs im Vergleich

Die US-Originale wie JEPI oder QYLD kannst du als Privatanleger in Deutschland meist nicht kaufen, weil das vorgeschriebene Basisinformationsblatt fehlt. Für dich zählen die europäischen UCITS-Versionen:

ETFBasisTERAus­schüttungGröße
JPMorgan Nasdaq Equity Premium Income (JEPQ)
IE000U9J8HX9
Nasdaq 100, aktiv0,35 %ca. 11 %4,0 Mrd. €
Global X Nasdaq 100 Covered Call
IE00BM8R0J59
Nasdaq 100, Swap0,45 %ca. 11,5 %737 Mio. €
Global X S&P 500 Covered Call
IE0002L5QB31
S&P 500, Swap0,45 %ca. 9 %197 Mio. €
iShares World Equity High Income (WINC)
IE000KJPDY61
Welt, aktiv0,35 %ca. 9,5 %820 Mio. €
JPMorgan Global Equity Premium Income
IE0003UVYC20
Welt, aktiv0,35 %ca. 7,6 %1,4 Mrd. €
JPMorgan US Equity Premium Income (JEPI)
IE000U5MJOZ6
USA, aktiv0,35 %ca. 7,3 %500 Mio. €
Global X Euro Stoxx 50 Covered Call
IE000SAXJ1M1
Euro Stoxx 50, Swap0,45 %ca. 11 %137 Mio. €
Ausschüttende Anteilsklassen, monatliche Ausschüttung. Größe und TER Stand 30.09.2026, Ausschüttungsrenditen Oktober 2026. Die Renditen schwanken von Monat zu Monat. Bis auf den Euro-Stoxx-Fonds laufen alle in US-Dollar.

Zwei Bauarten solltest du unterscheiden:

  • Index-Covered-Call (Global X): verkauft jeden Monat Optionen auf den ganzen Index, meist am Geld. Das bringt die höchste Ausschüttung, deckelt den Kurs aber am stärksten.
  • Aktiv gemanagt (JPMorgan, iShares): wählt Aktien aus und verkauft Optionen weiter aus dem Geld oder nur auf einen Teil. Weniger Ausschüttung, dafür mehr Luft nach oben.

Wie viel die Aktienauswahl ausmacht, zeigen die zwölf Monate bis September 2026: Der iShares-Fonds WINC kam auf 20,7 %, der JPMorgan Global Equity Premium Income nur auf 6,3 %. Beide kosten 0,35 %, beide verkaufen Optionen auf Weltaktien. Der JPMorgan-Fonds setzte auf defensive Werte und verpasste die Tech-Rally.

Der Haken: Der Crash zählt voll, die Erholung nicht

Das größte Problem siehst du erst über mehrere Monate. Ich habe einen einfachen Fall durchgerechnet: Der Index fällt in einem Monat um 20 % und erholt sich dann in fünf Monaten auf den alten Stand. Der Covered-Call-Fonds kassiert jeden Monat 1,2 % Prämie und legt sie wieder an.

IndexCovered Call
Start100100
Nach dem Crash8081,2
Nach der Erholung10086,2
Eigene, stark vereinfachte Beispielrechnung: Option am Geld, 1,2 % Prämie pro Monat, Prämien wieder angelegt, ohne Kosten und Steuern.

Der Index ist wieder bei null, der Covered-Call-Fonds liegt fast 14 % zurück, obwohl er alle Prämien behalten hat. Den Crash macht er fast voll mit, die Erholung nur gedeckelt. Wer die Ausschüttungen ausgibt statt sie anzulegen, sieht das am Kurs: Er bröckelt über die Jahre.

Ein echtes Beispiel: QYLD gegen den Nasdaq 100

Der US-Fonds QYLD von Global X ist der Klassiker dieser Fondsart und läuft seit Ende 2013. Laut 24/7 Wall St. kam er bis Mai 2026 mit wieder angelegten Ausschüttungen auf rund 178 % Gesamtrendite. Der Nasdaq-100-ETF QQQ legte im selben Zeitraum allein beim Kurs um rund 737 % zu, die Dividenden noch nicht mitgerechnet. Über fünf Jahre stand es 44 % zu 100 %.

Seit Ende 2013: QYLD gegen QQQQQQ737 %QYLD178 %QQQ nur Kurs, QYLD mit wieder angelegten Ausschüttungen.Bis Mai 2026. Quelle: 24/7 Wall St.

Der Vergleich ist für QYLD sogar noch freundlich, denn bei QQQ fehlen die Dividenden. Allerdings lief der Nasdaq in diesen Jahren außergewöhnlich stark, und genau dann verlieren Covered-Call-Fonds am meisten. In einem jahrelang seitwärts laufenden Markt sähe es anders aus.

So werden Covered-Call-ETFs versteuert

Für dich gelten die normalen deutschen Regeln für Fonds. Die US-Besonderheit „Return of Capital“, bei der ein Teil der Ausschüttung als steuerfreie Kapitalrückzahlung gilt, spielt hier keine Rolle. Die ganze Ausschüttung ist Kapitalertrag.

  • Teilfreistellung: Gilt der Fonds als Aktienfonds, sind 30 % der Ausschüttung steuerfrei. Bei den aktiven Fonds von JPMorgan und iShares ist das in der Regel so.
  • Swap-Fonds: Bei Global X hängt es von der tatsächlichen Aktienquote ab. Prüf auf deiner ersten Abrechnung, ob die Bank die Teilfreistellung angewendet hat.
  • Freibetrag: Bei 11 % Ausschüttung reicht dein Sparer-Pauschbetrag von 1.000 € mit Teilfreistellung nur für rund 13.000 € Anlage.

Was netto im Monat ankommt

DepotJEPQ (11 %)JEPI (7,3 %)Dividenden-ETF (3,5 %)
10.000 €92 €61 €29 €
50.000 €396 €270 €141 €
100.000 €769 €518 €260 €
Eigene Beispielrechnung pro Monat nach Steuern: 30 % Teilfreistellung, 1.000 € Sparer-Pauschbetrag, 26,375 % Abgeltungsteuer und Soli, ohne Kirchensteuer. Ausschüttungen schwanken und sind nicht garantiert.

Für 500 € netto im Monat bräuchtest du so rund 64.000 € im JEPQ, 96.000 € im JEPI oder 201.000 € in einem klassischen Dividenden-ETF. Das ist genau der Reiz. Aber denk an die Rechnung oben: Ein Teil dieser Ausschüttung ist Kursgewinn, auf den du verzichtest. Wie es bei normalen Dividenden aussieht, habe ich hier für 100.000 € durchgerechnet.

Vor- und Nachteile auf einen Blick

Das spricht dafür:

  • Hohe, planbare Ausschüttung, meist jeden Monat
  • Weniger Kapital nötig für ein bestimmtes Einkommen
  • Etwas weniger Schwankung als der Index, weil die Prämie kleine Verluste abfedert
  • Stark in Seitwärtsmärkten und bei hoher Nervosität, wenn die Prämien steigen

Das spricht dagegen:

  • Gewinne nach oben gedeckelt, Verluste nach unten fast voll
  • Langfristig meist weniger Gesamtrendite als der Index
  • Keine wachsende Ausschüttung wie bei Dividendenaktien, eher bröckelnde Kurse
  • Höhere Kosten als ein normaler Index-ETF und meist US-Dollar-Risiko
  • Hohe Ausschüttung heißt früh Steuern zahlen, statt den Zinseszins arbeiten zu lassen

Für wen lohnt sich das?

Covered-Call-ETFs sind ein Werkzeug für die Entnahmephase. Wer schon von seinem Depot leben will und eine hohe, regelmäßige Zahlung braucht, kann einen Teil darin anlegen. Wer dagegen noch 20 Jahre Vermögen aufbaut, gibt mit dem Kursdeckel genau das ab, was ihn reich macht: die großen Aufwärtsjahre.

Mein Fazit

Die hohe Ausschüttung ist kein Geschenk, sondern ein Tausch: sichere Prämie heute gegen mögliche Kursgewinne morgen. Das ist nicht schlecht, aber man muss es wissen. Als Dividendenanleger setze ich lieber auf Unternehmen, die ihre Dividende Jahr für Jahr erhöhen. Dort wächst das Einkommen mit, beim Covered Call meist nicht.

Wenn du sie nutzt, dann als Beimischung und am besten einen breiten, aktiven Fonds statt der Variante mit der höchsten Ausschüttung. Und schau immer auf die Gesamtrendite, nicht nur auf die Ausschüttungsquote.

Und du? Hast du einen Covered-Call-ETF im Depot, oder bleibst du bei klassischen Dividendenaktien? Schreib es mir in die Kommentare.

Quellen: aktien4future: Covered-Call-ETF-Vergleich, justETF: JEPQ UCITS, justETF: JEPI UCITS, extraETF: Global X Nasdaq 100 Covered Call, 24/7 Wall St.: QYLD, dividenden.guru: Steuern.

Keine Anlage- und keine Steuerberatung. Beispielrechnungen ohne Gewähr, Ausschüttungen sind nicht garantiert. Stand November 2026.
Von Dividenden leben: Wie viel Depot brauchst du für Miete, Essen, Strom & Co.?

Von Dividenden leben: Wie viel Depot brauchst du für Miete, Essen & Strom? – Dividenden-Regen
Das Gedankenspiel
Dein Leben kostet 2.180 € im Monat.
Wie viel Depot zahlt das?
Lebensbereiche
7
Ø Rendite
4,3 %
Depot (vor Steuern)
602.000 €

Die Miete zahlt Vonovia, den Wocheneinkauf ein Supermarktkonzern und die Stromrechnung E.ON. Klingt verrückt? Genau das ist die Idee hinter diesem Gedankenspiel: Ich nehme die typischen Kosten eines Monats und frage für jeden Bereich, welche Dividendenaktie genau dieses Geld wieder zurückbringen könnte. Und wie viel ich dafür im Depot haben müsste.

Das Schöne daran: Bei jeder dieser Firmen bist du sowieso Kunde. Du zahlst ihnen jeden Monat Geld. Als Aktionär holst du dir einen Teil davon über die Dividende zurück.

So habe ich gerechnet

Die Formel
Kosten pro Monat × 12 ÷ Dividendenrendite = Depot
Beispiel Handy: 60 € × 12 = 720 € im Jahr ÷ 3,7 % = rund 19.500 € in Telekom-Aktien.

Die Kosten pro Bereich sind typische Durchschnittswerte für einen Haushalt, die Renditen der Stand Ende Oktober 2026. Alle Zahlen sind zunächst brutto, also vor Steuern – dazu weiter unten mehr.

1. Wohnen: Vonovia

🏠 WOHNEN · 900 € / MONAT
Vonovia
ISIN DE000A1ML7J1
Dividendenrendite
6,0 %
Depot nötig
180.000 €

Wer zur Miete wohnt, für den gibt es kaum eine passendere Aktie: Vonovia ist Deutschlands größter Vermieter. Die hohe Rendite kommt allerdings vor allem vom gefallenen Kurs, nicht von einer stark steigenden Dividende. Pluspunkt: Die Vonovia-Dividende wird derzeit aus dem steuerlichen Einlagekonto gezahlt und ist damit vorerst steuerfrei. Wohnen ist der teuerste Posten – und damit auch der größte Brocken im Depot.

2. Lebensmittel: Ahold Delhaize

🛒 LEBENSMITTEL · 500 € / MONAT
Ahold Delhaize
ISIN NL0011794037
Dividendenrendite
3,8 %
Depot nötig
157.900 €

Beim Einkaufen landet das Geld beim Supermarkt. Ahold Delhaize betreibt unter anderem Albert Heijn in den Niederlanden und Food Lion in den USA. Supermärkte sind ein typisches defensives Geschäft: Gegessen wird immer, auch in der Krise. Die Dividende wird zweimal im Jahr gezahlt.

3. Strom & Gas: E.ON

⚡ STROM & GAS · 150 € / MONAT
E.ON
ISIN DE000ENAG999
Dividendenrendite
3,0 %
Depot nötig
60.000 €

E.ON beliefert Millionen Haushalte mit Strom und Gas und betreibt einen großen Teil der deutschen Verteilnetze. Für 2025 gab es 0,57 € je Aktie, das Unternehmen will die Dividende jedes Jahr um bis zu 5 % erhöhen. Die Rendite ist nicht spektakulär, dafür ist das Geschäft gut planbar.

4. Handy & Internet: Deutsche Telekom

📱 HANDY & INTERNET · 60 € / MONAT
Deutsche Telekom
ISIN DE0005557508
Dividendenrendite
3,7 %
Depot nötig
19.500 €

Der günstigste Posten in der Liste. Die Telekom hat ihre Dividende zuletzt von 0,90 € auf 1,00 € je Aktie angehoben. Mit knapp 20.000 € im Depot ist der Handyvertrag samt Internetanschluss abgedeckt – ein schönes erstes Etappenziel für alle, die gerade anfangen.

5. Versicherungen: Allianz

🛡️ VERSICHERUNGEN · 120 € / MONAT
Allianz
ISIN DE0008404005
Dividendenrendite
4,1 %
Depot nötig
35.100 €

Haftpflicht, Hausrat, Kfz, Berufsunfähigkeit – die Beiträge summieren sich. Die Allianz ist Europas größter Versicherer und hat ihre Dividende 2026 auf 17,10 € je Aktie erhöht. Die Ausschüttung steigt seit Jahren zuverlässig.

6. Tanken & Mobilität: TotalEnergies

⛽ TANKEN & MOBILITÄT · 250 € / MONAT
TotalEnergies
ISIN FR0000120271
Dividendenrendite
4,3 %
Depot nötig
69.800 €

Wer Auto fährt, lässt jeden Monat Geld an der Zapfsäule. TotalEnergies betreibt Tankstellen in ganz Europa und baut parallel Ladesäulen und Ökostrom aus. Die Dividende wird viermal im Jahr gezahlt. Ölpreis und Energiewende machen die Aktie allerdings schwankungsanfälliger als die anderen Werte hier.

7. Essen gehen & Freizeit: McDonald’s

🍔 ESSEN GEHEN · 200 € / MONAT
McDonald’s
ISIN US5801351017
Dividendenrendite
3,0 %
Depot nötig
80.000 €

Mal mit der Familie essen gehen gehört für mich zum Leben dazu. McDonald’s hat über 40.000 Restaurants weltweit und erhöht seine Dividende seit fast 50 Jahren ohne Unterbrechung. Die Rendite ist niedriger, dafür wächst die Ausschüttung zuverlässig. Gezahlt wird jedes Quartal.

Grafik: Welcher Bereich braucht das meiste Kapital?

Benötigtes Depot je Lebensbereich
🏠 Vonovia180.000 €
🛒 Ahold Delhaize157.900 €
🍔 McDonald’s80.000 €
⛽ TotalEnergies69.800 €
⚡ E.ON60.000 €
🛡️ Allianz35.100 €
📱 Telekom19.500 €

Gut zu sehen: Wohnen und Lebensmittel brauchen zusammen über die Hälfte des gesamten Kapitals. Handy und Versicherungen sind dagegen schnell abgedeckt.

Die Übersicht: Alles auf einen Blick

BereichAktie / ISINRenditeDepot
🏠 Wohnen
900 €/Monat
Vonovia
DE000A1ML7J1
6,0 %180.000 €
🛒 Lebensmittel
500 €/Monat
Ahold Delhaize
NL0011794037
3,8 %157.900 €
⚡ Strom & Gas
150 €/Monat
E.ON
DE000ENAG999
3,0 %60.000 €
📱 Handy & Internet
60 €/Monat
Deutsche Telekom
DE0005557508
3,7 %19.500 €
🛡️ Versicherungen
120 €/Monat
Allianz
DE0008404005
4,1 %35.100 €
⛽ Tanken
250 €/Monat
TotalEnergies
FR0000120271
4,3 %69.800 €
🍔 Essen gehen
200 €/Monat
McDonald’s
US5801351017
3,0 %80.000 €
Summe
2.180 €/Monat
7 AktienØ 4,3 %602.000 €

Die ehrliche Rechnung: Was bleibt nach Steuern?

Depot 602.000 €
bringt im Monat
2.180 €
Dividende vor Steuern
→ aufs Konto kommen nur ca. 1.630 €
Depot ≈ 810.000 €
bringt im Monat
2.180 €
Dividende nach Steuern
→ landen wirklich auf dem Konto

Wichtig für das Verständnis: „Brutto“ und „netto“ beziehen sich hier auf die Dividende, nicht auf das Depot. Die 602.000 € aus der Tabelle bringen dir 2.180 € Dividende im Monat – aber vor Steuern. Vom Finanzamt bekommst du davon nicht alles.

Die Rechnung dazu: 602.000 € Depot bringen 26.160 € Dividende im Jahr. Nach Abzug des Sparer-Pauschbetrags von 1.000 € werden auf den Rest 26,375 % Abgeltungsteuer inklusive Soli fällig (ohne Kirchensteuer). Das sind rund 6.640 € Steuern. Übrig bleiben etwa 19.500 € im Jahr – also nur rund 1.630 € im Monat.

Wer wirklich 2.180 € im Monat auf dem Konto haben möchte, muss also mehr Dividende kassieren, damit nach der Steuer noch genug übrig bleibt: rund 35.200 € im Jahr vor Steuern. Bei 4,3 % Rendite braucht es dafür ein Depot von rund 810.000 €. Merksatz: Die größere Zahl gehört zum Netto-Ziel – denn was das Finanzamt abzieht, musst du vorher zusätzlich verdienen.

Bei ausländischen Aktien kommt noch die Quellensteuer dazu: Die Niederlande behalten 15 % ein, die USA bei vorliegendem W-8BEN-Formular ebenfalls 15 % und Frankreich zunächst 25 %. Einen Teil davon rechnet deine Bank automatisch an, den Rest musst du dir teils mühsam zurückholen. Bei Vonovia sieht es dagegen gerade besonders gut aus, weil die Dividende vorerst steuerfrei fließt.

Warum du nicht nur diese 7 Aktien kaufen solltest

⚠️ Wichtig: Das ist ein Gedankenspiel, keine Depot-Vorlage. Dividenden können gekürzt werden – das haben Vonovia-Aktionäre in den letzten Jahren selbst erlebt.

Sieben Einzelaktien sind zu wenig, um ein ganzes Leben darauf zu bauen. Ich würde jeden Lebensbereich lieber auf mehrere Firmen oder einen breiten Dividenden-ETF verteilen.

Was mir an der Rechnung trotzdem gefällt: Sie macht das große Ziel greifbar. 600.000 € klingen erstmal unerreichbar. Aber 19.500 € für Handy und Internet? Das schaffen viele in ein paar Jahren mit einem Sparplan. Dann der nächste Bereich, dann der übernächste. So wird aus einer riesigen Zahl eine Treppe aus kleinen Stufen.

🪜 Deine Etappenziele – vom kleinsten zum größten
1. 📱 Handy & Internet19.500 €
2. 🛡️ + Versicherungen54.600 €
3. ⚡ + Strom & Gas114.600 €
4. ⛽ + Tanken184.400 €
5. 🍔 + Essen gehen264.400 €
6. 🛒 + Lebensmittel422.300 €
7. 🏠 + Wohnen = frei!602.300 €

Mein Fazit

✅ Rund 600.000 € Depot bringen 2.180 € im Monat vor Steuern. Willst du 2.180 € nach Steuern, brauchst du rund 810.000 €.
✅ Wohnen und Lebensmittel machen zusammen über die Hälfte des Kapitals aus.
✅ Handy oder Versicherungen sind ideale erste Etappenziele.
✅ Streuung ist Pflicht: Lieber mehrere Aktien pro Bereich als alles auf eine Karte.

Und du? Welchen Lebensbereich bezahlen deine Dividenden schon? Schreib es mir in die Kommentare. Das passende Reel dazu findest du übrigens auf Instagram unter Dividenden_regen.

Keine Anlageberatung. Renditen Stand Oktober 2026, Kosten sind Beispielwerte. Dividenden können gekürzt oder gestrichen werden.

100.000 € im Depot: So viel Dividende bleibt dir pro Monat nach Steuern

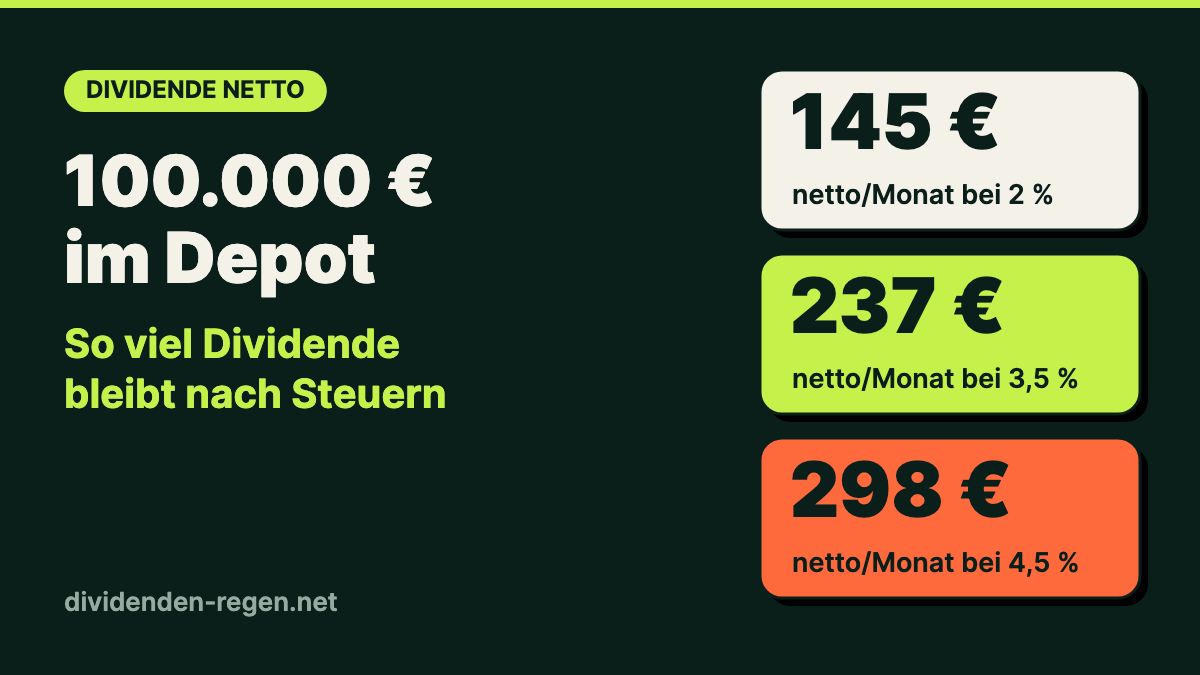
100.000 € ist für viele Anleger die große Zielmarke. Aber was bringt so ein Depot eigentlich im Alltag? Ich habe ausgerechnet, wie viel Dividende bei drei typischen Renditen übrig bleibt – nicht brutto, sondern das, was wirklich auf deinem Konto landet.

Meine Annahmen

  • 100.000 € in Dividendenaktien aus Deutschland
  • Sparer-Pauschbetrag von 1.000 € pro Jahr ist ausgeschöpft (mit Freistellungsauftrag)
  • Auf alles darüber fallen 26,375 % Steuern an: 25 % Abgeltungsteuer plus Solidaritätszuschlag, ohne Kirchensteuer

Das Ergebnis

DividendenrenditeBrutto pro JahrSteuer pro JahrNetto pro Monat
2 %2.000 €263,75 €145 €
3,5 %3.500 €659,38 €237 €
4,5 %4.500 €923,13 €298 €
Beispielrechnung: 1.000 € Freibetrag, 26,375 % Steuer auf den Rest, gleichmäßig auf 12 Monate verteilt.

Bei 4,5 % Rendite gehen also bis zu 77 € im Monat ans Finanzamt. Der Freibetrag schützt nur die ersten 1.000 € im Jahr – je größer das Depot, desto weniger fällt er ins Gewicht.

Welche Rendite ist realistisch?

  • Rund 2 %: Das ist grob die Größenordnung breiter Welt-ETFs. Hier steht nicht die Dividende im Mittelpunkt, sondern das Kurswachstum.
  • Rund 3,5 %: Typisch für Dividenden-ETFs und solide Einzelwerte wie die Deutsche Telekom oder die Allianz, die beide um die 4 % liegen.
  • 4,5 % und mehr: Hier lohnt ein zweiter Blick. Eine hohe Rendite entsteht oft durch einen gefallenen Kurs – wie bei Mercedes-Benz.

Zwei Feinheiten, die die Rechnung verändern

Ausländische Aktien: Bei vielen ausländischen Dividenden behält das Herkunftsland eine Quellensteuer ein. Einen Teil davon kannst du in Deutschland anrechnen lassen, den Rest musst du je nach Land zurückfordern. Das kostet Zeit und manchmal Geld.

Aktien-ETFs: Bei Aktienfonds sind 30 % der Ausschüttungen durch die sogenannte Teilfreistellung steuerfrei. Netto bleibt bei ETFs deshalb etwas mehr übrig als in meiner Tabelle.

Mein Fazit

100.000 € sind keine Rente. Aber rund 240 € im Monat bezahlen bei vielen die Stromrechnung, den Handyvertrag und noch einen Sparplan dazu – jeden Monat, ohne eine einzige Aktie zu verkaufen. Und wenn die Unternehmen ihre Dividenden Jahr für Jahr steigern, wächst dieses Zusatzeinkommen mit.

Wie viel Kapital du für 100, 500 oder 1.000 € im Monat brauchst, habe ich in einem eigenen Beitrag durchgerechnet. Und damit dir der Freibetrag nicht verloren geht: So richtest du deinen Freistellungsauftrag ein.

Dein Depot durchrechnen

Wie viel Dividende bringt dein Depot?

Gib Depotwert und Rendite ein und sieh sofort, was monatlich ankommt.

Zum Dividenden-Rechner →

Keine Anlage- oder Steuerberatung. Vereinfachte Beispielrechnung ohne Kirchensteuer und Quellensteuer. Deine persönliche Steuersituation kann abweichen.

100, 500 oder 1.000 Euro Dividende im Monat: So viel Kapital brauchst du

Wie viel Kapital für Dividende im Monat

Jeden Monat Geld aufs Konto, ohne dafür zu arbeiten: Das ist für viele der Grund, mit Dividendenaktien anzufangen. Aber wie viel Kapital braucht man dafür wirklich? Ich habe es für 100, 250, 500 und 1.000 Euro im Monat durchgerechnet, und zwar nach Steuern. Denn genau da liegt der Unterschied, den viele Rechnungen im Netz unterschlagen.

Die kurze Antwort

Bei einer Dividendenrendite von 3,5 Prozent brauchst du für 100 Euro netto im Monat rund 36.000 Euro, für 500 Euro rund 223.000 Euro und für 1.000 Euro rund 455.000 Euro. Dabei ist der Sparer-Pauschbetrag von 1.000 Euro für Alleinstehende schon berücksichtigt.

Die Tabelle: Kapital nach Rendite und Wunsch-Dividende

Netto pro Monatbei 2,5 % Renditebei 3,5 % Renditebei 4,5 % Rendite
100 €51.000 €36.000 €28.000 €
250 €149.000 €106.000 €83.000 €
500 €312.000 €223.000 €173.000 €
1.000 €638.000 €455.000 €354.000 €
Gerundet. Annahmen: 26,375 % Abgeltungsteuer inkl. Solidaritätszuschlag, ohne Kirchensteuer, Sparer-Pauschbetrag 1.000 € (Single) über einen Freistellungsauftrag genutzt.

Du siehst sofort: Die ersten 100 Euro im Monat sind vergleichsweise günstig, weil sie fast komplett in den Pauschbetrag fallen. Danach schlägt die Steuer voll zu, und jeder weitere Euro netto kostet deutlich mehr Kapital. Verheiratete haben mit 2.000 Euro Pauschbetrag einen doppelt so großen steuerfreien Bereich.

Warum ich nicht einfach mit 6 Prozent rechne

Mit einer höheren Rendite schrumpft das benötigte Kapital schnell. Mit 6 oder 7 Prozent sähe die Tabelle viel freundlicher aus. Das Problem: So hohe Renditen entstehen oft, weil der Kurs einer Aktie gefallen ist und der Markt mit einer Dividendenkürzung rechnet. In meiner Auswertung der 96 Aktien mit über 4 Prozent Rendite hat gut jede vierte ihre Dividende zuletzt sogar gesenkt.

Ein Depot mit 3 bis 4 Prozent Rendite aus soliden Unternehmen halte ich für realistisch. Der Durchschnitt im DAX liegt bei rund 2,5 Prozent.

Wie lange dauert es, bis ich dort bin?

Kaum jemand hat 200.000 Euro einfach so auf dem Konto. Der realistische Weg ist ein Sparplan, bei dem die Dividenden immer wieder angelegt werden. Ein Beispiel aus meinem Rechner:

  • 10.000 Euro Startkapital
  • 250 Euro Sparrate pro Monat
  • 3 Prozent Dividendenrendite, Dividende und Kurs wachsen jährlich um 5 Prozent
  • Dividenden nach Steuern werden wieder angelegt

Nach 20 Jahren hast du 70.000 Euro selbst eingezahlt, das Depot ist im Modell aber rund 185.000 Euro wert und zahlt etwa 340 Euro netto im Monat. Das ist der Zinseszinseffekt: Die Dividenden kaufen neue Aktien, die selbst wieder Dividenden zahlen. In den letzten Jahren wächst die monatliche Zahlung dadurch deutlich schneller als am Anfang.

Natürlich ist das ein vereinfachtes Modell. Echte Kurse schwanken, und Dividenden können auch gekürzt werden. Als Orientierung, in welcher Größenordnung man denkt, hilft es trotzdem.

Selbst ausrechnen

Deine Zahlen im Dividenden-Rechner

Gib dein Kapital, deine Wunsch-Dividende oder deinen Sparplan ein und sieh sofort, was nach Steuern übrig bleibt.

Zum Dividenden-Rechner →

Drei Tipps, damit es schneller geht

  1. Freistellungsauftrag einrichten: Ohne ihn zieht die Bank sofort Steuern ab, auch auf die ersten 1.000 Euro. Mehr dazu unter Abgeltungsteuer und Freistellungsauftrag.
  2. Auf Dividendenwachstum achten: Ein Unternehmen, das seine Dividende jedes Jahr um 8 bis 10 Prozent erhöht, verdoppelt sie in sieben bis neun Jahren. Das bringt langfristig oft mehr als eine hohe Startrendite.
  3. Zahltermine verteilen: Deutsche Aktien zahlen fast alle im Frühjahr. Mit US-Aktien, die vierteljährlich ausschütten, kommt das Geld über das ganze Jahr. Wann was fließt, zeigen meine Dividendenkalender.

Alle Berechnungen sind vereinfachte Modellrechnungen und keine Anlage- oder Steuerberatung.