
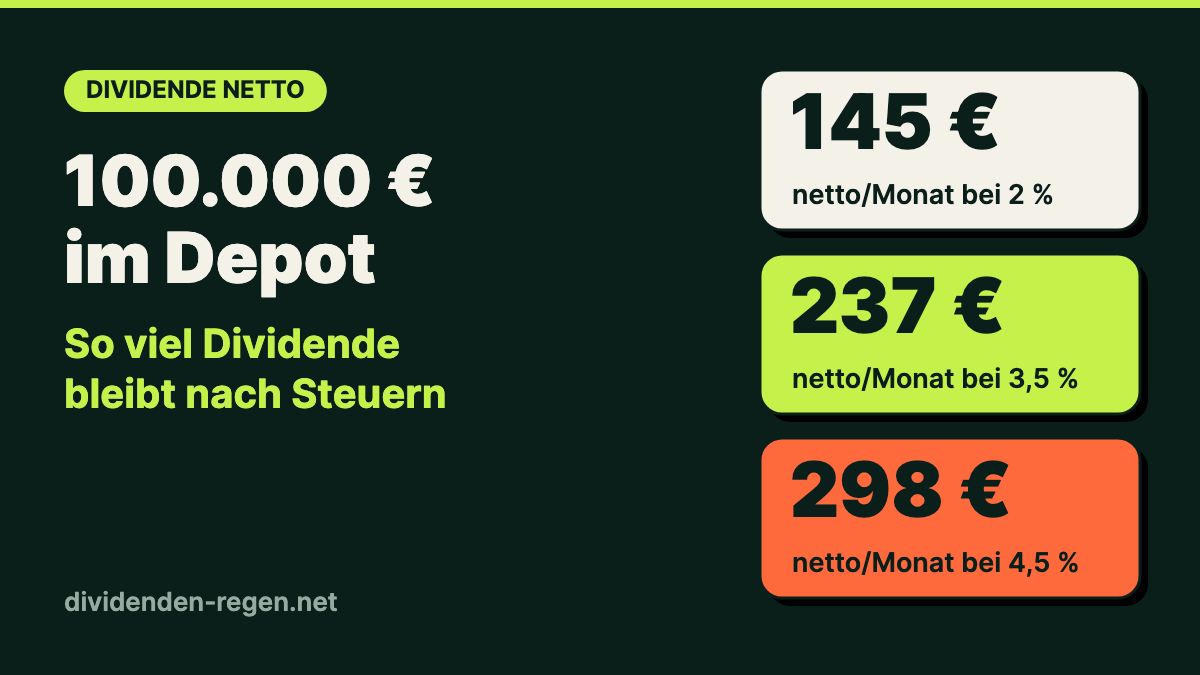
100.000 € ist für viele Anleger die große Zielmarke. Aber was bringt so ein Depot eigentlich im Alltag? Ich habe ausgerechnet, wie viel Dividende bei drei typischen Renditen übrig bleibt – nicht brutto, sondern das, was wirklich auf deinem Konto landet.
Meine Annahmen
- 100.000 € in Dividendenaktien aus Deutschland
- Sparer-Pauschbetrag von 1.000 € pro Jahr ist ausgeschöpft (mit Freistellungsauftrag)
- Auf alles darüber fallen 26,375 % Steuern an: 25 % Abgeltungsteuer plus Solidaritätszuschlag, ohne Kirchensteuer
Das Ergebnis
| Dividendenrendite | Brutto pro Jahr | Steuer pro Jahr | Netto pro Monat |
|---|---|---|---|
| 2 % | 2.000 € | 263,75 € | 145 € |
| 3,5 % | 3.500 € | 659,38 € | 237 € |
| 4,5 % | 4.500 € | 923,13 € | 298 € |
Bei 4,5 % Rendite gehen also bis zu 77 € im Monat ans Finanzamt. Der Freibetrag schützt nur die ersten 1.000 € im Jahr – je größer das Depot, desto weniger fällt er ins Gewicht.
Welche Rendite ist realistisch?
- Rund 2 %: Das ist grob die Größenordnung breiter Welt-ETFs. Hier steht nicht die Dividende im Mittelpunkt, sondern das Kurswachstum.
- Rund 3,5 %: Typisch für Dividenden-ETFs und solide Einzelwerte wie die Deutsche Telekom oder die Allianz, die beide um die 4 % liegen.
- 4,5 % und mehr: Hier lohnt ein zweiter Blick. Eine hohe Rendite entsteht oft durch einen gefallenen Kurs – wie bei Mercedes-Benz.
Zwei Feinheiten, die die Rechnung verändern
Ausländische Aktien: Bei vielen ausländischen Dividenden behält das Herkunftsland eine Quellensteuer ein. Einen Teil davon kannst du in Deutschland anrechnen lassen, den Rest musst du je nach Land zurückfordern. Das kostet Zeit und manchmal Geld.
Aktien-ETFs: Bei Aktienfonds sind 30 % der Ausschüttungen durch die sogenannte Teilfreistellung steuerfrei. Netto bleibt bei ETFs deshalb etwas mehr übrig als in meiner Tabelle.
Mein Fazit
100.000 € sind keine Rente. Aber rund 240 € im Monat bezahlen bei vielen die Stromrechnung, den Handyvertrag und noch einen Sparplan dazu – jeden Monat, ohne eine einzige Aktie zu verkaufen. Und wenn die Unternehmen ihre Dividenden Jahr für Jahr steigern, wächst dieses Zusatzeinkommen mit.
Wie viel Kapital du für 100, 500 oder 1.000 € im Monat brauchst, habe ich in einem eigenen Beitrag durchgerechnet. Und damit dir der Freibetrag nicht verloren geht: So richtest du deinen Freistellungsauftrag ein.
Dein Depot durchrechnen
Wie viel Dividende bringt dein Depot?
Gib Depotwert und Rendite ein und sieh sofort, was monatlich ankommt.
Zum Dividenden-Rechner →Keine Anlage- oder Steuerberatung. Vereinfachte Beispielrechnung ohne Kirchensteuer und Quellensteuer. Deine persönliche Steuersituation kann abweichen.